

La mutuelle rembourse la part de vos frais de santé laissée par la Sécurité sociale. Elle calcule ce complément sur la base de remboursement, selon le taux de votre contrat. Deux frais restent toujours à votre charge sauf cas particuliers : la participation forfaitaire de 2 € et les franchises. Pour comparer les niveaux de garanties, passez par notre comparateur de mutuelle santé.
Ce qu'il faut retenir
- La Sécurité sociale rembourse d'abord. La mutuelle complète ensuite selon un pourcentage, un forfait ou les frais réels.
- La participation forfaitaire de 2 € et les franchises ne sont jamais remboursées. Leur plafond cumulé est de 140 € par an depuis le 1er octobre 2026.
- Le forfait hospitalier coûte 23 € par jour depuis le 1er mars 2026. Un contrat responsable le prend en charge.
- Au 1er janvier 2027, la Sécurité sociale remboursera moins les soins dentaires (40 à 50 % au lieu de 60 %). Votre mutuelle paiera une plus grosse part.
- Avec le tiers payant, vous n'avez aucune démarche à faire.
 Vous préférez regarder ?Vous êtes moins bien remboursé que vous croyezRéponse en vidéo · 9 min 34 · avec Stéphanie Le Guillou, pharmacienne et docteure en biologieRegarder ici
Comment fonctionne le remboursement de la mutuelle ?
Le remboursement d'un soin se fait en deux temps. L'Assurance maladie verse d'abord sa part, calculée sur la base de remboursement. Votre mutuelle complète ensuite, selon les garanties de votre contrat. Le reste à charge correspond à la somme non couverte par les deux.
Voici qui paie quoi sur quatre soins courants en 2026, avec une mutuelle à 100 % de la base de remboursement.
| Soin | Prix payé | Base de remboursement | Part Sécurité sociale | Part mutuelle (100 %) | Reste à charge |
|---|---|---|---|---|---|
| Généraliste secteur 1 | 30 € | 30 € | 19 € | 9 € | 2 € |
| Généraliste secteur 2 non OPTAM | 50 € | 23 € | 14,10 € | 6,90 € | 29 € |
| Détartrage chez un dentiste secteur 1 | 28,92 € | 28,92 € | 17,35 € | 11,57 € | 0 € |
| Une journée d'hospitalisation (forfait journalier) | 23 € | Non remboursé | 0 € | 23 € | 0 € |
Sources : ameli.fr, tarifs conventionnels 2026. Part Sécurité sociale après déduction de la participation forfaitaire de 2 € sur les consultations. Forfait journalier pris en charge par tout contrat responsable.
Chez le généraliste de secteur 2, les 29 € de reste à charge se composent de 27 € de dépassement d'honoraires et de 2 € de participation forfaitaire. Seule une garantie supérieure à 100 % réduit ce montant.
Pourcentage, forfait ou frais réels : les 3 taux de remboursement

"En pratique, lors des échanges en officine, de nombreux assurés découvrent que leur reste à charge provient surtout des dépassements d’honoraires et non du tarif de base. Les équipes prennent souvent un moment pour expliquer la différence entre le prix facturé, la base de remboursement et le pourcentage garanti par la mutuelle."
Votre tableau de garanties exprime chaque remboursement selon l'un de ces trois modes.
- En pourcentage de la base : c'est le cas le plus courant. Une garantie à 200 % signifie que la Sécurité sociale et la mutuelle remboursent ensemble jusqu'à deux fois la base de remboursement de la Sécurité sociale.
- En forfait : la mutuelle verse un montant en euros, par an ou par acte. Ce mode concerne surtout l'optique, les médecines douces et l'orthodontie adulte.
- Aux frais réels : la mutuelle couvre la dépense réelle, dans la limite des plafonds du contrat. Ce mode reste réservé aux formules haut de gamme.
Plus rarement, une garantie s'exprime en pourcentage du plafond mensuel de la Sécurité sociale (PMSS), fixé à 4 005 € en 2026. Pour repérer ces modes sur votre contrat, apprenez à lire votre tableau de garanties.
Participation forfaitaire et franchises : les frais jamais remboursés
Un contrat responsable ne peut pas prendre en charge deux retenues de l'Assurance maladie.
- La participation forfaitaire : 2 € par consultation, acte médical, radio ou analyse de biologie.
- La franchise médicale : 1 € par boîte de médicament ou acte paramédical, 4 € par transport sanitaire.
Depuis le 1er octobre 2026, le plafond annuel de chacune passe de 50 € à 70 €. Le total peut donc atteindre 140 € par an, contre 100 € auparavant. Le doublement à 200 €, annoncé en juillet 2026, n'a pas été retenu par le décret. Dès 2028, ces plafonds suivront l'inflation chaque année.
Bon à savoir
Les moins de 18 ans et les bénéficiaires de la Complémentaire santé solidaire en restent exonérés. La majoration appliquée hors parcours de soins n'est pas remboursée non plus.
Si vous suivez un traitement au long cours, prévoyez ces 140 € dans votre budget santé de l'année. Aucune mutuelle ne vous les remboursera.
"Sur le terrain, les assurés posent fréquemment des questions après un remboursement partiel. Les pharmaciens rappellent que la participation forfaitaire ou les franchises restent systématiquement à la charge du patient, même avec une mutuelle performante. Cette précision est utile, notamment pour les personnes suivant un traitement chronique avec plusieurs délivrances mensuelles. Une meilleure compréhension de ces mécanismes permet d’anticiper les dépenses récurrentes et d’adapter le niveau de garanties lors du renouvellement du contrat."
Combien vous rembourse votre mutuelle ?
Le montant versé par la mutuelle se calcule avec une formule simple. Elle multiplie la base de remboursement par son taux, puis retire la part déjà versée par la Sécurité sociale.
Comment savoir combien vous serez remboursé ?
Pour savoir ce que vous allez réellement toucher, voici la formule à retenir :
Remboursement mutuelle = (Taux de garantie x BR) – remboursement Sécurité sociale
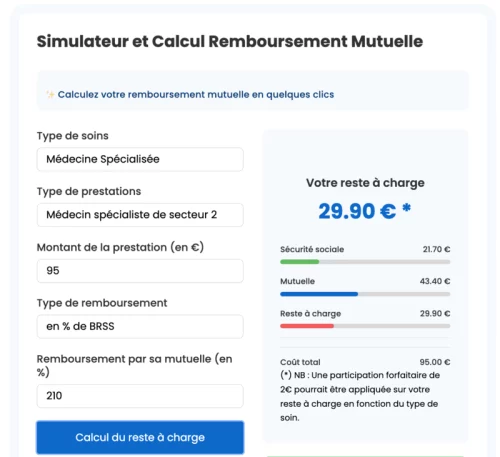
Grâce à notre simulateur, obtenez en quelques clics une estimation claire et personnalisée de vos remboursements, en fonction du type de soin et de votre contrat.
Attention :
La mutuelle ne prend pas en charge la participation forfaitaire de 2 € ni les franchises médicales.
En cas de dépassement d’honoraires, seules les mutuelles avec un haut niveau de garantie (150 %, 200 %, 300 % BR ou plus) peuvent vous éviter un reste à charge important.
Vous pouvez aussi consulter le tableau des garanties de votre contrat pour connaître les plafonds applicables par soin.
Exemple de remboursement selon le niveau mutuelle.
Prenons l'exemple de Thomas, 41 ans. Il consulte un généraliste de secteur 2 adhérent à l'OPTAM (dépassement maîtrisé). La consultation coûte 50 €, pour une base de remboursement de 30 €. La Sécurité sociale lui verse 19 €, soit 70 % de 30 € moins 2 €.
| Niveau de garantie | Plafond Sécurité sociale + mutuelle | Part mutuelle | Reste à charge |
|---|---|---|---|
| 100 % | 30 € | 9 € | 22 € |
| 150 % | 45 € | 24 € | 7 € |
| 200 % | 60 €, limité aux 50 € payés | 29 € | 2 € |
| 300 % | 90 €, limité aux 50 € payés | 29 € | 2 € |
Calcul Réassurez-moi sur la base de remboursement ameli 2026 d'un généraliste OPTAM (30 €).
Lecture du tableau : pour Thomas, passer de 100 % à 200 % divise le reste à charge par onze. Au-delà, il ne gagne plus rien sur cet acte. Pour tester vos propres soins, utilisez notre simulateur de remboursement mutuelle.
Que signifie un remboursement à 200 % ?
Une garantie à 200 % couvre jusqu'à deux fois la base de remboursement, part de la Sécurité sociale comprise. Attention, cela ne veut pas dire qu'elle rembourse deux fois le prix du soin. Ce niveau suffit en général chez un médecin OPTAM, dont les dépassements d'honoraires restent encadrés.
Quel est le maximum remboursé par une mutuelle ?
Une mutuelle ne rembourse jamais plus que la somme payée. Elle applique aussi les limites prévues au contrat : un plafond par acte, un forfait annuel ou un nombre de séances. Seules les garanties aux frais réels couvrent la totalité de la dépense, dans la limite de leurs plafonds.
Comment se faire rembourser par sa mutuelle ?
Dans la plupart des cas, vous n'avez rien à faire. Trois circuits existent, du plus automatique au plus manuel.
- La télétransmission : vous présentez votre carte Vitale, la Sécurité sociale transmet ensuite le décompte à votre mutuelle. C'est le système appelé Noémie. Vérifiez sur votre espace client que la télétransmission avec votre mutuelle est bien active.
- Le tiers payant : vous montrez carte Vitale et carte de mutuelle, puis vous n'avancez rien. Il s'applique surtout en pharmacie, en laboratoire et chez l'opticien.
- L'envoi de justificatifs : il concerne les soins non remboursés par la Sécurité sociale, comme l'ostéopathie, ou un compte non relié à votre mutuelle.
Pour ce dernier cas, préparez les pièces suivantes :
- la facture acquittée du praticien ;
- la feuille de soins papier, s'il vous en a remis une ;
- le décompte de la Sécurité sociale, si le soin est remboursable ;
- un RIB, à la première demande.
Conseil
L'envoi par l'espace client ou l'application est le plus rapide. Par courrier, appuyez-vous sur notre modèle de lettre de demande de remboursement.
Quel est le délai de remboursement d'une mutuelle ?
Avec la télétransmission, la mutuelle rembourse en général quelques jours après la Sécurité sociale. Pour un envoi papier, comptez plutôt plusieurs semaines de délais de remboursement. Chaque mutuelle fixe ses propres délais de traitement.
Vous disposez de 2 ans après un soin pour en demander le remboursement. Passé ce délai, la mutuelle peut refuser de payer. Tous les cas sont détaillés dans notre guide sur les délais de remboursement de la mutuelle.
Un remboursement tarde ? Consultez d'abord votre compte ameli. Si la Sécurité sociale a payé mais pas la mutuelle, la télétransmission est souvent coupée.
Quels soins sont mal remboursés et comment la mutuelle compense ?
Quatre postes concentrent les restes à charge : le dentaire, l'optique et l'audition, l'hôpital, les soins non remboursés. Sur chacun, le niveau de votre mutuelle est en lien directe avec votre reste à payer.
Dentaire : la part de votre mutuelle augmente en 2027
Depuis octobre 2023, la Sécurité sociale rembourse les soins dentaires à 60 %. Un décret du 21 août 2026 relève le ticket modérateur dentaire à une fourchette de 50 % à 60 % au 1er janvier 2027. La Sécurité sociale va réduire son remboursement entre 40 % et 50 %.
Au 29 octobre 2026, le taux exact n'est pas encore publié.
Votre contrat responsable (95 % des mutuelles) devra couvrir ce ticket modérateur plus élevé. En soi, cela ne va pas impacter votre reste à charge, mais cela peut contribuer à accentuer une augmentation du prix des mutuelles en 2027.
Optique, dentaire et audition : le panier 100 % Santé
Les lunettes, les prothèses dentaires et les aides auditives du panier 100 % Santé sont remboursées sans reste à charge. Hors panier, la mutuelle rembourse selon un forfait, plafonné par les règles du contrat responsable. Vérifiez si vos équipements sont éligibles au reste à charge zéro.
Hospitalisation : forfait à 23 € et actes lourds à 32 €
La Sécurité sociale rembourse 80 % des frais d'hospitalisation. Toutefois, plusieurs frais restent à votre charge si vous n'avez pas de mutuelle :
- le forfait journalier, passé de 20 € à 23 € par jour le 1er mars 2026 (17 € en psychiatrie) ;
- la participation sur les actes lourds de plus de 120 €, passée de 24 € à 32 € le 1er avril 2026 ;
- la chambre particulière et les dépassements d'honoraires, selon votre contrat.
Un contrat responsable rembourse le forfait journalier sans limite de durée. Pour cinq jours d'hôpital, cela représente déjà 115 €.
Médecines douces et médicaments non remboursés
L'ostéopathie, la sophrologie ou la naturopathie ne sont pas remboursées par la Sécurité sociale. Certaines mutuelles prévoient un forfait par séance, avec un nombre de séances par an. Les médicaments non remboursés relèvent aussi d'un forfait pharmacie, quand le contrat en prévoit un.
Les médicaments remboursés à 15 % ou 30 % suivent une règle à part. Le contrat responsable n'est pas tenu de couvrir leur ticket modérateur. Or ces taux doivent baisser au 1er janvier 2027, à 15 % et 5 % selon les cibles annoncées.
Comment choisir une mutuelle qui rembourse bien ?
Une mutuelle qui rembourse bien est celle qui couvre vos dépenses réelles, pas la plus chère ni la moins chère. Partez de vos soins des deux dernières années, puis vérifiez les garanties poste par poste.
- Consultations : 200 % suffit chez un médecin OPTAM. Visez davantage si vos spécialistes pratiquent de forts dépassements.
- Dentaire : regardez les plafonds annuels pour les prothèses et l'orthodontie, plus que le pourcentage seul.
- Optique et audition : comparez les forfaits hors panier 100 % Santé si vous voulez choisir vos équipements.
- Hospitalisation : vérifiez la chambre particulière et les dépassements des chirurgiens.
Notre sélection de la meilleure mutuelle santé détaille les offres les plus complètes selon les profils.
Pour savoir quelle mutuelle santé rembourse le mieux selon votre profil et vos besoins, vous pouvez utiliser notre comparateur en ligne. Retrouvez également notre sélection de la meilleure mutuelle santé qui détaille les offres les plus complètes selon les profils.
FAQ - Remboursement mutuelle
Peut-on être remboursé par deux mutuelles ?
Oui, vous pouvez cumuler deux complémentaires santé. La seconde rembourse après la première, sur la somme restant à votre charge. Le total ne peut jamais dépasser le montant payé.
Pourquoi ma mutuelle ne m'a-t-elle pas remboursé ?
Les causes les plus fréquentes sont une télétransmission coupée, un délai de carence ou un soin exclu du contrat. Une demande envoyée plus de 2 ans après le soin peut aussi être refusée.
Les remboursements de la mutuelle sont-ils imposables ?
Non, les remboursements de frais de santé ne sont pas imposables. Ils compensent une dépense et ne constituent pas un revenu.