
Calculez en quelques secondes vos mensualités de prêt immobilier à partir du montant emprunté, de la durée du crédit et du taux d’intérêt. Le simulateur gratuit affiche la mensualité hors assurance, la mensualité assurance comprise, le coût des intérêts et le montant total dû.
Ce qu’il faut retenir
- Une mensualité se calcule à partir de trois variables, le capital emprunté, le taux mensuel et le nombre de mensualités.
- Pour 200 000 € empruntés sur 20 ans à 3,50 %, la mensualité s’établit à 1 159,92 € hors assurance.
- L’assurance emprunteur s’ajoute à ce montant sans jamais entrer dans la formule.
- Allonger la durée abaisse la mensualité et augmente le montant total dû.
- Le taux d’effort ne doit pas excéder 35 % assurance comprise et la durée ne doit pas dépasser 25 ans, sous les exceptions prévues.
Comment faire le calcul de votre mensualité de prêt immobilier ?
Renseignez le capital, le taux et la durée. Le résultat s’affiche immédiatement. Vous pouvez ensuite faire varier chaque paramètre pour voir son effet sur votre budget mensuel.
Les informations à renseigner
Trois entrées suffisent pour obtenir une mensualité, une quatrième affine le résultat :
- Le montant emprunté, c’est-à-dire le prix du bien diminué de votre apport personnel.
- Le taux nominal annuel proposé par la banque. Si votre dossier n’est pas encore instruit, appuyez-vous sur les taux du marché.
- La durée du crédit, exprimée en années ou en mois.
- Le taux d’assurance emprunteur, saisi à part parce qu’il s’ajoute à la mensualité au lieu de la modifier.
Lire le résultat : hors assurance, avec assurance et coût total
Le simulateur affiche quatre montants distincts. Les distinguer vous aide à comparer deux offres :
- La mensualité hors assurance, qui rembourse le capital et les intérêts.
- La mensualité assurance comprise, celle qui sera réellement prélevée chaque mois.
- Le coût des intérêts, égal au total remboursé hors assurance moins le capital emprunté.
- Le montant total dû, qui additionne le capital, les intérêts et les primes d’assurance.
Le coût du crédit désigne uniquement ce que vous payez en plus du capital, soit les intérêts, l’assurance et les frais. Le montant total dû y ajoute le capital emprunté. Un écart de plusieurs dizaines de milliers d’euros sépare ces deux notions sur un prêt long.
Formule de calcul d’une mensualité de prêt immobilier
Le calcul repose sur la formule de la mensualité constante d’un prêt amortissable à taux fixe, le montage le plus répandu en crédit immobilier.
Mensualité = (C × i)/[1 – (1 + i)–n]
Définition du capital, du taux mensuel et de la durée
Chaque variable correspond à une donnée figurant sur votre offre de prêt :
- C est le capital emprunté, exprimé en euros, apport personnel déjà déduit.
- i est le taux mensuel, égal au taux nominal annuel divisé par 12. Un taux de 3,50 % donne i = 0,035/12, soit 0,0029167.
- n est le nombre total de mensualités. Un crédit sur 20 ans correspond à n = 240.
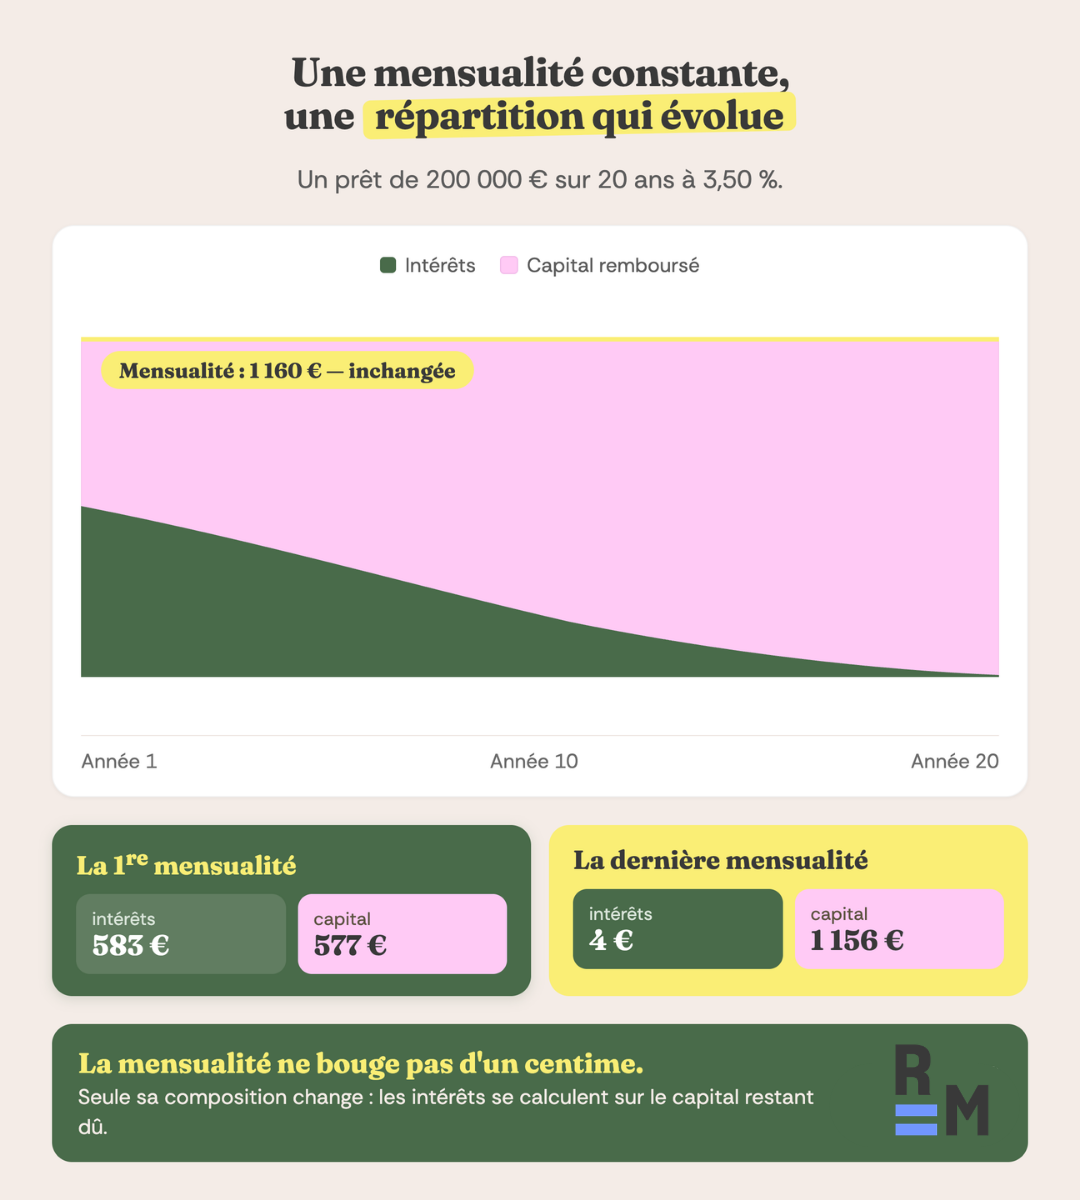
Cette formule donne une échéance identique du premier au dernier mois. Au fil du prêt, la part d’intérêts baisse tandis que la part de capital augmente, comme le montre le tableau d’amortissement. L’assurance emprunteur se calcule à part et s’ajoute au résultat.
Exemple de calcul pas à pas
Prenons un emprunt de 200 000 € sur 20 ans au taux nominal de 3,50 %, avec une assurance emprunteur de 0,30 % calculée sur le capital initial. Le calcul se déroule ainsi :
- Taux mensuel i = 0,035/12 = 0,0029167.
- Nombre de mensualités n = 20 × 12 = 240.
- Numérateur C × i = 200 000 × 0,0029167 = 583,33.
- Dénominateur 1 – (1,0029167)–240 = 1 – 0,49709 = 0,50291.
- Mensualité hors assurance = 583,33/0,50291 = 1 159,92 €.
L’assurance se calcule à part. 200 000 × 0,30 % donne 600 € par an, soit 50 € par mois pendant toute la durée du prêt. Votre prélèvement mensuel s’élève donc à 1 209,92 €.
Sur 240 mois, vous remboursez environ 278 381 € hors assurance, dont 78 381 € d’intérêts, auxquels s’ajoutent 12 000 € de primes d’assurance. Le montant total dû atteint environ 290 381 € pour 200 000 € empruntés. Les quatre chiffres se recoupent, ce qui vous permet de vérifier n’importe quelle simulation.
Bon à savoir :
Votre banque peut afficher un montant légèrement différent. Le TAEG intègre des frais que la formule ne prend pas en compte. L’assurance peut être calculée sur le capital restant dû plutôt que sur le capital initial. Les frais de dossier ou de garantie peuvent aussi être financés par le prêt. Les arrondis créent parfois quelques euros d’écart sur la durée totale.
Refaire ce calcul avec vos propres chiffres vous aide à anticiper le contenu de l’offre de prêt. Une simulation de crédit immobilier donne un ordre de grandeur fiable avant même le premier rendez-vous bancaire.
Ce que comprend votre mensualité de crédit immobilier
Une mensualité de prêt immobilier réunit plusieurs composantes qui ne se calculent pas de la même façon. Les distinguer permet de mieux lire le coût total du crédit immobilier.
Capital et intérêts
Chaque échéance rembourse une part de capital et une part d’intérêts. En début de prêt, les intérêts dominent parce qu’ils se calculent sur un capital restant dû encore élevé. Le rapport s’inverse progressivement jusqu’à la dernière échéance.
Sur l’exemple de 200 000 € sur 20 ans à 3,50 %, la première mensualité contient environ 583 € d’intérêts et 577 € de capital. La dernière contient moins de 4 € d’intérêts pour près de 1 156 € de capital. La mensualité, elle, n’a pas bougé d’un centime.
Assurance, frais et TAEG
L’assurance emprunteur se règle en même temps que l’échéance, mais reste en dehors de la formule. Son mode de calcul a un effet important sur le total. Une prime calculée sur le capital initial reste constante toute la durée. Une prime calculée sur le capital restant dû baisse année après année.
Les frais de dossier, les frais de garantie et les éventuels frais de courtage n’apparaissent pas dans la mensualité. Ils sont réglés au déblocage des fonds ou intégrés au capital emprunté, auquel cas ils augmentent mécaniquement l’échéance.
Le TAEG réunit le taux nominal et les frais nécessaires pour obtenir le crédit ou l’obtenir aux conditions annoncées, notamment l’assurance et la garantie obligatoires, dans un indicateur unique exprimé en pourcentage annuel. Pour comparer deux offres, regardez ce taux tout compris à périmètre identique, puis les montants totaux dus afin de mesurer l’écart en euros.

"« Avant de regarder le tarif, il faut d’abord comparer les formules : le taux variable est souvent moins cher que le fixe, mais pas toujours plus rentable selon votre projet. Sur notre comparateur, une simulation permet justement de visualiser le coût total et le coût sur 8 ans, pour choisir la solution la plus adaptée à votre situation. »"
Comparer la mensualité selon la durée et le taux
Cas pratique sur 20 ans et 25 ans
Le même emprunt de 200 000 €, au même taux, produit deux équilibres très différents selon la durée retenue.
| Paramètre | Hypothèse 20 ans | Hypothèse 25 ans |
|---|---|---|
| Capital emprunté | 200 000 € | 200 000 € |
| Taux nominal annuel | 3,50 % | 3,50 % |
| Taux d’assurance (capital initial) | 0,30 % | 0,30 % |
| Mensualité hors assurance | 1 159,92 € | 1 001,25 € |
| Mensualité assurance comprise | 1 209,92 € | 1 051,25 € |
| Coût des intérêts | 78 381 € | 100 374 € |
| Montant total dû | 290 381 € | 315 374 € |
Hypothèses volontairement identiques hors durée, afin d’isoler l’effet de l’allongement. Montants arrondis à l’euro, assurance calculée sur le capital initial. Dans la pratique, une durée plus longue s’accompagne souvent d’un taux plus élevé, ce qui creuse encore l’écart.
Pourquoi une mensualité plus basse augmente le coût total
Passer de 20 à 25 ans allège l’échéance de 158,67 € par mois. Le crédit court alors cinq années de plus, avec 60 échéances supplémentaires qui génèrent des intérêts et une assurance payée plus longtemps.
Le montant total dû augmente d’environ 24 993 €, dont 21 993 € d’intérêts et 3 000 € d’assurance. Cette durée peut donner plus de marge dans le budget mensuel, sans garantir l’accord de la banque.
À durée constante, le taux nominal a lui aussi un effet direct. Le tableau ci-dessous reprend le même emprunt de 200 000 € sur 20 ans avec différents niveaux de taux.
| Taux nominal annuel | Mensualité hors assurance | Coût des intérêts |
|---|---|---|
| 3,00 % | 1 109,20 € | 66 207 € |
| 3,50 % | 1 159,92 € | 78 381 € |
| 4,00 % | 1 211,96 € | 90 871 € |
Un point de taux d’écart fait 102,76 € par mois et environ 24 664 € d’intérêts sur vingt ans, à capital et durée inchangés. Niveaux de taux retenus comme hypothèses de calcul.
Le calcul reste proportionnel au capital, ce qui permet de transposer n’importe quel montant. Un emprunt de 150 000 € sur 25 ans à 3,50 % donne ainsi une mensualité de 750,94 € hors assurance, pour environ 75 281 € d’intérêts.
Comment ajuster une mensualité trop élevée ?
Vous pouvez tester directement dans le simulateur le capital, le taux et la durée. Chaque paramètre fait évoluer la mensualité de façon prévisible :
- Réduire le capital emprunté en augmentant votre apport personnel. Chaque tranche de 10 000 € en moins retire environ 58 € de mensualité sur 20 ans à 3,50 %.
- Négocier le taux, celui du crédit comme celui de l’assurance, que vous pouvez souscrire auprès de l’assureur de votre choix si le contrat présente un niveau de garantie équivalent.
- Allonger la durée, dans la limite des 25 ans généralement retenue, en acceptant la hausse du montant total dû.
Un prêt à taux zéro peut réduire le capital financé au taux du marché lorsque vous y êtes éligible. Son effet sur l’échéance d’ensemble dépend du différé de remboursement et du montage retenu.
Les banques appliquent un taux d’effort maximal de 35 % assurance comprise et une durée de crédit limitée à 25 ans, avec des exceptions prévues pour certains différés et une marge de flexibilité sur une partie de leur production. Ces critères encadrent l’octroi sans créer un droit au crédit.
Le calcul du taux d’endettement rapporte vos charges de crédit à vos revenus. Le reste à vivre et la capacité d’emprunt vous donnent aussi des repères pour choisir une mensualité cible.
Notre conseil : les montants obtenus par simulation restent des estimations indicatives et non contractuelles. Seule l’offre de prêt éditée par la banque, assurance et frais compris, engage les parties.
Questions sur le calcul des mensualités
Échéance de prêt et mensualité désignent-elles la même chose ?
L’échéance désigne le remboursement prévu au contrat. La mensualité en est la forme mensuelle. Le calcul doit donc utiliser la périodicité prévue par le contrat et le nombre d’échéances correspondant.
La mensualité est-elle fixe pendant toute la durée du prêt ?
Avec un prêt à taux fixe et à échéances constantes, la mensualité reste identique, hors éventuelle modulation prévue au contrat. Un prêt à taux variable indexe le taux sur un indice de marché, si bien que l’échéance ou la durée peut évoluer à la hausse comme à la baisse. Le contrat précise alors les plafonds applicables.
Peut-on modifier ses mensualités en cours de prêt ?
Certains contrats prévoient une clause de modulation qui autorise à augmenter ou à diminuer l’échéance dans des limites fixées à la signature. Certains permettent aussi de suspendre temporairement les remboursements. Ces facultés dépendent des clauses souscrites et de l’ancienneté du prêt.