
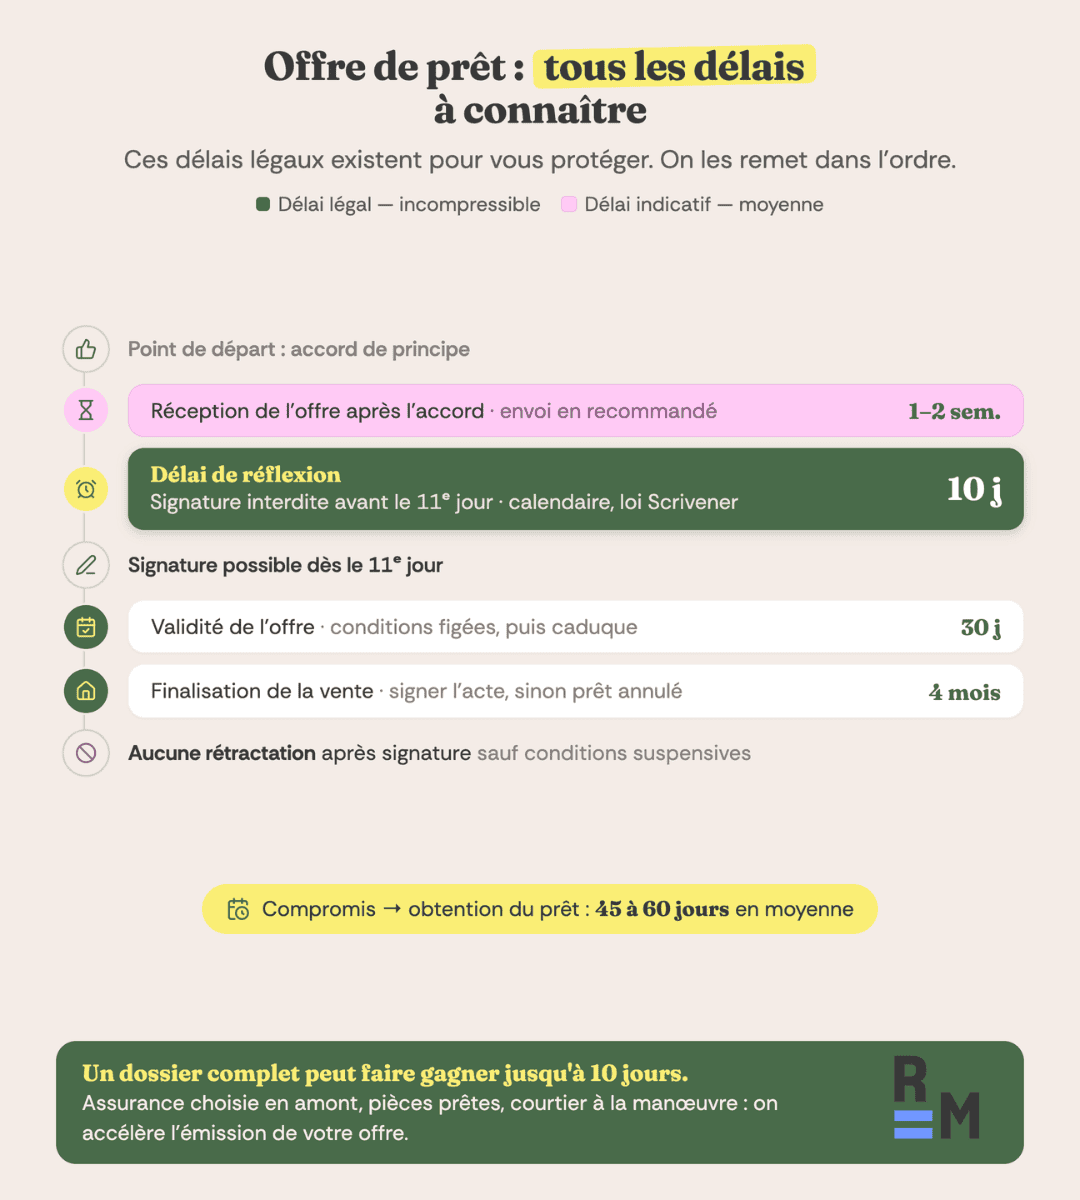
Avant de signer votre crédit immobilier, plusieurs délais légaux encadrent l'offre de prêt transmise par la banque. Ces délais (obtention, réflexion, validité) protègent l'emprunteur et lui permettent de prendre une décision éclairée avant de s'engager. Voici toute la chronologie, de l'accord de principe au déblocage des fonds.
Ce qu'il faut retenir
- L'offre de prêt est maintenue au minimum 30 jours à compter de sa réception (souvent plus selon les banques).
- Vous devez respecter un délai de réflexion de 10 jours avant de pouvoir la signer.
- Comptez 1 à 2 semaines entre l'accord de principe et la réception de l'offre.
- Aucune rétractation possible après signature, sauf non-réalisation de la vente.
- Une fois acceptée, l'offre laisse 4 mois pour finaliser la vente chez le notaire.
Combien de temps pour recevoir son offre de prêt ?
L'offre de prêt est un document officiel transmis par la banque une fois votre dossier validé, c'est-à-dire après l'accord de principe, lorsque l'établissement a vérifié votre solvabilité et obtenu, le cas échéant, l'accord de l'assurance emprunteur.
Elle récapitule toutes les conditions du crédit : montant, taux, durée, frais, assurances, garanties.
En pratique, comptez 1 à 2 semaines entre l'accord de principe et la réception de l'offre par courrier recommandé. Ce délai dépend de la complétude de votre dossier et du temps de traitement de la banque, et peut varier selon plusieurs facteurs :
- la vérification des justificatifs (revenus, apport, situation professionnelle) ;
- la validation de l'assurance emprunteur ;
- la nature du projet (ancien, construction, VEFA, rachat) ;
- la charge de travail du service crédit de la banque.
L'offre est envoyée par courrier recommandé avec accusé de réception, ou sur tout support durable convenu (plateforme sécurisée). Elle ne peut jamais être remise en main propre. Cette règle garantit une date précise de départ du délai de réflexion. Elle s'accompagne toujours d'une Fiche d'Information Standardisée Européenne (FISE), qui permet de comparer plusieurs propositions.
💡 Astuce : pour accélérer l'envoi, assurez-vous que votre dossier est complet dès le départ et répondez vite aux demandes complémentaires de votre conseiller.
Le délai de réflexion obligatoire de 10 jours
La loi encadre strictement ce moment pour protéger l'emprunteur. Vous ne pouvez pas accepter une offre dès sa réception. Un temps de réflexion obligatoire s'impose avant toute signature. Ce délai est prévu par la loi Scrivener, et toute acceptation anticipée rend le contrat nul.
Après réception de votre offre, vous bénéficiez d'un délai de réflexion incompressible de 10 jours calendaires complets. Pendant cette période, vous ne pouvez pas retourner l'offre signée. Vous pouvez seulement l'étudier, la comparer et vérifier les conditions. Ce délai s'applique à tous les emprunteurs personnes physiques, sans exception, et aucune clause ne peut le réduire ou le supprimer.
Comment calculer la date ? Le délai commence le lendemain de la réception, et les 10 jours sont calendaires (week-ends et jours fériés inclus) :
- Jour 0 : réception de l'offre ;
- Jour 1 : début du délai de réflexion ;
- Jour 10 : fin du délai ;
- À partir du 11e jour, vous pouvez dater et signer l'offre.
🔎 Exemple : vous recevez votre offre le lundi 2 mars. Le délai court du mardi 3 mars au jeudi 12 mars inclus. Vous pouvez donc dater et envoyer votre acceptation à partir du vendredi 13 mars.

"Au moment où la banque envoie son offre, le notaire a déjà commencé à préparer l’acte. Mais tant que l’offre n’est pas acceptée, il ne peut pas fixer de date de signature ferme. Il faut que l’acquéreur garde en tête qu’entre le courriel d’acceptation et la signature, 10-15 jours s’écoulent en moyenne."
⚠️ Si vous envoyez votre acceptation avant la fin du 10e jour, elle sera juridiquement invalide, et vous devrez recommencer la procédure avec une nouvelle offre.
Quelle est la durée de validité de l'offre ?
Une fois envoyée, l'offre de prêt est maintenue au minimum 30 jours calendaires à compter de sa réception. Pendant toute cette période, la banque ne peut ni modifier les conditions (taux, durée, montant, assurance) ni retirer son offre. Elle s'engage sur les termes proposés.
Ce délai vous laisse le temps de respecter les 10 jours de réflexion, de comparer d'éventuelles autres propositions et d'organiser la signature avec le notaire.
Si l'offre n'est pas acceptée dans ce délai, elle devient caduque et la banque doit en émettre une nouvelle, ce qui peut retarder votre projet.
⚠️ Attention à ne pas confondre deux délais distincts. La durée de validité de l'offre (30 jours minimum) est le temps dont vous disposez pour l'accepter. Le délai de réalisation de la vente (4 mois après acceptation) est le temps laissé ensuite pour signer l'acte authentique chez le notaire. Le premier concerne votre décision, le second l'aboutissement du projet. Pour cette seconde étape, consultez notre page sur le délai d'acceptation.
Peut-on se rétracter après avoir signé l'offre ?
Contrairement au crédit à la consommation, le prêt immobilier ne prévoit aucun délai de rétractation une fois l'offre signée et retournée à la banque. La signature marque votre engagement définitif. Le contrat de prêt devient effectif, et la banque est tenue de débloquer les fonds une fois la vente finalisée. C'est pourquoi il est essentiel de profiter pleinement des 10 jours de réflexion avant d'envoyer votre accord.
"Depuis que les banques ont généralisé la signature électronique, le risque de signer trop tôt a pratiquement disparu. Le système bloque en général automatiquement toute validation avant le onzième jour, là où, auparavant, il suffisait d’un courrier mal daté pour rendre le contrat nul et retarder la signature de l’acte de vente."
Le contrat reste toutefois conditionné à la réalisation effective de la vente. Si la transaction n'a pas lieu, le prêt est automatiquement annulé, sans frais ni pénalités. Trois cas particuliers peuvent l'entraîner :
- Vente annulée : si le compromis est rompu, l'offre de prêt devient caduque. Il suffit de retourner le bordereau prévu.
- Refus du notaire : si l'acte ne peut être signé (titre, succession, urbanisme), la banque annule le contrat.
- Refus d'assurance emprunteur : sans validation de l'assurance obligatoire, la banque peut refuser le déblocage. L'offre devient sans effet, sans pénalité.
La clause suspensive d'obtention de prêt, inscrite au compromis, protège aussi l'acheteur : si la banque refuse le financement, le compromis devient caduc et aucune somme ne peut être exigée. Une fois l'acte signé, les fonds sont débloqués : voir notre page sur le déblocage des fonds chez le notaire.
Comment accélérer l'obtention de son offre de prêt ?
Selon les banques, l'émission de l'offre prend 1 à 4 semaines après l'accord de principe. Trois leviers permettent de gagner plusieurs jours.
- Constituer un dossier complet dès le départ : Le principal facteur de retard, ce sont les documents manquants. Préparez vos derniers bulletins de salaire et avis d'imposition, vos relevés bancaires récents, le compromis de vente signé, les devis en cas de travaux, et les justificatifs d'apport personnel.
- Anticiper la validation de l'assurance emprunteur : C'est une étape souvent sous-estimée qui peut ralentir l'émission de l'offre. Comparez et choisissez votre assurance (banque ou délégation) en amont, préparez votre questionnaire médical dès le début, et transmettez vite tout document demandé.
- Passer par un courtier : Un courtier monte votre dossier, négocie avec les banques et suit l'avancement jusqu'à l'émission de l'offre. Il agit comme un accélérateur en s'assurant que tout est complet et conforme dès le premier envoi.
Un dossier bien préparé, un assureur choisi en amont et une communication fluide peuvent réduire le délai d'émission de l'offre de jusqu'à 10 jours.
FAQ : offre de prêt et délais
Combien de temps dure une offre de prêt ?
Une offre de prêt est maintenue au minimum 30 jours calendaires à compter de sa réception. Durant cette période, la banque ne peut pas modifier les conditions du crédit. Vous devez respecter un délai de réflexion de 10 jours avant de la signer.
Peut-on refuser une offre de prêt immobilier déjà signée ?
Non. Une fois l'offre signée et envoyée, vous êtes engagé définitivement. La seule exception concerne les conditions suspensives du compromis : si la vente n'aboutit pas ou si le prêt est refusé, l'offre devient automatiquement caduque, sans pénalité.
Combien de temps entre l'accord de principe et l'offre de prêt ?
En moyenne 1 à 2 semaines, le temps que la banque vérifie votre dossier et valide l'assurance emprunteur. Un dossier complet dès le départ permet d'accélérer l'émission.
Que faire si la banque tarde à envoyer l'offre ?
Vérifiez avec votre conseiller que votre dossier est complet et que l'assurance a été validée. Si le délai dépasse 3 semaines, relancez par écrit et demandez un calendrier prévisionnel. Un courtier peut intervenir pour accélérer le traitement.
Quand les fonds sont-ils débloqués ?
Après la signature de l'acte authentique chez le notaire. L'offre signée reste valable 4 mois pour permettre cette signature ; passé ce délai sans réalisation de la vente, le prêt est automatiquement annulé.
Pour en apprendre davantage sur le délai de réflexion et la validité de l'offre
- Code de la consommation — Articles L313-24 à L313-34 Lire les articles Consulté le 03/09/2026