
La plus-value immobilière, c'est la différence entre le prix de vente et le prix d'achat de votre bien. Si vous vendez votre résidence principale, elle est totalement exonérée d'impôt. Dans les autres cas (résidence secondaire, investissement locatif), elle est imposée à 36,2 %, mais des abattements réduisent la facture selon la durée de détention, jusqu'à l'exonération totale.
Ce qu'il faut retenir
- La résidence principale est totalement exonérée, sans condition de durée.
- L'imposition est de 36,2 % : 19 % d'impôt sur le revenu + 17,2 % de prélèvements sociaux.
- Des abattements s'appliquent dès la 6e année : exonération d'impôt à 22 ans, de prélèvements sociaux à 30 ans.
- Le prix d'achat peut être majoré des frais (forfait 7,5 %) et des travaux (forfait 15 % après 5 ans).
- Une surtaxe de 2 à 6 % s'ajoute pour les plus-values nettes supérieures à 50 000 €.
Qu'est-ce que la plus-value immobilière ?
La plus-value immobilière correspond à la différence entre le prix de vente d'un bien et son prix d'acquisition. En cas de donation ou de succession, on retient la valeur déclarée à ce moment-là.
Un principe fondamental à connaître d'emblée, c'est que la vente de votre résidence principale est totalement exonérée de plus-value, sans condition de durée de détention. L'imposition ne concerne donc que les résidences secondaires, les biens locatifs et les terrains.
C'est souvent au moment de recevoir une offre d'achat que la question de la plus-value se pose.
Comment calculer sa plus-value ? La méthode
Le calcul se fait en plusieurs étapes. Voici la méthode, puis un exemple chiffré complet.
La formule de base :
Plus-value brute = Prix de vente corrigé − Prix d'acquisition corrigé
Le prix de vente peut être diminué des frais de cession (frais d'agence à votre charge, diagnostics, mainlevée d'hypothèque).
Le prix d'acquisition peut être majoré, ce qui réduit votre plus-value :
- les frais d'acquisition (droits d'enregistrement et frais de notaire) : sur justificatifs, ou au forfait de 7,5 % du prix d'achat ;
- les travaux (construction, agrandissement, amélioration) : sur justificatifs, ou au forfait de 15 % du prix d'achat si vous détenez le bien depuis plus de 5 ans.
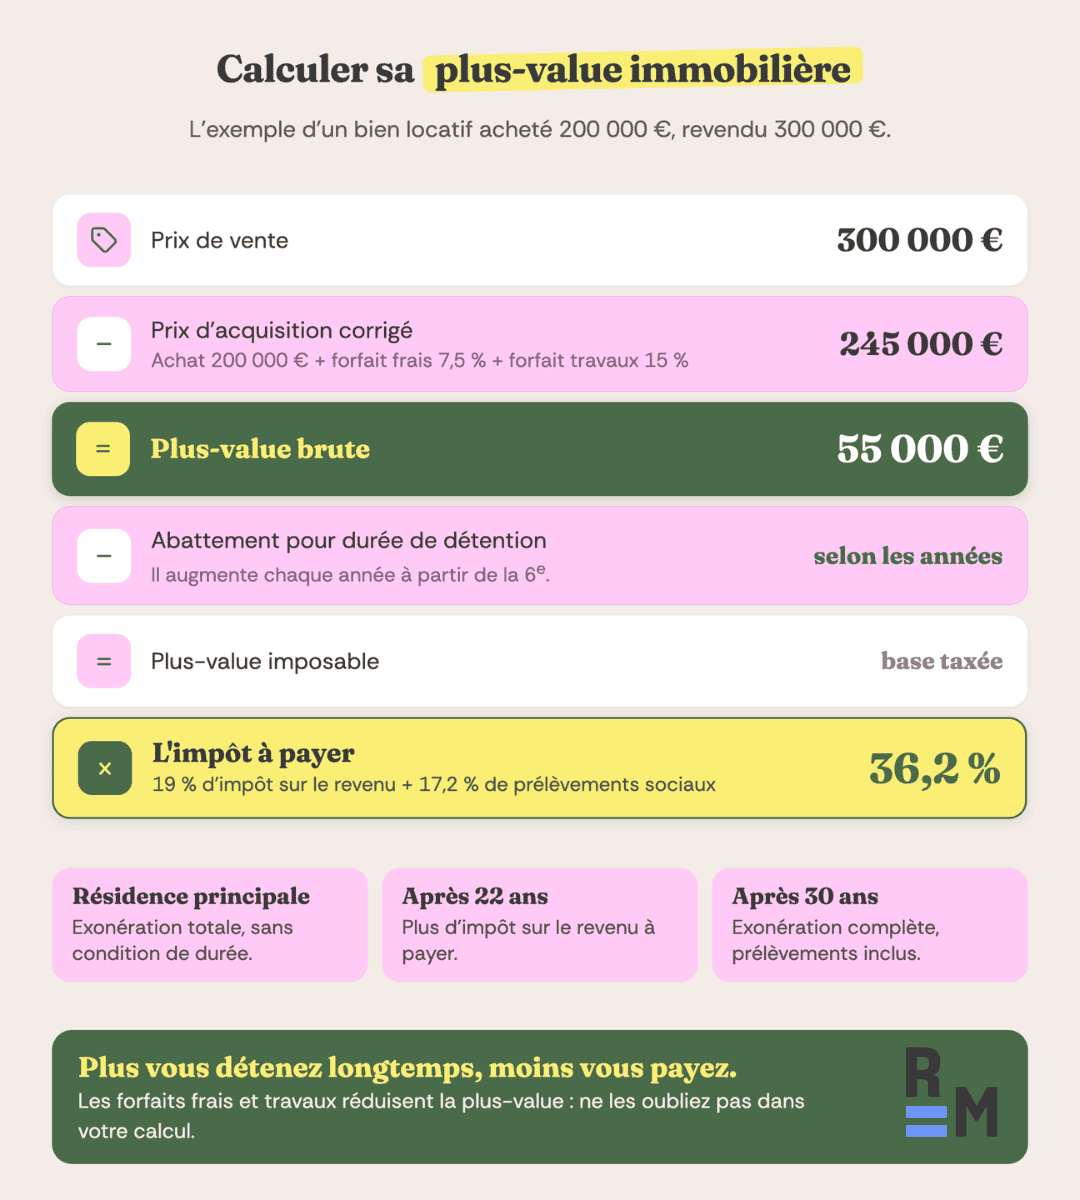
Exemple concret : Vous avez acheté un appartement locatif 200 000 € il y a 8 ans, que vous revendez 300 000 €.
- Prix d'acquisition corrigé : 200 000 € + 7,5 % (frais, soit 15 000 €) + 15 % (travaux forfait, soit 30 000 €) = 245 000 €
- Plus-value brute : 300 000 € − 245 000 € = 55 000 €
C'est sur cette plus-value brute que s'appliquent ensuite les abattements et l'impôt, détaillés plus bas.
Si vous ne souhaitez pas faire le calcul vous-même, le simulateur officiel de service-public.fr permet d'estimer votre imposition.
Quelle imposition et quels abattements ?
La plus-value imposable est soumise à une double imposition : 19 % au titre de l'impôt sur le revenu et 17,2 % de prélèvements sociaux, soit 36,2 % au total.
Mais des abattements pour durée de détention réduisent progressivement la base imposable à partir de la 6e année, avec un rythme différent pour l'impôt et pour les prélèvements sociaux.
| Durée de détention | Abattement impôt sur le revenu | Abattement prélèvements sociaux |
|---|---|---|
| Moins de 6 ans | 0 % | 0 % |
| De la 6e à la 21e année | 6 % / an | 1,65 % / an |
| 22e année | 4 % | 1,60 % |
| Au-delà de 22 ans | Exonération totale | 9 % / an |
| Au-delà de 30 ans | Exonération totale | Exonération totale |
Concrètement, vous êtes exonéré d'impôt sur le revenu après 22 ans de détention, et de prélèvements sociaux après 30 ans.
Pour les plus-values nettes (après abattements) supérieures à 50 000 €, une surtaxe progressive s'ajoute : 2 % entre 50 000 et 60 000 €, puis par tranches jusqu'à 6 % au-delà de 200 000 €. Elle ne s'applique pas aux terrains à bâtir.
L'impôt est prélevé directement par le notaire sur le prix de vente lors de la signature de l'acte, qui se charge des formalités déclaratives.
Les cas d'exonération de la plus-value
Au-delà de la résidence principale et de la durée de détention, plusieurs situations ouvrent droit à exonération.
- Liées à la nature du bien : vente de la résidence principale, première vente d'un logement autre que la résidence principale (sous conditions de remploi dans les 24 mois), bien dont le prix ne dépasse pas 15 000 €, bien détenu depuis plus de 30 ans.
- Liées au vendeur : titulaires de certaines pensions de vieillesse ou d'une carte mobilité inclusion sous conditions de revenus, personnes résidant en établissement médico-social, non-résidents (sous conditions).
- Liées à l'acquéreur : bien vendu à un organisme de logement social, bien exproprié avec remploi de l'indemnité.
💡 L'exonération de la résidence principale suppose que vous y résidiez effectivement au jour de la vente (une tolérance existe si le bien est vendu peu après votre départ, à condition qu'il soit inoccupé).
Cas particuliers : SCI et succession
La plus-value d'une SCI dépend de son régime fiscal.
- Une SCI à l'impôt sur le revenu suit les règles des particuliers. Les associés bénéficient des abattements pour durée de détention (exonération d'IR à 22 ans, de prélèvements sociaux à 30 ans).
- Une SCI à l'impôt sur les sociétés relève d'un régime différent. La plus-value tient compte de la valeur comptable diminuée des amortissements, sans abattement pour durée de détention.

"Il m’est arrivé à plusieurs reprises de rencontrer des investisseurs qui avaient choisi l'IS pour profiter des amortissements sans mesurer l'impact lors de la revente. Quelques années plus tard, ils découvraient que la fiscalité de sortie était bien plus élevée que ce qu'ils avaient imaginé. Le choix entre IR et IS mérite toujours d'être étudié sur l'ensemble de la durée du projet, pas seulement au moment de l'acquisition."
Quand le bien a été reçu par succession ou donation, le prix d'acquisition retenu est la valeur vénale déclarée à ce moment-là. D'où l'importance d'une évaluation juste.
"Lors de certaines successions, la valeur déclarée du bien a été fixée plusieurs années avant sa revente. Il m’est arrivé trop souvent de voir des héritiers découvrir qu'une sous-évaluation initiale pouvait mécaniquement augmenter la plus-value imposable au moment de la vente. Sous-évaluer un bien immobilier dans une succession afin de payer moins de droits n’est donc clairement pas recommandé."
FAQ : Vos questions sur la plus-value immobilière
Comment calculer sa plus-value immobilière ?
Soustrayez le prix d'acquisition corrigé (achat + frais + travaux) du prix de vente. Sur la plus-value brute obtenue, appliquez les abattements pour durée de détention, puis l'imposition de 36,2 %.
La résidence principale est-elle imposée sur la plus-value ?
Non. La vente de la résidence principale est totalement exonérée de plus-value, sans condition de durée, à condition que vous y résidiez effectivement au moment de la vente.
Après combien d'années n'y a-t-il plus de plus-value à payer ?
Vous êtes exonéré d'impôt sur le revenu après 22 ans de détention, et de prélèvements sociaux après 30 ans. Au-delà de 30 ans, la plus-value est totalement exonérée.
Quel est le taux d'imposition de la plus-value immobilière ?
Le taux global est de 36,2 % : 19 % d'impôt sur le revenu et 17,2 % de prélèvements sociaux. Une surtaxe de 2 à 6 % s'ajoute au-delà de 50 000 € de plus-value nette.
Peut-on déduire les travaux de la plus-value ?
Oui, les travaux d'amélioration, sur justificatifs, ou au forfait de 15 % du prix d'achat si vous détenez le bien depuis plus de 5 ans. Les travaux d'entretien courant ne sont pas déductibles.
Pour en apprendre davantage sur la plus-value immobilière :
- Service-Public.fr - Plus-value immobilière et simulateur Consulter Consulté le 18/08/2026
- Code général des impôts - Articles 150 U à 150 VH (régime des plus-values immobilières) Lire les articles Consulté le 18/08/2026