

La meilleure assurance décès est celle qui garantit un capital adapté aux besoins de vos proches tout en tenant compte de votre âge, de votre budget et des conditions de couverture. Pour bien choisir, comparez les types de versement, les exclusions, l’âge limite et le montant des cotisations.
Ce qu'il faut retenir
- Le type de versement (rente ou capital) se choisit en fonction des besoins et des projets (études des enfants, crédit en cours...).
- Optez pour un montant en capital qui couvre au moins 3 ans de salaires bruts.
- Plus vous souscrivez jeune, plus le tarif de la cotisation est avantageux.
- Comparez toujours les garanties et les exclusions pour éviter les mauvaises surprises.
- Utilisez un comparateur en ligne gratuit pour trouver la meilleure offre.
Quelle est la meilleure assurance décès ?
Votre décision est prise, vous allez souscrire une assurance décès pour que votre famille (ou tout autre proche de votre choix) ne manque de rien s’il vous arrivait quelque chose. Seulement, l’offre du marché est large, alors comment choisir ?
La meilleure assurance décès
Les 5 critères à vérifier avant le prix
Avant toute chose, sachez que la meilleure assurance décès n’est pas la même pour tous. En effet, la notion de meilleure est relative. Votre assurance décès doit être adaptée à votre besoin et à votre profil.
Bon à savoir
Le capital de l'assurance décès (dont bénéficieront vos proches désignés au contrat) est exonéré de taxes de succession.
Quelle assurance décès choisir ?
Toutes les assurances décès ne se valent pas et correspondent à des besoins spécifiques. Tenez compte de votre âge, de vos objectifs et de votre budget :
- L’assurance temporaire décès : idéale pour ceux qui souhaitent protéger leur famille pendant une période précise (jusqu’à 65 ou 75 ans). Si le décès n’a pas lieu durant cette période, aucun capital n’est versé : c'est ce que l'on appel un contrat à fonds perdus ;
- L’assurance décès vie entière : le capital est garanti quel que soit le moment du décès. Cette formule rassure les seniors qui souhaitent transmettre un patrimoine à leurs proches ;
- L’assurance décès classique : elle couvre les décès liés à une maladie ou à un accident. C’est une formule polyvalente, adaptée à la majorité des assurés mais qui comporte des cas d'exclusions notamment en cas d'accidents ;
- L’assurance décès toutes causes : c'est la prévoyance décès plus complète, elle inclut aussi les cas de suicide (avec un délai de carence d’environ 12 mois). Recommandée si vous chercher une couverture large, restez vigilants sur les exclusions (sports extrêmes, activités à risques, etc.).
Une assurance décès sans questionnaire médical est possible surtout si vous souscrivez avant 50 ans. En contrepartie, le capital est souvent plafonné et la carence plus longue. Au-delà, un questionnaire médical est souvent demandé.
Quel est prix de l'assurance décès ?
Plus vous souscrivez jeune (bon état de santé, espérance de vie élevée), plus la cotisation sera abordable.
Comptez en moyenne :
- 120 à 150 € par an pour un trentenaire avec un capital assuré de 100 000 € ;
- plus de 300 € par an pour les quarantenaires pour ce même capital ;
- Plus de 1 000€ par an après 60 ans.
De façon logique, le montant du capital assuré impacte directement le prix de l'assurance décès. Pour évaluer le capital idéal pour vos bénéficiaires, demandez-vous à quoi il servira : pour votre conjoint sans ou à faibles revenus ? Pour assurer les études de vos enfants ? Pour financer des crédits en cours ?
Notre conseil :
Souscrivez une assurance décès avec un capital au moins égal à 3 ans de salaires brut
Quelles garanties choisir ?
Les garanties concourent aussi au choix de votre contrat d’assurance décès. Comme pour toute assurance, les protections proposées varient d’un assureur à l’autre. Vous devez donc évaluer celles qui sont les plus importantes à vos yeux pour le bien de vos proches :
- choix du versement en capital ou en rente ;
- doublement du capital en cas de décès accidentel ;
- rente éducation : le capital sera versé sous forme de rente temporaire pour les études de vos enfants jusqu’à un âge limité (en général leurs 25 ans) ;
- versement du capital en cas de perte totale et irréversible d’autonomie (PTIA) ;
- garantie invalidité, qu’elle soit totale ou partielle ;
- garanties d'assistance : aide à domicile, aide psychologique, aide pour les démarches administratives.
Quelles sont les conditions restrictives ?
Avant de souscrire votre assurance décès, vérifiez les conditions restrictives et les exclusions du contrat.
En effet, certaines assurances ont des garanties limitées.
Par exemple, certains prévoient l'activation du capital uniquement si le décès est dû à une cause extérieure soudaine et imprévisible. Privilégiez plutôt un contrat couvrant le décès quelle qu’en soit la cause.
De même, faites attention aux délais de carence. C'est la période, après la souscription, où vous ne serez pas couvert par votre assurance décès. Les meilleures assurances décès sont sans délai de carence.
Pourquoi souscrire une assurance décès ?
Une assurance décès est un contrat de prévoyance. Vous versez des cotisations régulières et, à votre décès ou en cas de Perte Totale et Irréversible d’Autonomie, l’assureur transmet un capital ou une rente aux bénéficiaires que vous avez choisis.
Ainsi, vous sécurisez l’avenir financier de votre conjoint, de vos enfants, ou de toute personne qui vous tient à cœur, tout en préservant votre épargne personnelle.
Tout adulte responsable peut souscrire une assurance décès, mais agir tôt reste le plus avantageux.
Dès 50 ans, on parle d'assurance décès senior. Elle cible des besoins spécifiques, mais proposent souvent des tarifs plus élevés. Notez qu'après 70 ans, sosucrire un tel contrat devient plus difficile moyennant une cotisation élevée ou avec des garanties plus restreintes.
L’assurance décès assure un capital ou une rente à vos proches, tandis qu’une assurance obsèques couvre uniquement les frais de vos funérailles. Ce sont deux protections complémentaires.
Comment souscrire la meilleure assurance décès ?
Souscrire la meilleure assurance décès est relativement simple. Comme pour toute assurance, les offres sont nombreuses. Prenez le temps de réfléchir à vos besoins et réalisez plusieurs devis. Vous obtenez ainsi une vision globale des prix à garanties égales.
Choisir la meilleure assurance décès ne se résume pas à comparer les tarifs. Il faut s’assurer que le contrat réponde vraiment à vos besoins et à ceux de vos proches.
La démarche pour trouver la meilleure assurance décès demande de :
- Définir le montant du capital à garantir : il doit suffire à couvrir les frais d’obsèques, rembourser un crédit ou soutenir financièrement un conjoint ou des enfants ;
- Vérifier le type de contrat proposé (temporaire, vie entière, toutes causes), les exclusions mentionnées (suicide, sports à risques, etc.), le délai de carence et l’âge limite pour souscrire ;
- Prendre en compte votre état de santé : certains assureurs demandent un questionnaire médical ou un bilan complet, surtout après 65 ans. Si vous avez un profil senior ou des antécédents médicaux, comparez les conditions d’acceptation et privilégiez les contrats avec des formalités allégées ;
- Adapter la périodicité de vos cotisations (mensuelles, trimestrielles ou en une seule fois) à votre budget ;
- Choisir avec soin votre clause bénéficiaire : vous êtes libre de choisir la ou les personnes de otre choix et la clause est modifiable à tout moment.
Attention, les fausses déclarations ou les omissions, intentionnelles ou non, peuvent entrainer de lourdes conséquences. Votre assureur peut annuler votre contrat sans vous rembourser les sommes déjà versées, augmenter vos cotisations ou encore ne pas vous indemniser.
Les démarches pour souscrire votre assurance décès sont classiques (choix de la formule, ajout de garanties optionnelles, remise des pièces justificatives, signature du contrat par les deux parties, etc.).
Quel est le prix de la meilleure assurance décès ?
Le prix de votre assurance décès débute à une dizaine d'euros par mois et peut dépasser plus de 100€ par mois en fonction de :
- la formule et les garanties optionnelles que vous choisissez ;
- votre âge : plus vous souscrivez jeune, plus votre prime d'assurance sera abordable ;
- le montant du capital désiré, plus il sera élevé plus votre prime le sera également. Vous pouvez cependant choisir le montant du capital voulu à la signature puis le diminuer quelques années après, le contrat n’étant en principe pas figé sur ce point ;
- votre profil : des surprimes s'appliquent dans certaines situations. Par exemple si vous exercez une profession à risques, ou si votre état de santé n’est pas très bon au moment de la souscription, vous paierez un peu plus pour ce risque. Un bilan médical peut être exigé par l’assureur, notamment pour les plus de 50 ans.
Conseil
Que vous choisissiez entre paiement mensuel ou annuel : étalez vos mensualités au maximum afin de les supporter plus facilement. Envisagez aussi un contrat prévoyance plus performant sur le long terme.
Comment changer d'assurance décès ?
Par définition, l'assurance décès est un contrat facultatif et à tacite reconduction. Par conséquent, vous êtes en droit de le résilier chaque année, sauf si :
- vous atteignez l’âge limite fixé dans le contrat ;
- le décès survient ;
- vous demandez la résiliation par écrit.
Comment résilier votre assurance décès ? Pour mettre fin à votre contrat il vous suffit de rédiger une lettre de résiliation en recommandé, avec accusé de réception. Envoyez-la au moins 2 mois avant la date d'échéance annuelle (date anniversaire du contrat).
Depuis la loi Chatel, votre assureur est obligé de vous aviser de la date d'échéance de votre contrat 3 mois à 15 jours avant. Si vous ne le recevez pas, vous disposez d’un délai de 20 jours supplémentaire pour pouvoir rompre votre contrat.
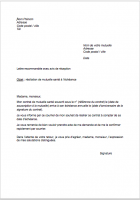
Nous vous conseillons de consulter les clauses concernant la résiliation de votre assurance décès dans les conditions générales afin d'être sûr de la façon de procéder. Pour vous aider, voici un modèle de lettre de résiliation à télécharger.
Télécharger notre modèle de lettre de résiliation d'assurance décès :
FAQ - Meilleure assurance décès
Quelle est la meilleure assurance décès pour protéger sa famille ?
La meilleure assurance décès est celle qui correspond à votre situation personnelle : votre âge, votre état de santé, vos revenus et le niveau de protection souhaité. Pour protéger efficacement votre famille, privilégiez un contrat avec un capital suffisant, une couverture toutes causes et idéalement sans délai de carence.
Quelle est la meilleure assurance décès après 60 ?
Passé 60 ans, certaines compagnies d’assurance proposent des assurances décès seniors adaptées. Ces contrats ont parfois un capital limité et peuvent exclure certaines garanties. Recherchez une formule vie entière ou temporaire sans questionnaire médical et vérifiez bien les limites d’âge à la souscription et au décès.
Quelle est la différence entre assurance décès et assurance obsèques ?
Les deux contrats ne répondent pas au même besoin. L'assurance décès protège le niveau de vie de vos proches. L'assurance obsèques finance seulement vos funérailles.