








En octobre 2026, les meilleurs taux de crédit immobilier s'établissent autour de 3,17 % sur 15 ans, 3,39 % sur 20 ans et 3,47 % sur 25 ans. Ils continuent de monter ce mois-ci, et deux signaux vont dans le même sens. L'OAT 10 ans, la référence des banques, a dépassé 4,7 % fin septembre, et la BCE a relevé ses taux le 10 septembre. Ce baromètre, mis à jour chaque mois, vous donne les taux du moment, leur évolution et les facteurs qui les font bouger.
Ce qu'il faut retenir
- Meilleurs taux en octobre 2026 : environ 3,17 % sur 15 ans, 3,39 % sur 20 ans, 3,47 % sur 25 ans.
- Tendance : les taux de crédit repartent à la hausse.
- Le signal à suivre : l'OAT 10 ans a dépassé 4,7 % fin septembre, ce qui tire les taux de crédit vers le haut.
- Taux d'usure T4 2026 : 5,40 % pour les prêts de 20 ans et plus, en vigueur depuis le 1er octobre.
- La BCE a relevé ses taux directeurs de 0,25 point le 10 septembre, sa deuxième hausse depuis juin.
Les taux de crédit immobilier en octobre 2026
Voici les meilleurs taux constatés ce mois-ci, selon la durée d'emprunt. Ces taux correspondent aux meilleurs profils. Votre taux réel dépend de votre situation (apport, revenus, gestion de compte).
| Durée | Meilleur taux (octobre 2026) | Taux moyen de marché |
|---|---|---|
| 15 ans | 3,17 % | 3,30 % |
| 20 ans | 3,39 % | 3,51 % |
| 25 ans | 3,47 % | 3,58 % |
Taux hors assurance, constatés en octobre 2026. Les meilleurs taux sont ceux obtenus par les profils les plus solides. Données susceptibles d'évoluer.
Par rapport au mois précédent, les taux sont en hausse. Votre taux à vous dépend de votre dossier, tout comme votre capacité d'emprunt. Une simulation vous donne un chiffre personnalisé.
Pourquoi les taux varient d'une région à l'autre
Un même profil peut obtenir un taux différent selon la région où il emprunte. Ce n'est pas un hasard, les banques régionales fixent une partie de leur politique commerciale localement.
Plusieurs facteurs expliquent ces écarts. Les caisses régionales des grands réseaux (Crédit Agricole, Caisse d'Épargne, Banque Populaire) disposent d'une autonomie sur leurs barèmes et adaptent leurs taux à la concurrence locale.
Dans une région où plusieurs banques se disputent les emprunteurs, les taux ont tendance à être plus bas. Les objectifs commerciaux varient aussi. Une banque qui veut conquérir des parts de marché sur un territoire donné se montrera plus agressive sur les taux.
L'évolution des taux immobiliers depuis 2024
Prendre du recul aide à situer le moment présent. Le graphique ci-dessous retrace l'évolution des meilleurs taux depuis janvier 2024, sur les trois durées de référence.
Trois grandes phases se dégagent :
- Début 2024, les taux étaient élevés, autour de 3,8 % sur 15 ans et 4 % sur 20 ans, séquelles de la remontée de 2022-2023.
- Courant 2024 et jusqu'à mi-2025, ils ont nettement reflué, jusqu'à un point bas autour de 2,90 % sur 15 ans au printemps 2025, une fenêtre très favorable pour les emprunteurs.
- Depuis fin 2025, les taux remontent et tournent autour de 3,2 à 3,5 % selon la durée en octobre 2026.
La tendance reste à la hausse. La suite dépendra surtout de l'évolution de l'OAT 10 ans et des décisions de la BCE, que nous détaillons ci-dessous.
Ce qui fait bouger les taux : OAT, taux d'usure et BCE
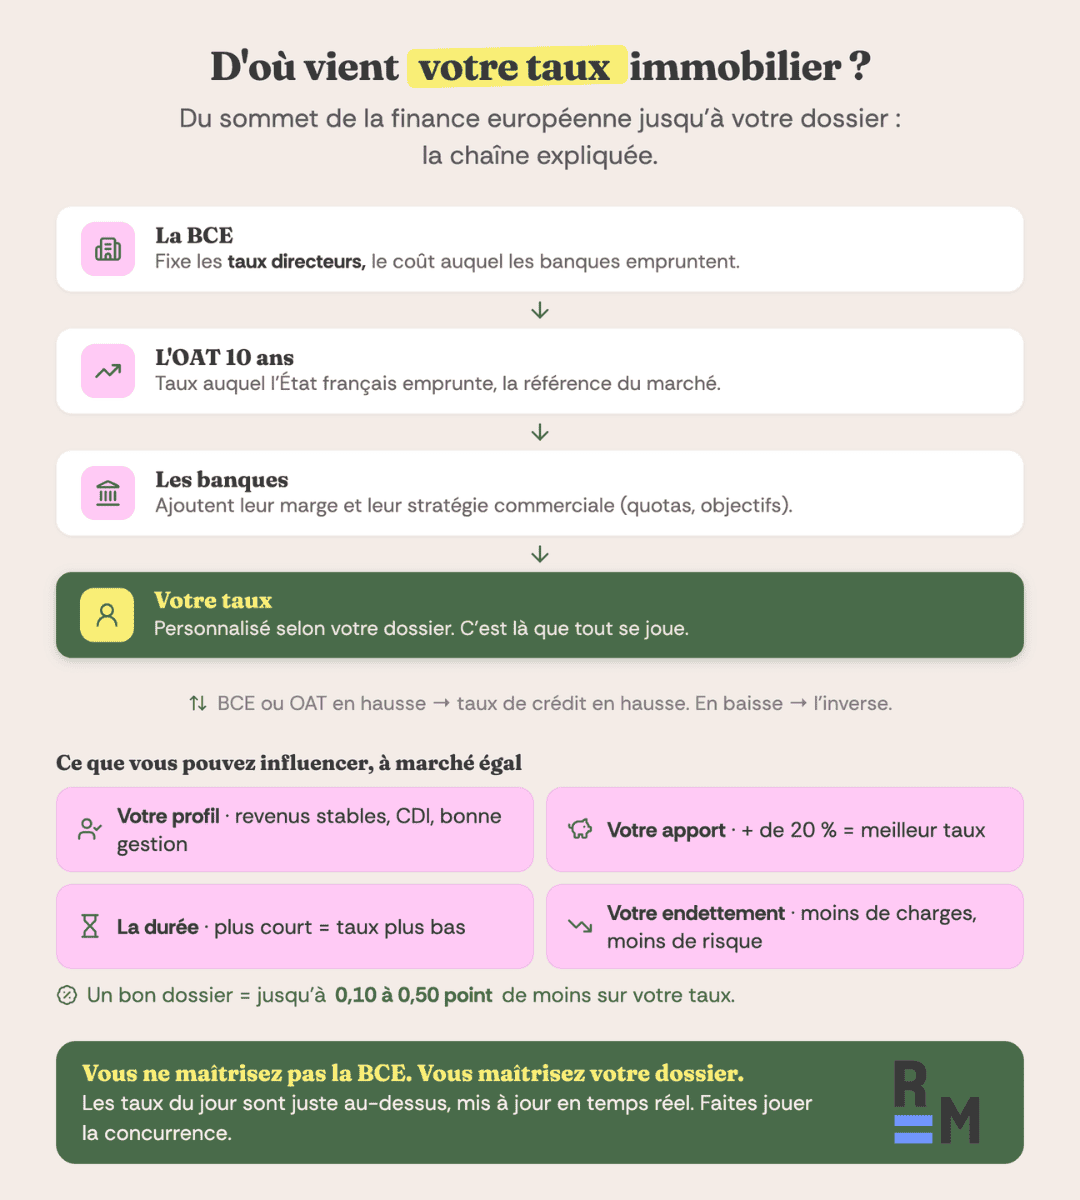
Trois indicateurs déterminent l'évolution des taux immobiliers. Les comprendre, c'est anticiper.
L'OAT 10 ans, la vraie boussole des banques
L'Obligation Assimilable du Trésor à 10 ans est le taux auquel l'État français emprunte sur les marchés. C'est la référence que les banques utilisent pour fixer leurs barèmes de prêts à taux fixe, bien plus que les taux directeurs de la BCE.
En juillet 2026, l'OAT 10 ans a franchi les 4 %. Elle a continué de grimper depuis, à 4,43 % le 10 septembre puis au-delà de 4,7 % fin septembre. Sur le trimestre, c'est sa plus forte hausse depuis 1987. Quand l'OAT monte à ce rythme, les barèmes des banques finissent par suivre.
Le taux d'usure, le plafond protecteur
Fixé chaque trimestre par la Banque de France, le taux d'usure est le taux maximal (TAEG, assurance et frais compris) au-delà duquel une banque ne peut pas prêter. Depuis le 1er octobre 2026, il s'établit à 5,40 % pour les prêts de 20 ans et plus (5,29 % au trimestre précédent), 4,68 % de 10 à 20 ans et 4,09 % sous 10 ans. La prochaine révision est prévue au 1er janvier 2027.
La BCE, en toile de fond
La Banque centrale européenne a relevé ses taux directeurs de 0,25 point le 10 septembre 2026, ce qui porte son taux de dépôt à 2,50 %. C'est sa deuxième hausse de l'année, après celle du 11 juin (la première depuis 2023) et une pause le 23 juillet. Ses décisions influencent surtout le coût de l'argent à court terme. Leur effet sur les prêts immobiliers à taux fixe est plus indirect que celui de l'OAT.
Les données du taux d'usure sont publiées par la Banque de France.

"« Les taux élevés ne sont pas toujours une fatalité : les banques les ajustent souvent en fonction de leurs quotas de prêts. Une fois leurs objectifs atteints, elles relèvent les taux pour freiner la demande. Mais dès qu’elles veulent attirer de nouveaux clients, les taux redescendent automatiquement. »"
Comment obtenir le meilleur taux en 2026 ?
Les taux affichés sont des repères : votre taux réel se négocie. Voici les leviers les plus efficaces :
- Soigner son profil : Un apport d'au moins 10 %, des comptes bien tenus sur les trois derniers mois et un endettement maîtrisé sous 35 % déclenchent les meilleures conditions. Renforcez votre apport autant que possible.
- Mettre les banques en concurrence : C'est le rôle d'un courtier, comparer et négocier à votre place. Pour un accompagnement en ligne sur le prêt, notre partenaire Pretto peut vous y aider.
- Comparer le TAEG, pas seulement le taux : Le taux annuel effectif global intègre l'assurance, la garantie et les frais. C'est lui qui reflète le coût réel.
- Optimiser l'assurance emprunteur : C'est le levier le plus sous-estimé, et c'est notre métier. L'assurance entre dans le TAEG et peut représenter jusqu'à 30 % du coût de votre crédit. En la déléguant, à garanties équivalentes, vous réduisez votre coût total sans toucher au taux du prêt. D'après les devis réalisés sur notre comparateur, l'économie estimée médiane avec l'offre sélectionnée tourne autour de 5 000 € sur la durée restante du prêt. Un dossier sur deux fait mieux, un sur quatre dépasse même les 10 000 €. Et plus il vous reste à rembourser, plus elle grimpe. Découvrez la délégation d'assurance, possible à tout moment grâce à la loi Lemoine.
"« On considère qu’un bon taux se situe autour de 3 %, voire un peu moins si les banques se montrent flexibles. »"
FAQ : Taux crédit immobilier
Quel est le taux moyen d'un crédit immobilier en octobre 2026 ?
Les meilleurs taux tournent autour de 3,17 % sur 15 ans, 3,39 % sur 20 ans et 3,47 % sur 25 ans. Les taux moyens de marché sont un peu plus élevés, de 3,30 à 3,58 % selon la durée.
Les taux immobiliers vont-ils baisser fin 2026 ?
Rien ne l'indique pour l'instant. Après une baisse en 2024-2025, les taux remontent depuis fin 2025. L'OAT 10 ans, au-delà de 4,7 % fin septembre, et les deux hausses de la BCE (juin et septembre) tirent plutôt les taux vers le haut. La prudence reste de mise d'ici la fin de l'année.
Qu'est-ce que l'OAT 10 ans et pourquoi est-elle importante ?
C'est le taux auquel l'État français emprunte à 10 ans. Les banques s'en servent comme référence pour fixer leurs taux de prêt à taux fixe. Quand l'OAT monte, les taux immobiliers ont tendance à suivre.
Quel est le taux d'usure au troisième trimestre 2026 ?
Il est de 5,29 % pour les prêts immobiliers de 20 ans et plus. Ce plafond, fixé par la Banque de France, sera révisé le 1er octobre 2026.
Comment obtenir le meilleur taux immobilier ?
Soignez votre apport et la tenue de vos comptes, mettez les banques en concurrence, comparez le TAEG et optimisez votre assurance emprunteur, qui pèse lourd dans le coût total.