
Vendre votre logement pour en acheter un autre, c'est toute une organisation. Vous pouvez vendre avant d'acheter (le plus sécurisant), acheter avant de vendre (avec un prêt relais pour financer la transition), ou tenter de signer les deux le même jour (l'idéal, mais délicat à coordonner). Le bon choix dépend de votre budget, du marché et de votre tolérance au risque. Voici comment synchroniser les deux opérations sans vous retrouver sans logement ni en double financement.
Ce qu'il faut retenir
- Trois stratégies possibles : vendre avant, acheter avant, ou signer le même jour.
- Vendre avant d'acheter est le plus sûr, vous connaissez votre budget et évitez le prêt relais.
- Acheter avant de vendre suppose un financement de transition, prêt relais ou prêt achat-revente.
- En tant que secundo-accédant, vous êtes souvent avantagé par les banques (apport plus élevé).
- Le même jour est possible mais fragile, un simple retard de virement peut tout décaler.
Vendre avant d'acheter ou acheter avant de vendre ?
C'est la première question à trancher, car elle détermine toute votre stratégie. Trois scénarios existent, chacun avec ses avantages et ses risques.
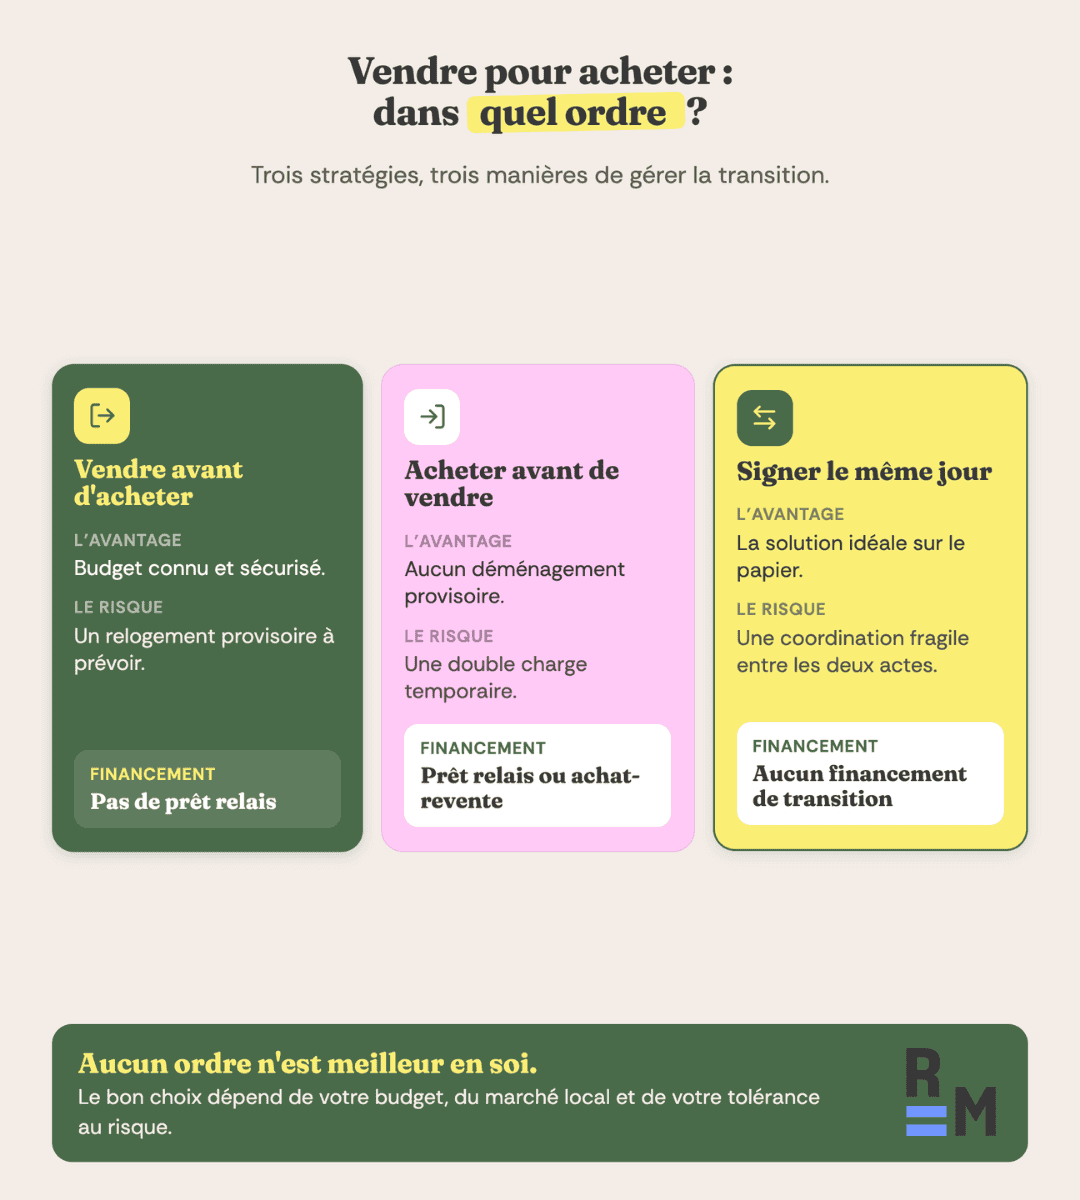
- Vendre avant d'acheter (le plus sécurisant) : Vous vendez d'abord, puis vous achetez en connaissant précisément votre budget. Vous évitez le double financement et renforcez votre crédibilité face aux vendeurs. Le risque est de devoir vous reloger provisoirement si votre bien se vend avant que vous ayez trouvé.
- Acheter avant de vendre (le plus souple) : Vous achetez votre nouveau logement sans attendre la vente de l'ancien, ce qui évite un déménagement provisoire. Mais vous assumez une double charge temporaire, qui suppose une solution de financement de transition (prêt relais ou achat-revente).
- Signer le même jour (l'idéal, mais fragile) : Vous coordonnez les deux signatures à la même date, donc aucune période de transition, ni financement relais. C'est la situation optimale, mais la coordination est délicate.
Le bon choix dépend de votre situation financière, de l'état du marché (un bien se vend-il vite dans votre secteur ?) et de votre tolérance au risque.
Vendre avant d'acheter : la stratégie la plus sûre
Vendre puis racheter est souvent recommandé, car c'est l'ordre le plus sécurisé. Voici son bilan :
| Avantages | Inconvénients |
|---|---|
| Vous connaissez le budget exact pour votre achat | Relogement provisoire possible si la vente est rapide |
| Pas de double charge à assumer | Frais de déménagement potentiellement doublés |
| Vous vendez sans pression, dans de bonnes conditions | La recherche du nouveau bien peut être longue |
| Offre d'achat facilitée (sans condition de vente) | - |
Notre conseil :
Ne vous précipitez pas, mais ne tardez pas non plus à lancer la mise en vente. Selon le marché, votre bien peut mettre du temps à trouver preneur. Et si au contraire il se vend vite, vous pouvez négocier une vente longue pour vous laisser le temps d'acheter. Ayez surtout un projet clair avant de vous lancer, pour éviter les pertes d'argent.
Acheter avant de vendre : quelles solutions de financement ?
Si vous achetez avant d'avoir vendu, il faut financer la transition. Quatre solutions existent :
- Le prêt relais : C'est la solution la plus connue. La banque vous avance une partie de la valeur de votre bien actuel (souvent 50 à 70 %) pour financer le nouvel achat, en attendant la vente. C'est un crédit de transition de 12 à 24 mois. Plus vous vendez vite, moins il vous coûte cher.

"“Beaucoup de propriétaires redoutent le prêt relais alors qu'il peut être très utile lorsqu'il est utilisé sur une courte période. En revanche, j'ai déjà rencontré des vendeurs qui avaient surestimé la facilité avec laquelle leur bien se revendrait. Avant de s'engager, il est important de rester prudent sur le délai et le prix de vente envisagés. “"
- Le prêt achat-revente : Moins connu, il regroupe en un seul crédit le financement du nouveau bien et le capital restant dû sur l'ancien. Avantage : une seule mensualité, sur une durée plus longue, avec un taux d'endettement souvent inférieur à celui du prêt relais, et jusqu'à 2 ans pour vendre.
- La clause suspensive de vente : Vous intégrez au compromis de votre futur bien une clause précisant que l'achat ne se réalisera que si votre bien actuel est vendu. À négocier avec le vendeur, qui n'est pas obligé de l'accepter.
- La vente à un iBuyer : Des acteurs comme les iBuyers proposent de racheter votre bien très rapidement (une offre en 24-48 h, vente en quelques semaines), moyennant une décote. Utile si vous êtes pressé et voulez sécuriser la vente avant d'acheter.
Acheter en étant déjà propriétaire : le cas du secundo-accédant
Si vous êtes déjà propriétaire et que vous achetez un nouveau bien, vous êtes un secundo-accédant. Bonne nouvelle, vous êtes souvent avantagé par les banques.
La première question à vous poser est déterminante pour votre financement. Voulez-vous vendre ou louer votre logement actuel ? Si vous vendez, le produit de la vente alimente votre apport. Si vous louez pour financer votre achat, votre logement actuel devient une résidence secondaire ou un investissement locatif, ce qui change votre fiscalité et votre plan de financement.
Les secundo-accédants disposent en général d'un apport plus important que les primo-accédants, grâce au capital déjà remboursé sur leur premier bien. Cet apport plus élevé leur permet souvent d'obtenir des taux plus avantageux et de meilleures conditions. Certaines banques proposent même des offres dédiées aux propriétaires souhaitant acquérir une nouvelle résidence ou investir.
Signer la vente et l'achat le même jour
Coordonner les deux signatures à la même date est la situation idéale, car elle n'implique ni relogement, ni double financement, ni prêt relais. C'est tout à fait possible, avec de l'organisation.
Concrètement, vous planifiez les deux actes à l'étude notariale le même jour. La vente de votre bien le matin, l'achat du nouveau l'après-midi. Le notaire vous assiste dans cette coordination, en lien avec les autres notaires, agents et acteurs des transactions. En principe, vous récupérez les clés de votre nouveau logement dans la foulée, sauf entrée en jouissance décalée d'un commun accord.
"Sur le papier, vendre et acheter le même jour paraît idéal. Mais en pratique, il suffit parfois qu'un virement bancaire arrive en retard ou qu'un dossier de prêt prenne quelques jours de plus pour décaler toute l'opération. Les notaires ont l’habitude mais ils ne peuvent pas toujours maîtriser tous les aléas inhérents à ce type de montage."
C'est pourquoi, même en visant le même jour, il est prudent de prévoir un plan B (solution de relogement courte ou financement relais de secours) en cas de décalage de dernière minute.
FAQ : vendre pour acheter
Faut-il vendre avant d'acheter ou acheter avant de vendre ?
Vendre avant d'acheter est le plus sûr. Vous connaissez votre budget et évitez le double financement. Acheter avant de vendre offre plus de souplesse mais suppose un prêt relais. Le choix dépend de votre budget et du marché.
Comment acheter un bien sans avoir vendu le sien ?
Plusieurs solutions : le prêt relais (avance de 50 à 70 % de la valeur de votre bien), le prêt achat-revente, une clause suspensive de vente dans le compromis, ou la vente rapide à un iBuyer.
Peut-on vendre et acheter le même jour ?
Oui, c'est la situation idéale. Le notaire coordonne les deux signatures, souvent la vente le matin et l'achat l'après-midi. Mais un retard de virement ou de dossier peut décaler l'opération, donc prévoyez un plan B.
Prêt relais ou prêt achat-revente : quelle différence ?
Le prêt relais avance une partie de la valeur du bien à vendre, en parallèle du nouveau prêt. Le prêt achat-revente regroupe tout en un seul crédit, avec une seule mensualité et un taux d'endettement souvent inférieur.