
Le crowdfunding immobilier consiste à prêter votre épargne à un promoteur, via une plateforme en ligne, pour financer une opération immobilière, en échange d'un rendement fixe sur 12 à 36 mois. Les rendements affichés sont élevés (autour de 11 % brut en 2025), mais le risque l'est tout autant : depuis 2023, les retards et défauts de remboursement ont fortement augmenté. Ce placement peut diversifier votre patrimoine, à condition d'en comprendre les risques réels.
Ce qu'il faut retenir
- Vous prêtez à un promoteur, vous ne devenez pas propriétaire d'un bien. C'est un placement financier, pas de l'immobilier locatif.
- Rendement brut moyen : environ 11 % en 2025, mais avant impôt et hors projets en défaut.
- Le risque est réel et en hausse : l'AMF constate 25 à 30 % de retards et près de 10 % de défauts sur les projets récents.
- Le capital n'est pas garanti : en cas d'échec du projet, vous pouvez perdre tout ou partie de votre mise.
- Vérifiez toujours l'agrément PSFP de la plateforme sur la liste blanche de l'AMF avant d'investir.
⚠️ Le crowdfunding immobilier présente un risque de perte en capital. N'investissez qu'une part limitée de votre épargne et diversifiez vos projets.
Qu'est-ce que le crowdfunding immobilier ?
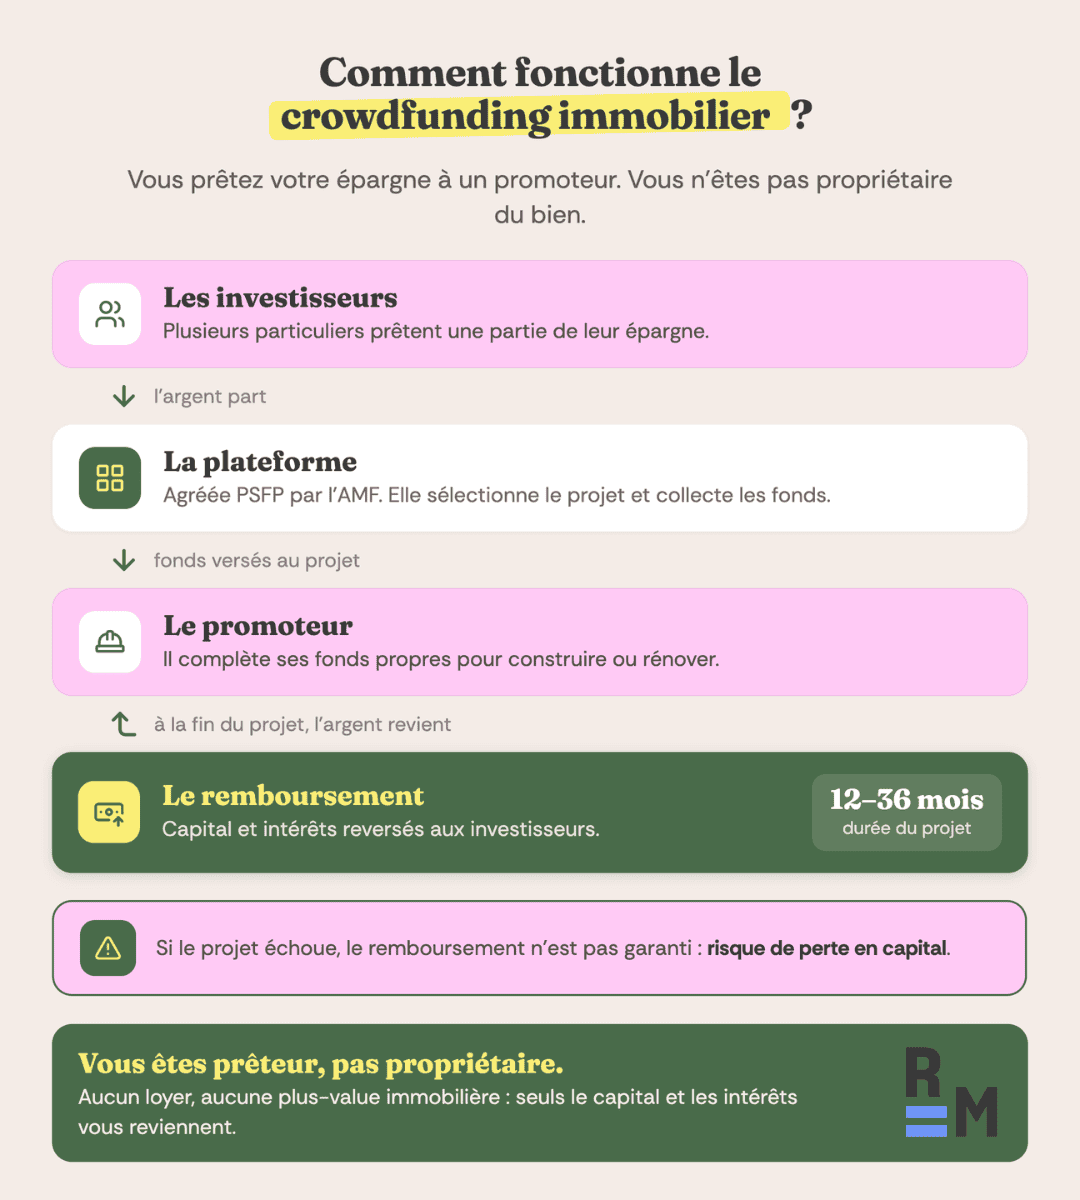
Le crowdfunding immobilier, ou financement participatif immobilier, permet à des particuliers de prêter collectivement des fonds à un opérateur immobilier (promoteur, marchand de biens) via une plateforme en ligne. En échange, l'investisseur perçoit des intérêts à un taux fixé à l'avance.
Contrairement à ce que le nom suggère, vous ne devenez pas propriétaire d'un bien. Dans la grande majorité des cas, vous prêtez de l'argent sous forme d'obligations. Votre rôle est celui d'un prêteur, pas d'un propriétaire. Vous ne percevez ni loyer, ni plus-value immobilière, seulement les intérêts de votre prêt.
Ces fonds servent au promoteur à compléter ses fonds propres, en parallèle du prêt bancaire, pour financer une opération de construction ou de rénilitation, souvent en VEFA (vente en l'état futur d'achèvement). Le crowdfunding intervient généralement une fois le permis de construire obtenu. L'engagement dure le plus souvent de 12 à 36 mois.
Il existe aussi une variante, le crowdfunding immobilier locatif, où la plateforme acquiert un bien destiné à la location et où vous percevez une part des loyers. Le rendement y est plus faible mais l'horizon plus long.
Quel rendement et quels risques en 2026 ?
C'est le cœur du sujet, et il faut le regarder en face. Le crowdfunding immobilier offre des rendements élevés parce qu'il comporte des risques élevés.
Le rendement brut moyen s'établissait autour de 11 % en 2025, en légère hausse par rapport aux années précédentes. Mais attention, c'est un rendement brut, avant fiscalité, et surtout avant prise en compte des projets en défaut.
Le rendement net réellement perçu est nettement inférieur, de l'ordre de 7 à 8 % sur les projets remboursés normalement, une fois la fiscalité déduite.
Les risques sont en forte hausse depuis 2023. C'est le point que trop d'articles minimisent. Le marché traverse une période difficile :
- Les retards de remboursement concernent désormais une part importante des projets : l'AMF évoque 25 à 30 % de projets en retard sur les opérations récentes.
- Les défauts (procédures collectives) ont fortement progressé, atteignant près de 10 % selon l'AMF.
- Les pertes définitives sont estimées entre 4 et 6 % des montants investis selon le baromètre Forvis Mazars 2025.
- Le risque de plateforme existe aussi : plusieurs acteurs ont cessé leur activité ou été repris en 2025. En cas de faillite de la plateforme, la récupération des fonds se complique.
⚠️ En cas d'échec d'un projet, vous pouvez perdre tout ou partie de votre capital. De plus, ce placement est illiquide : votre argent est bloqué jusqu'au terme, sans possibilité de retrait anticipé. Le Médiateur de l'AMF a constaté en 2024 un triplement des saisines d'investisseurs liées au crowdfunding immobilier.
Quelle fiscalité pour le crowdfunding immobilier ?
Les intérêts que vous percevez sont, par défaut, soumis au Prélèvement Forfaitaire Unique (PFU), aussi appelé « flat tax », au taux de 31,4 %. Il se décompose en 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux.
Vous pouvez, si c'est plus avantageux pour vous, opter pour l'imposition au barème progressif de l'impôt sur le revenu, à la place du PFU. Ce choix se fait au moment de votre déclaration et s'applique à l'ensemble de vos revenus de capitaux mobiliers.
💡 Certaines plateformes proposent de loger vos investissements en crowdfunding obligataire dans un PEA-PME, ce qui permet, sous conditions et après 5 ans de détention, de bénéficier d'une exonération d'impôt sur le revenu (les prélèvements sociaux restant dus). Toutes les plateformes ne le proposent pas, donc renseignez-vous avant d'investir. Attention, il s'agit du PEA-PME, pas du PEA classique.
En cas de perte en capital sur un projet, celle-ci peut, sous conditions, être imputée sur les gains de même nature. Pour une situation personnalisée, rapprochez-vous d'un conseiller fiscal.
Comment choisir une plateforme de crowdfunding immobilier ?
Le choix de la plateforme est déterminant, car c'est elle qui sélectionne les projets et défend vos intérêts en cas de difficulté.
Depuis le 10 novembre 2023, toute plateforme proposant du financement participatif en France doit détenir l'agrément européen de Prestataire de Services de Financement Participatif (PSFP), délivré par l'AMF. Ce statut a remplacé les anciens statuts CIP et IFP.
Sans cet agrément, une plateforme opère illégalement. Vérifiez toujours sa présence sur la liste blanche de l'AMF avant d'investir, et son absence des listes noires (rubrique « Mises en garde » sur amf-france.org).
Parmi les plateformes agréées connues figurent Homunity, Anaxago, Fundimmo, La Première Brique ou Lendopolis.
Au-delà de l'agrément, comparez plusieurs critères :
- le track record de la plateforme (taux de défaut, taux de retard, historique de remboursement),
- la qualité de sélection des projets,
- le ticket d'entrée (de quelques dizaines à plusieurs milliers d'euros),
- et la transparence de l'information fournie.
Avant chaque souscription, lisez intégralement le KIIS (document d'informations clés sur l'investissement), imposé par la réglementation, qui détaille les risques du projet.
Le crowdfunding immobilier est-il fait pour vous ?
Ce placement peut avoir sa place dans une stratégie de diversification, mais il ne convient pas à tous les profils ni à toutes les épargnes.
- Il peut être pertinent si vous cherchez à diversifier un patrimoine déjà constitué, si vous acceptez un risque de perte en capital en contrepartie d'un rendement potentiel élevé, et si vous pouvez immobiliser votre argent pendant plusieurs années sans en avoir besoin.
- Il est à éviter si cette épargne est votre épargne de précaution, si vous avez besoin de liquidité, ou si vous ne pouvez pas vous permettre de perdre les sommes engagées.
La règle de prudence communément admise : ne consacrer au crowdfunding qu'une part limitée de son patrimoine, et diversifier entre plusieurs projets et plusieurs plateformes pour diluer le risque, plutôt que de concentrer sa mise sur une seule opération.
Si votre objectif est plutôt de devenir propriétaire d'un bien pour le louer, l'investissement locatif classique reste une voie plus adaptée et mieux maîtrisable.
FAQ : crowdfunding immobilier
Quel rendement attendre du crowdfunding immobilier ?
Le rendement brut moyen était d'environ 11 % en 2025, mais c'est un chiffre avant impôt et hors projets en défaut. Le rendement net réel, après fiscalité et en tenant compte des risques, est sensiblement inférieur.
Peut-on perdre de l'argent en crowdfunding immobilier ?
Oui. Le capital n'est pas garanti. En cas d'échec du projet, vous pouvez perdre tout ou partie de votre investissement. Les pertes définitives sont estimées entre 4 et 6 % des montants investis en 2025.
Le crowdfunding immobilier est-il éligible au PEA ?
Pas au PEA classique. Certaines plateformes permettent de loger du crowdfunding obligataire dans un PEA-PME, sous conditions, avec une exonération d'impôt après 5 ans. Toutes ne le proposent pas.
Comment vérifier qu'une plateforme est fiable ?
Vérifiez qu'elle détient l'agrément PSFP sur la liste blanche de l'AMF, et qu'elle ne figure pas sur les listes noires. Méfiez-vous des rendements promis supérieurs à 15 %, souvent signes de fraude.
Quelle fiscalité s'applique aux gains ?
Les intérêts sont soumis au PFU de 31,4 % (12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux), sauf option pour le barème progressif.
Pour en apprendre davantage sur le crowdfunding immobilier :
- AMF - Mises en garde et liste des prestataires agréés PSFP Consulter Consulté le 17/08/2026
- Baromètre du crowdfunding en France 2025 - Forvis Mazars & Financement Participatif France Consulter l'étude Consulté le 17/08/2026
- Règlement (UE) 2020/1503 (ECSP) - cadre des prestataires de financement participatif Lire le règlement Consulté le 17/08/2026