
La durée de votre prêt immobilier détermine à la fois le montant de vos mensualités et le coût total de votre crédit. Plus elle est longue, plus vos mensualités baissent, mais plus vous payez d'intérêts au final. En 2026, la durée moyenne s'établit à 21 ans, et près d'un prêt sur deux est souscrit sur 25 ans, le maximum autorisé. Voici comment trouver la durée qui correspond à votre budget et à votre projet.
Ce qu'il faut retenir
- La durée moyenne d'un prêt immobilier est de 21 ans en 2026, en hausse continue.
- La durée maximale est de 25 ans (27 ans dans le neuf ou la VEFA), avec un endettement plafonné à 35 %.
- Allonger la durée baisse la mensualité et augmente la capacité d'achat, mais renchérit le coût total.
- La bonne durée est la plus courte que votre budget permet de supporter confortablement.
- Astuce méconnue : demander un taux sur 19 ans plutôt que 20 peut être plus avantageux.
Quelle est la durée moyenne d'un prêt immobilier ?
La durée d'un crédit immobilier est libre, dans une fourchette encadrée de 5 ans minimum à 25 ans maximum depuis les règles du HCSF de 2021.
En 2026, la durée moyenne constatée par l'Observatoire Crédit Logement/CSA s'établit à 252 mois, soit 21 ans, un niveau historiquement élevé.
Cette durée s'allonge d'année en année, sous l'effet de la hausse des prix et des taux. Pour préserver leur capacité d'achat tout en gardant des mensualités supportables, les ménages étalent davantage leurs remboursements. Résultat, près d'un prêt sur deux est aujourd'hui souscrit sur 25 ans ou plus, tandis que les prêts courts (moins de 10 ans) ne représentent plus que 0,6 % de la production.
Un point souvent ignoré : si les prêts sont contractés sur 20 ou 25 ans, leur durée de vie réelle est bien plus courte, souvent 8 à 10 ans. Beaucoup d'emprunteurs revendent, renégocient ou soldent leur crédit avant le terme.
💡 Comment la durée impacte le coût de votre crédit
Comment la durée influe sur vos mensualités et le coût total
C'est le cœur de l'arbitrage. La durée joue en sens inverse sur la mensualité et sur le coût total. Voici l'illustration, à capital identique.
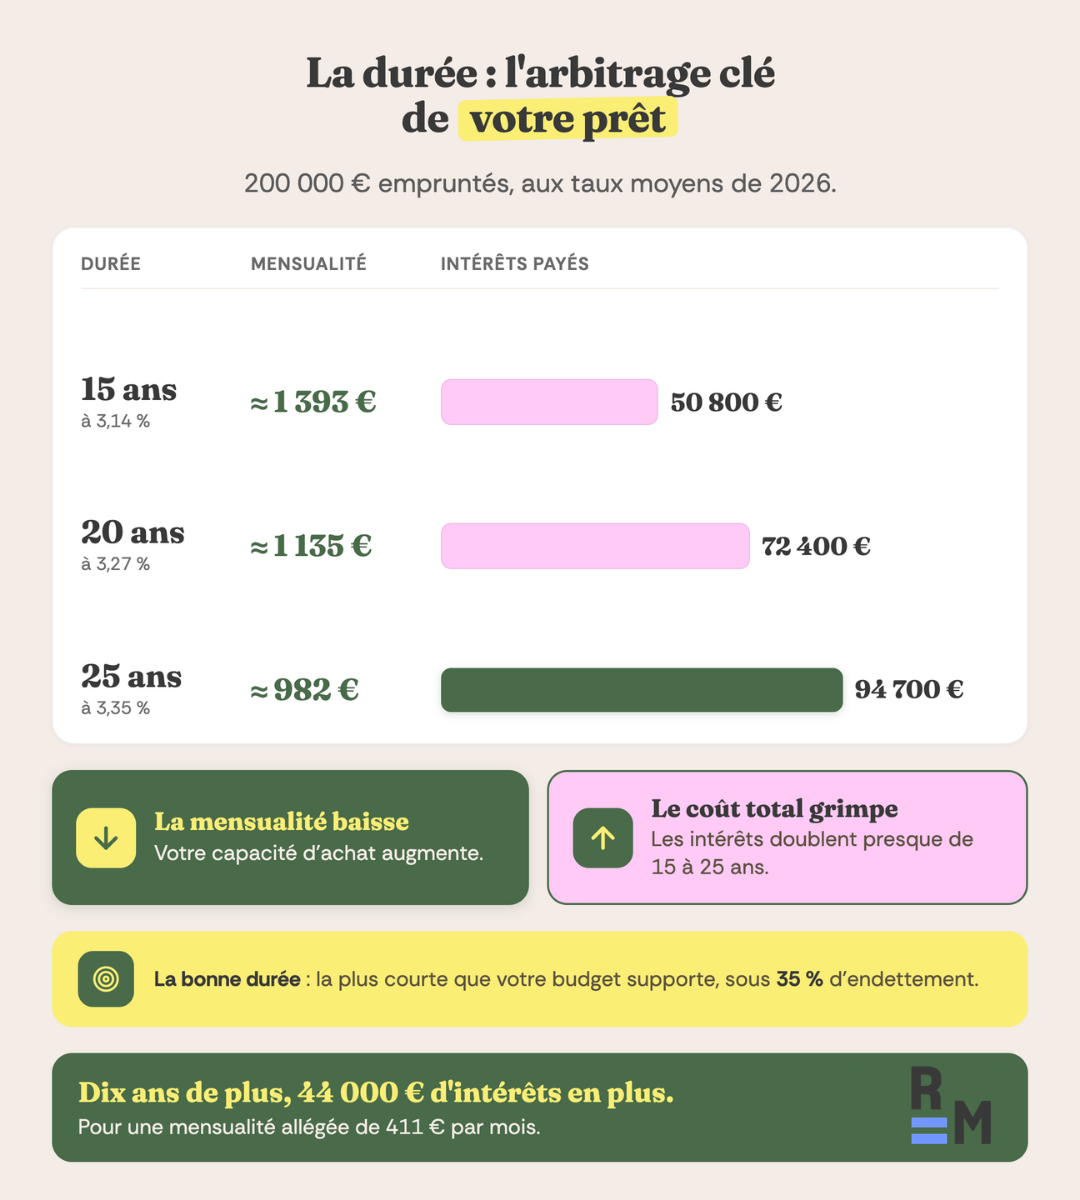
Exemple : 200 000 € empruntés, aux taux moyens de 2026.
| Durée | Taux moyen (2026) | Mensualité (hors assurance) | Coût total des intérêts |
|---|---|---|---|
| 15 ans | 3,14 % | ≈ 1 393 € | ≈ 50 800 € |
| 20 ans | 3,27 % | ≈ 1 135 € | ≈ 72 400 € |
| 25 ans | 3,35 % | ≈ 982 € | ≈ 94 700 € |
Estimations hors assurance, à recaler sur notre simulateur.
La lecture est nette : passer de 15 à 25 ans allège la mensualité de plus de 400 €, ce qui augmente d'autant votre capacité d'achat. Mais le coût des intérêts, lui, fait presque le double. Trois raisons expliquent ce surcoût : le taux est plus élevé sur les longues durées, vous payez des intérêts plus longtemps, et le coût de l'assurance emprunteur s'accumule sur davantage d'années.

"En Office notarial, je voyais souvent des acquéreurs très focalisés sur la mensualité, sans mesurer que quelques années de durée en plus pouvaient représenter plusieurs dizaines de milliers d’euros d’intérêts."
Comment choisir la bonne durée pour votre projet ?
Il n'existe pas de durée idéale universelle. La meilleure durée est celle qui équilibre votre mensualité, votre coût total et votre projet de vie. Quatre critères guident ce choix :
- Votre capacité de remboursement : La règle d'or, c'est que vos mensualités ne doivent pas dépasser 35 % de vos revenus nets, assurance comprise. Calculez votre taux d'endettement et votre capacité d'emprunt pour cadrer la durée possible.
- Votre profil : Si vos revenus sont confortables, une durée courte (15-20 ans) réduit fortement le coût du crédit et vous libère plus vite. Si votre capacité d'épargne est limitée, comme souvent chez les primo-accédants, une durée longue (20-25 ans) sécurise votre budget mensuel.
- Le coût total visé : Plus la durée est courte, moins vous payez d'intérêts. Si votre budget le permet, raccourcir la durée est le meilleur levier d'économie sur un crédit.
- Votre projet de vie : C'est le critère le plus négligé, et pourtant décisif.
"Dans la pratique, beaucoup de prêts ne vont jamais à leur terme : divorces, reventes… C’est pour cela que la durée doit être pensée en lien avec le projet de vie, pas seulement avec un taux."
Nos astuces pour optimiser la durée de votre prêt
Au-delà du choix de base, quelques leviers permettent d'affiner et de réduire le coût :
- Demandez le taux sur une durée juste en dessous : Les banques appliquent souvent le même taux par tranches (15 à 19 ans, puis 20 à 24 ans). Si vous visez 20 ans, demandez aussi le taux sur 19 ans : la mensualité augmente à peine, mais vous pouvez décrocher un taux de la tranche inférieure, donc plus avantageux.
- Déléguez votre assurance emprunteur : Beaucoup d'emprunteurs croient à tort devoir prendre l'assurance groupe de leur banque. À garanties équivalentes, la délégation d'assurance est souvent bien moins chère, et l'économie est d'autant plus forte que la durée est longue (l'assurance court sur toute la durée du prêt).
- Anticipez un éventuel rachat : Votre durée n'est pas figée. En cas de baisse des taux, un rachat de crédit permet de réduire votre durée, vos mensualités, ou les deux.
- Pour les très longues durées, soignez votre dossier. Les prêts de plus de 20 ans font l'objet d'une analyse renforcée (âge, avenir professionnel, quotité). Si vous envisagez d'emprunter sur 30 ans, sachez que c'est très rare en France et réservé à des cas spécifiques.
FAQ : durée d'un prêt immobilier
Quelle est la durée moyenne d'un prêt immobilier en 2026 ?
Elle est de 21 ans (252 mois), selon l'Observatoire Crédit Logement/CSA. Cette durée augmente d'année en année, et près d'un prêt sur deux est désormais souscrit sur 25 ans ou plus.
Vaut-il mieux emprunter sur 20 ou 25 ans ?
Sur 20 ans, vos mensualités sont plus élevées mais le coût total est nettement plus faible. Sur 25 ans, vous gagnez en capacité d'achat et en confort de mensualité, mais payez plus d'intérêts. Si votre budget supporte les mensualités sur 20 ans, c'est le choix le plus économique.
Quelle est la durée maximale d'un prêt immobilier ?
25 ans, selon les règles du HCSF, portée à 27 ans dans le neuf ou la VEFA lorsque le remboursement commence après une période de différé. Au-delà, un prêt est impossible dans le cadre réglementaire.
Pourquoi la durée des prêts s'allonge-t-elle ?
Pour préserver l'accès à la propriété : face à la hausse des prix et des taux, allonger la durée baisse la mensualité et maintient la capacité d'emprunt des ménages, même avec un apport limité.
Peut-on réduire la durée de son prêt en cours de route ?
Oui, via un remboursement anticipé partiel, une renégociation ou un rachat de crédit. Vous pouvez alors raccourcir la durée tout en gardant une mensualité proche, ce qui réduit le coût total.
Pour en apprendre davantage sur la durée moyenne d'un crédit immobilier
- Observatoire Crédit Logement / CSA — durée moyenne et taux des crédits immobiliers 2026 Voir l'article complet Consulté le 24/09/2026
- HCSF — durée maximale des crédits immobiliers (25/27 ans) et taux d'effort 35 % Voir l'article complet Consulté le 24/09/2026