

Emprunter à deux ou à plusieurs est courant pour financer un projet immobilier plus ambitieux. Dans tous ces cas, chaque co-emprunteur doit être couvert par l'assurance de prêt, et une question clé se pose. Comment répartir la couverture, c'est-à-dire la quotité, entre les emprunteurs ?
Ce qu'il faut retenir
- Chaque co-emprunteur doit être couvert par l'assurance du prêt.
- La quotité définit la part du capital assurée pour chacun.
- La couverture globale doit atteindre au moins 100 %, sinon la banque refuse le prêt.
- La répartition est libre : elle dépend des revenus et du niveau de protection souhaité.
- Chacun peut choisir une assurance différente, adaptée à son profil, pour payer moins cher.
Qu'est-ce qu'un co-emprunteur et son assurance ?
Un co-emprunteur est une personne qui contracte un prêt immobilier à plusieurs, avec une obligation solidaire. Concrètement, si l'un ne rembourse plus, la banque peut se tourner vers l'autre pour exiger le paiement de la totalité des mensualités. Un co-emprunteur a exactement les mêmes droits et obligations que l'emprunteur principal.
L'assurance de prêt protège la banque et les emprunteurs en cas de décès, d'invalidité ou d'incapacité de travail. Elle n'est pas obligatoire au sens strict de la loi, mais les banques l'exigent presque systématiquement, y compris pour un emprunt à plusieurs. Chaque co-emprunteur doit donc être assuré, car le prêt doit être couvert dans son intégralité.
Trois montages sont possibles :
- un seul emprunteur assure la totalité du prêt et paie seul les cotisations ;
- chaque co-emprunteur souscrit un contrat couvrant 100 % du crédit (protection maximale, mais coût plus élevé) ;
- ou, le plus courant, les co-emprunteurs se répartissent la couverture via la quotité.
Comment répartir la quotité entre co-emprunteurs ?
La quotité d'assurance est le pourcentage du capital assuré pour chaque co-emprunteur. C'est elle qui détermine la part du prêt que l'assurance rembourse en cas de sinistre. Sa répartition dépend des revenus de chacun et du niveau de protection souhaité.
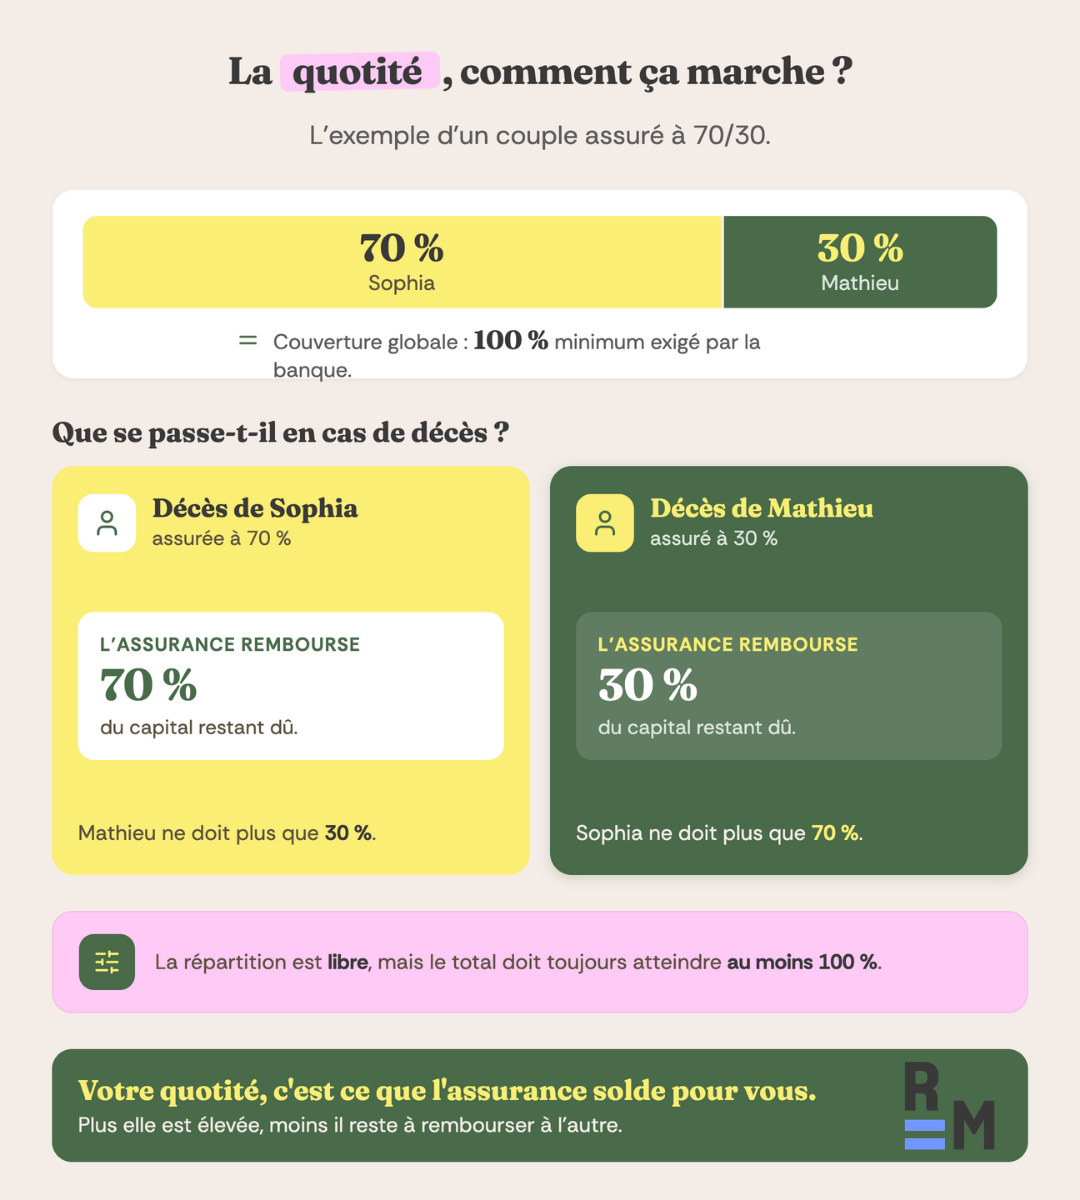
Exemple concret : Sophia et Mathieu assurent leur crédit avec une quotité de 70/30. En cas de décès ou d'invalidité de Mathieu, l'assurance prend en charge 30 % du capital restant dû (sa quotité). En cas de décès de Sophia, elle rembourse 70 %.
La répartition est libre, à une condition impérative. La couverture globale doit toujours atteindre 100 % au minimum, sinon la banque refuse le dossier. Vous pouvez donc répartir à 50/50, 70/30, 90/10 ou même 100/100.

"Pour choisir la quotité de chacun, une question à se poser : si l’un des deux n’était plus là, l’autre pourrait-il rembourser seul le restant dû ?"
| Répartition | Profil des emprunteurs |
|---|---|
| 50/50 | Revenus équivalents |
| 30/70 | Revenus différents |
| 100/100 | Volonté de protection maximale (coût plus élevé) |
💡 Une quotité à 100/100 (chacun assuré à 100 %) offre la protection maximale. Au décès de l'un, le prêt est intégralement soldé et le survivant n'a plus rien à rembourser. C'est plus cher, mais très protecteur.
"Si deux personnes sont sur le même projet immobilier et qu’il arrive quoi que ce soit à l’un, c’est le capital restant dû qui est remboursé à la hauteur de la quotité. Si on est sur 100 et 100, c’est donc 100 % du restant dû qui est remboursé."
Le cas du co-emprunteur sans revenu
Si l'un des co-emprunteurs n'a pas de revenus (étudiant, congé parental, chômage), la banque impose souvent une solution simple : l'emprunteur qui dispose de revenus assure 100 % du prêt.
Exemple concret : Hannah travaille, Sandrine n'a aucun revenu. Hannah est assurée à 100 %, Sandrine n'est pas assurée. En cas de décès d'Hannah, le prêt est intégralement remboursé. En cas de décès de Sandrine, Hannah continue de rembourser normalement.
⚠️ Attention :
Certaines banques exigent malgré tout une assurance minimale pour le co-emprunteur sans revenu, notamment s'il joue un rôle dans l'équilibre du foyer. C'est un point à négocier au cas par cas.
Faut-il choisir la même assurance et les mêmes garanties ?
Non et c'est une erreur fréquente de le croire. Chaque co-emprunteur peut choisir un assureur différent, des garanties adaptées à son profil et payer un tarif distinct. C'est même souvent la solution la plus économique.
Côté garanties, la banque exige au minimum le décès et la PTIA pour chaque assuré. Des garanties complémentaires (incapacité, invalidité, perte d'emploi) sont facultatives et à ajuster selon le profil. Un jeune emprunteur peut se contenter des garanties minimales, tandis qu'un profil senior se verra souvent demander une couverture plus large.

"Beaucoup de co-emprunteurs pensent qu’ils doivent automatiquement prendre la même assurance et les mêmes garanties. En réalité, il est souvent plus logique et moins coûteux d’ajuster les garanties en fonction du profil de chacun. Cela peut permettre d’économiser plusieurs milliers d’euros simplement en séparant leurs assurances."
Séparer les contrats est particulièrement pertinent si l'un présente un risque médical, si l'autre exerce un métier à risque, ou si les âges sont très différents.
Quelle est la meilleure assurance pour un prêt à plusieurs ?
Dans la majorité des cas, c'est la délégation d'assurance qui l'emporte, plutôt que le contrat groupe de la banque. Elle offre des tarifs plus bas, des contrats individualisés adaptés à chaque profil, une meilleure maîtrise des quotités et des économies significatives sur la durée.
Depuis la loi Lemoine, vous pouvez changer d'assurance à tout moment et sans frais, à garanties équivalentes, chaque co-emprunteur de son côté. Réassurez-moi accompagne les co-emprunteurs pour choisir la meilleure répartition de quotité, comparer les offres et sécuriser l'accord de la banque.
FAQ : assurance co-emprunteur
Un assureur peut-il refuser un co-emprunteur ?
Oui, en cas de risque médical ou professionnel élevé. Ce n'est pas le fait d'emprunter à deux qui pose problème, mais le profil de l'assuré concerné.
Les co-emprunteurs doivent-ils prendre la même assurance ?
Non. Chacun peut choisir un assureur et des garanties adaptés à son profil, ce qui permet souvent de payer moins cher, notamment quand les profils diffèrent (âge, santé, métier).
Comment répartir la quotité entre co-emprunteurs ?
Librement, selon les revenus et la protection souhaitée, à condition que la couverture totale atteigne au moins 100 %. Les répartitions courantes sont 50/50, 70/30 ou 100/100.
Avoir un co-emprunteur est-ce avantageux ?
Oui. Cela augmente la capacité d'emprunt et améliore souvent les conditions de taux, la banque disposant de deux garanties de remboursement.
Peut-on changer d'assurance avec un prêt à plusieurs ?
Oui, à tout moment grâce à la loi Lemoine, à garanties équivalentes. Chaque co-emprunteur peut changer de son côté, sans que l'autre soit obligé de le suivre.
Pour en savoir plus :
- Loi Lemoine n°2022-270 du 28 février 2022 Consulter Consulté le 01/09/2026