

Vous remboursez un prêt immobilier et vous avez signé l'assurance proposée par votre banque ? Depuis 2022, la loi Lemoine vous permet de changer de contrat d'assurance quand vous le souhaitez, sans frais et sans avoir à vous justifier. Elle allège aussi les formalités médicales pour une grande partie des emprunteurs.
Ce qu'il faut retenir
- Le changement d'assurance est possible à tout moment, sans frais, dès la première mensualité.
- Le questionnaire de santé est supprimé pour les prêts ≤ 200 000 €/emprunteur remboursés avant 60 ans.
- Le droit à l'oubli réduit à 5 ans (au lieu de 10) pour les anciens cancers et l'hépatite C.
- Jusqu'à 50 % d'économies sont possibles en changeant d'assurance emprunteur.
Qu'est-ce que la loi Lemoine ?
La loi Lemoine correspond à la loi n° 2022-270 du 28 février 2022 « pour un accès plus juste, plus simple et plus transparent au marché de l'assurance emprunteur ». Elle porte le nom de la députée Patricia Lemoine, qui l'a proposée.
Cette réforme vise trois objectifs majeurs :
- renforcer la liberté de choix des emprunteurs,
- faciliter l'accès au crédit pour les personnes ayant des antécédents de santé,
- intensifier la concurrence entre assureurs pour faire baisser les tarifs.
Elle s'inscrit dans une démarche entamée en 2010 avec la loi Lagarde : celle de redonner aux emprunteurs le choix de leur assurance de prêt.
Test : suis-je éligible à la Loi Lemoine ?
La possibilité de changer d'assurance de prêt immobilier à tout moment sans frais s'applique à tous les emprunteurs, sans condition de revenus ou d'âge. Seule la suppression du questionnaire de santé dépend de votre âge et du montant assuré.
en souscrivant via Réassurez-moi, sans questionnaire de santé à compléter
Simulateur – Loi Lemoine
en souscrivant via Réassurez-moi, sans questionnaire de santé à compléter
Loi Lemoine : que permet-elle pour l'assurance emprunteur ?
La loi Lemoine prévoit quatre grandes mesures, toutes avec le même objectif de faciliter l'accès au crédit immobilier.
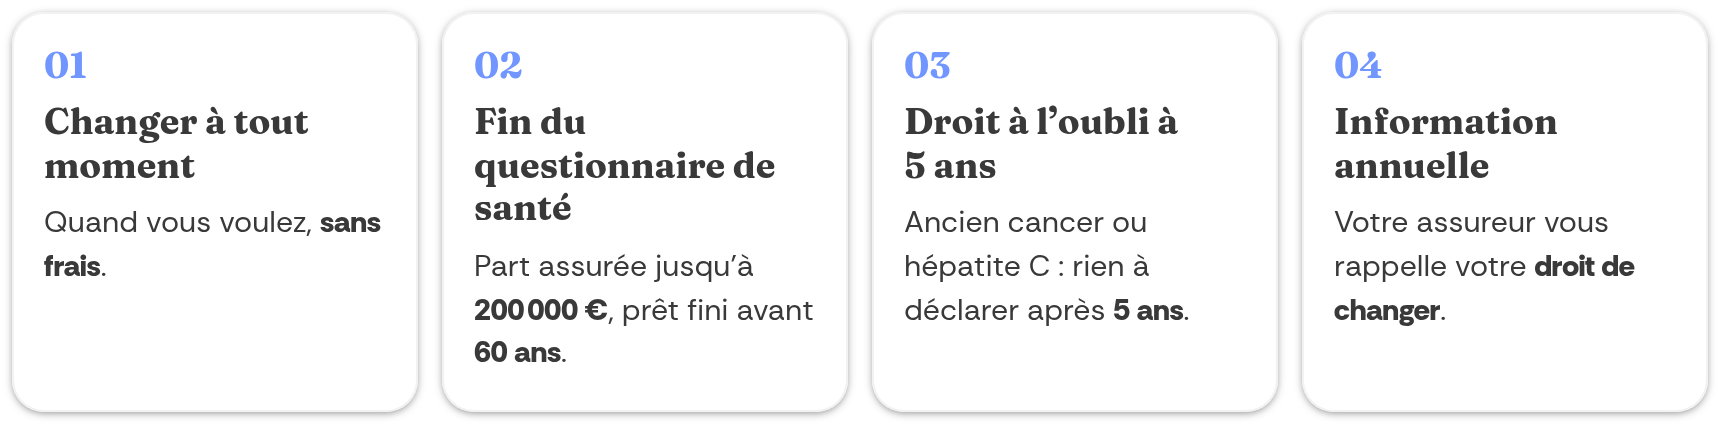
Elle vous permet de :`
Résilier votre assurance de prêt à tout moment
Vous pouvez désormais changer d'assurance emprunteur quand vous le souhaitez, auprès de n'importe quel assureur, sans attendre la date anniversaire. Il n'y a ni frais, ni pénalité, ni préavis à respecter.
La résiliation est possible dès le lendemain de la signature de l'offre de prêt, et autant de fois que vous le voulez. C'est dans les premières années que renégocier votre contrat est le plus rentable.
Une condition : le nouveau contrat doit offrir des garanties au moins équivalentes à celles exigées par votre banque.
Supprimer le questionnaire de santé
Grâce à la loi Lemoine, le questionnaire de santé, normalement systématiquement exigé par les assureurs, est supprimé pour plus de la moitié des crédits immobiliers. Pour en bénéficier, votre prêt doit remplir deux conditions :
- la part assurée ne dépasse pas 200 000 € par emprunteur, soit jusqu’à 400 000 € pour un couple si chaque co-emprunteur reste sous ce plafond ;
- le prêt est remboursé avant vos 60 ans.

"Il faut nuancer ce seuil des 200 000 €, car il prend en considération aussi vos autres emprunts. On parle vraiment de 200 000 € assurés, tout projets confondus."
Attention, cela ne vous dispense pas de toute déclaration. L’assureur vous demandera toujours :
- si vous êtes fumeur ;
- si vous pratiquez un sport à risque.
Au-delà de ces seuils, un questionnaire de santé reste demandé.
Si votre état de santé présente un risque aggravé, la convention AERAS peut vous aider : depuis juillet 2024, elle couvre les prêts immobiliers jusqu’à 420 000 €.
Bénéficier du droit à l'oubli étendu
Avant 2022, un ancien malade d'un cancer devait attendre 10 ans après la fin de ses traitements pour ne plus le déclarer. Depuis la loi Lemoine, ce délai est de 5 ans, sans rechute. Il s'applique aussi à l'hépatite C.
C'est ce qu'on appelle le droit à l'oubli et il s'applique automatiquement, sans démarche nécessaire.
Être mieux informé sur vos droits
Votre assureur doit vous rappeler chaque année que vous pouvez résilier votre contrat, et vous expliquer comment faire.
De plus, la fiche standardisée d'information et l'offre de prêt doivent indiquer le coût de l'assurance sur les 8 premières années, en plus du coût total. Vous pouvez ainsi comparer des offres sur une base identique.
Pourquoi 8 ans ? C'est à peu près la durée moyenne pendant laquelle un crédit immobilier est réellement conservé, avant une revente, une renégociation ou un remboursement anticipé.
Cela évite aussi un piège :
- Un contrat calculé sur le capital restant dû coûte plus cher en début de prêt, puis moins cher ensuite.
- Un contrat calculé sur le capital initial coûte la même chose chaque mois.
Comparer sur le coût total peut donc avantager à tort un contrat qui coûte plus cher pendant les années où vous gardez réellement votre prêt.
Toutes les offres que vous voyez sur notre comparateur indiquent le coût sur 8 ans, en plus du coût total. C'est la même base que celle de votre organisme prêteur et vous permet de comparer directement avec le chiffre de votre FSI ou de votre offre de prêt.
Quels prêts sont concernés par la loi Lemoine ?
La loi Lemoine vise les crédits immobiliers accordés à des particuliers. Les prêts professionnels et les crédits à la consommation n'en profitent pas.
| Type de prêt | Résiliation à tout moment | Sans questionnaire de santé (si conditions remplies) |
|---|---|---|
| Résidence principale | Oui | Oui |
| Résidence secondaire | Oui | Oui |
| Investissement locatif | Oui | Oui |
| Prêt via une SCI | Oui, en principe | Oui |
| Prêt professionnel | Non | Non |
| Crédit à la consommation | Non | Non |
La suppression du questionnaire ne vaut que pour un prêt qui finance un bien à usage d'habitation ou mixte (habitation et professionnel).
Rappel important : les crédits de plus de 200 000 € par emprunteur, ou remboursés après le 60e anniversaire, ne bénéficient pas de la suppression du questionnaire médical (mais gardent le droit de changer d'assurance à tout moment).
Comment bénéficier de la loi Lemoine en 4 étapes ?
Changer d’assurance emprunteur prend en général quelques semaines. Votre banque a un délai légal pour vous répondre, et vous restez couvert du début à la fin.
De plus, Réassurez-Moi est courtier en assurance emprunteur. On s’occupe de presque toutes les démarches : vous n’avez plus qu’à signer.
Voici les grandes étapes pour bénéficier de la loi Lemoine et résilier son assurance de prêt immobilier :
- Récupérez votre fiche standardisée d’information (FSI). Elle liste les garanties exigées par votre banque.
- Comparez des contrats aux garanties équivalentes. Le chiffre le plus parlant est le coût sur 8 ans. Regardez aussi les exclusions et les délais de carence.
- Souscrivez et envoyez la demande de substitution à votre banque.
- Votre banque vous répond sous 10 jours ouvrés.
Si elle accepte, elle vous envoie un avenant à l’offre de prêt et votre ancien contrat est résilié. Si elle refuse, son courrier doit lister toutes les garanties manquantes. Vous ajustez alors le contrat et vous refaites la demande.
Gardez votre ancien contrat jusqu’à l’accord de la banque. C’est ce qui vous assure d’être couvert sans interruption.
Ce qui change avec Réassurez-Moi :
- On vous propose directement des contrats qui respectent les garanties de votre banque. Les petites lignes, c’est nous qui les lisons.
- On envoie la demande à votre banque à votre place. Vous n’avez aucun courrier à rédiger et aucun recommandé à poster.
- En cas de refus, on ajuste le contrat et on relance la demande pour vous.
Loi Lemoine en 2026 : bilan et évolutions
Quatre ans après son entrée en vigueur, la loi Lemoine a fait bouger le marché, même si les banques ne jouent pas toujours le jeu.
2,5 fois plus de demandes de changement
Selon le Comité Consultatif du Secteur Financier (CCSF), les demandes de changement d’assurance emprunteur sont passées de 198 530 en 2021 à 496 654 en 2024.
Par ailleurs, chez Réassurez-Moi 9 dossiers sur 10 sont acceptés pour une économie moyenne de 8 720 € en 2026. Les contrats alternatifs restent pourtant minoritaires : ils représentaient environ 16 % du marché en 2023.

"Certains assurés paient encore deux à trois fois le tarif qu’ils pourraient obtenir ailleurs, faute d’avoir fait jouer la concurrence. Attention, bien qu’elles n’aient pas le droit de le faire, de nombreux clients m’ont rapporté que leur banque les avait menacés de ne plus prêter à l’avenir si ces derniers changeaient d’assurance en cours de route. Il ne faut pas céder à cette intimidation! »"
Ce qui change en 2026
Dans un avis du 26 mai 2026, le CCSF engage la profession à garantir une continuité de couverture lors d’un changement d’assurance, pour éviter les « trous de garantie ».
Ces engagements s’appliquent progressivement depuis le 1er septembre 2026, et devront prendre effet au plus tard le 1er janvier 2027. L’avis précise aussi le mode de calcul du seuil des 200 000 €.
FAQ : Loi Lemoine et assurance emprunteur
C’est quoi la loi Lemoine ?
La loi Lemoine permet de changer d'assurance de prêt immobilier à tout moment. Elle oblige l'assureur à informer l'emprunteur de son droit de résiliation, réduit le droit à l'oubli à 5 ans, et permet des économies pouvant atteindre 18 000 €.
Quel est l'âge maximum pour bénéficier de la loi Lemoine ?
Il n'y a pas d'âge maximum pour changer d'assurance. En revanche, pour la suppression du questionnaire médical, il faut un prêt ≤ 200 000 € par emprunteur et un remboursement avant 60 ans.
Que change la loi Lemoine sur le questionnaire de santé ?
Elle le supprime pour les prêts éligibles, ce qui facilite l'accès à l'assurance pour les personnes malades ou anciennes malades, qui étaient auparavant pénalisées par des surprimes.
Peut-on bénéficier de la loi Lemoine avec un prêt de plus de 200 000 € ?
Oui, mais uniquement pour changer d'assurance à tout moment. La suppression du questionnaire médical ne s'applique que si la part assurée n'excède pas 200 000 € par emprunteur, avec remboursement avant 60 ans.
Peut-on changer plusieurs fois d’assurance emprunteur ?
Oui. La loi Lemoine permet de changer quand on le souhaite, autant de fois qu’on le veut, tant que l’équivalence de garanties est respectée.