
La quotité d'assurance emprunteur est la part du prêt immobilier couverte par l'assurance pour chaque emprunteur en cas de décès ou d'invalidité. Bien la choisir est un enjeu majeur car une quotité trop faible laisse un reste à charge risqué pour le survivant, et une quotité trop élevée fait payer des cotisations inutiles. Voici comment elle fonctionne et comment déterminer la répartition adaptée à votre situation.
Ce qu'il faut retenir
- La quotité est la part du capital assurée pour chaque emprunteur, exprimée en pourcentage.
- Seul, la quotité est de 100 %, à plusieurs, elle se répartit entre les co-emprunteurs.
- La couverture totale doit atteindre au moins 100 %, sinon la banque refuse le prêt.
- Elle influence directement le coût : plus la part assurée est élevée, plus la cotisation augmente.
- Elle se modifie à tout moment grâce à la loi Lemoine, sans frais.
Qu'est-ce que la quotité d'assurance emprunteur ?
La quotité correspond à la part du capital emprunté couverte par l'assurance pour chaque emprunteur. C'est le pourcentage du prêt que l'assureur remboursera en cas de décès, d'invalidité ou d'incapacité de travail.
Concrètement, avec une quotité à 100 %, le prêt est entièrement soldé. À 50 %, la moitié du capital restant dû reste à payer.
Le principe dépend du nombre d'emprunteurs :
- Emprunteur seul : la quotité est forcément de 100 %. La banque exige que l'intégralité du prêt soit couverte.
- Co-emprunteurs : la quotité se répartit entre eux (50/50, 70/30, etc.), avec une règle impérative : le total doit atteindre au moins 100 %.
⚠️ À ne pas confondre avec le taux d'assurance, qui exprime le coût du contrat. La quotité concerne la répartition du risque entre les emprunteurs, pas le prix. Les deux notions se combinent, mais ne se confondent pas.
Comment fonctionne la quotité entre co-emprunteurs ?
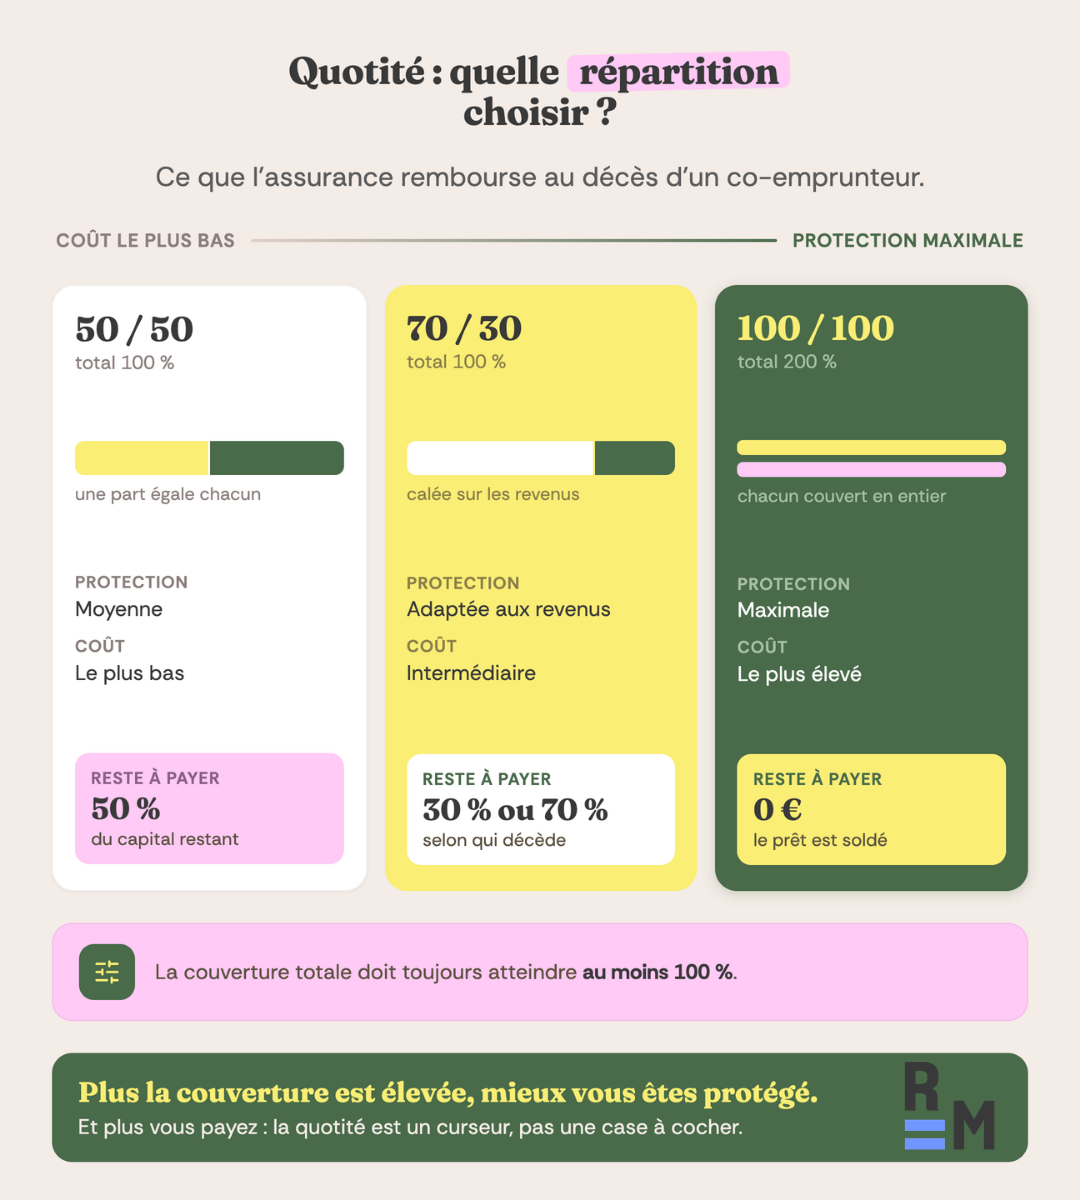
Quand deux personnes empruntent ensemble, elles répartissent la quotité selon leurs revenus, leur situation et le niveau de protection souhaité. Trois grandes configurations existent.
| Répartition | Quotité totale | Pris en charge par l’assurance | Reste à payer par le survivant |
|---|---|---|---|
| 50/ 50 | 100 % | 50 % du capital | 50 % du capital |
| 70/ 30 | 100 % | 70 % ou 30 % du capital selon le sinistre | 30 % ou 70 % |
| 100/ 100 | 200 % | 100 % du capital | 0 € |
| 75/75 | 150 % | 75 % du capital | 25 % du capital |
La configuration 100/100 (chacun assuré à 100 %, soit 200 % au total) offre la protection maximale. Au décès de l'un, le prêt est intégralement soldé et le survivant n'a plus rien à payer. C'est plus cher, mais très protecteur.

"J’ai vu plusieurs cas où la quotité n’était pas adaptée à la réalité du couple. Au moment d’un décès, le survivant se retrouvait à devoir rembourser une part du prêt qu’il ne pouvait pas assumer. Il est important de fixer la répartition en fonction des revenus réels et non par habitude."
Comment choisir et calculer la bonne quotité ?
Calculer la bonne quotité ne se limite pas à diviser par deux. Les couples optent trop souvent pour du 50/50 par habitude, sans analyser leur situation réelle, ce qui peut être une erreur, surtout jeune et sur une longue durée.
La méthode en quatre temps :
- Identifiez le montant total du prêt, base de répartition des quotités.
- Déterminez la part de remboursement de chacun, selon les revenus et les projets (congé parental, temps partiel).
- Choisissez une quotité qui reflète la capacité de remboursement de chaque emprunteur.
- Vérifiez l'adéquation avec les besoins de protection : en cas de décès de l'un, le survivant pourrait-il continuer à payer sa part ? Si non, optez pour une quotité renforcée.
Deux repères simples selon le projet :
Pour une résidence principale, privilégiez une quotité élevée (100/100 ou 75/75) pour ne jamais risquer de perdre votre logement.
Pour un investissement locatif, une quotité plus faible (50/50) peut suffire, puisque les loyers compensent une partie des mensualités.
La présence d'enfants à charge plaide aussi pour une quotité élevée, car leur charge financière persiste en cas de décès d'un parent.
La quotité selon votre profil
En pratique, c'est votre profil d'emprunteur (revenus, âge, état de santé, métier) qui détermine la répartition optimale. Un exemple concret l'illustre bien.
💬 Matthieu et Laura empruntent 300 000 € sur 25 ans. Matthieu gagne 1 500 €/mois, Laura 4 500 €/mois.
- Avec une quotité 75 % (Laura) / 25 % (Matthieu) : si Laura décède, Matthieu n'a plus que 75 000 € à rembourser, soit environ 330 €/mois, difficile mais gérable avec son revenu. Si Matthieu décède, Laura doit rembourser 225 000 €, soit environ 990 €/mois, tout à fait gérable avec son revenu. Cette répartition reflète le poids réel de chacun dans le foyer.
- Avec une quotité 50/50 : en cas de sinistre, la moitié du prêt reste à rembourser. Gérable pour Laura, mais risqué pour Matthieu avec un revenu plus faible. C'est pourquoi le 50/50 « par défaut » n'est pas toujours le bon choix.
| Profil | Type de bien | Répartition conseillée | Protection |
|---|---|---|---|
| Emprunteur seul | Tous types | 100 | Totale |
| Couple à revenus égaux | Résidence principale | 50/50 ou 100/100 | Moyenne à maximale |
| Couple à revenus inégaux | Tous types | 70 % / 30 % ou 60 % / 40 % | Adaptée aux revenus |
| Investisseurs locatifs | Bien locatif | 50 % / 50 % | Suffisante |
| Couple prudent souhaitant sécurité absolue | Résidence principale | 100 % / 100 % | Totale |
Pour approfondir le cas conjugal, consultez notre page dédiée à la quotité pour un couple.
Peut-on modifier sa quotité ?
Oui. Vous pouvez changer la répartition de la quotité en cours de crédit, notamment lors d'une renégociation ou d'une substitution d'assurance. C'est pertinent si les revenus du foyer évoluent, si l'un des emprunteurs devient plus fragile, ou si la situation familiale change.
"Lors d’une revente ou d’un rachat, les emprunteurs redécouvrent parfois qu’ils étaient assurés à 50 % chacun, pensant à tort que le prêt serait soldé en cas de décès. Il est donc très important de comprendre l’impact des quotités dès la signature plutôt que d’en mesurer les conséquences trop tard."
Pensez à réévaluer votre quotité régulièrement. Celle choisie il y a dix ans ne correspond plus forcément à votre situation actuelle (âge, enfants, revenus). Depuis la loi Lemoine, changer d'assurance et ajuster sa quotité est possible à tout moment et sans frais. La modification implique une nouvelle étude du risque par l'assureur, donc un possible ajustement du prix.
FAQ : quotité d'assurance emprunteur
Quelle quotité quand on emprunte seul ?
Pour un emprunteur unique, la quotité est automatiquement de 100 %. La banque exige que l'intégralité du prêt soit couverte pour garantir son remboursement.
Peut-on avoir 200 % de quotité ?
Oui, en assurant chaque co-emprunteur à 100 %. C'est la configuration la plus protectrice : au décès de l'un, le prêt est intégralement soldé et le survivant n'a plus rien à payer.
Quelle est la meilleure répartition de quotité pour un couple ?
Il n'existe pas de répartition idéale universelle. Elle doit refléter les revenus de chacun et le niveau de sécurité souhaité pour le survivant. Plus les revenus sont déséquilibrés, plus il est pertinent d'attribuer une quotité élevée à celui qui gagne le plus.
La quotité influence-t-elle le prix de l’assurance emprunteur ?
Oui, directement. Plus la part assurée est élevée, plus la cotisation augmente. Une répartition 100/100 coûte donc plus cher qu'un 50/50, car l'assureur couvre un risque plus important.
Peut-on modifier sa quotité en cours de prêt ?
Oui, notamment lors d'une renégociation ou d'un changement d'assurance, grâce à la loi Lemoine. Cela implique une nouvelle étude du risque et un possible ajustement du tarif.
8 commentaires
Clarification sur le type de contrat d'assurance emprunteur en cas d'invalidité
Bonjour ma femme et moi sommes assurés à cent pour cent tout les deux mais notre contrat ne stipule pas si nous sommes en forfaitaire ou indemnitaire comment faire pour le savoir ? Car depuis je suis tombé en invalidité 2 a 66% et l’assurance emprunteur refuse de prendre en charge mon crédit que faire merci beaucoup
Bonjour,
Merci pour votre message, on comprend bien votre situation et votre inquiétude.
Le fait que vous soyez tous les deux assurés à 100 % est une bonne chose, mais cela ne garantit pas à lui seul une prise en charge automatique : tout dépend effectivement du type de contrat (forfaitaire ou indemnitaire) et des garanties souscrites, notamment en cas d’invalidité.
Voici ce que vous pouvez faire : – Relisez votre certificat d’adhésion ou notice d’information : c’est là que figure le détail des garanties (IPP, IPT, ITT…) et si le contrat est forfaitaire ou indemnitaire.
– Demandez une explication écrite à l’assureur sur le motif exact du refus de prise en charge.
– Si vous estimez que le refus est injustifié, vous pouvez contester via leur service réclamation, voire saisir ensuite le médiateur de l’assurance.
Et pour un accompagnement personnalisé, vous pouvez aussi joindre gratuitement nos experts assurance de prêt au 01 82 83 36 33 (appel et service gratuits).
On vous souhaite bon courage dans vos démarches, n’hésitez pas à vous faire accompagner.
bonjour on achete a deux avec ma femme. elle gagne bcp moins que moi. pour l’assurance du pret immobilier, vaut mieux faire 100 ou 50 pour chacun ? C’est quoi le mieux si on veut être bien protégé ?
Bonjour,
Pour une assurance de prêt immobilier à deux, il est souvent conseillé d’adapter la répartition des quotités en fonction des revenus et des besoins de protection de chacun. Voici quelques points à considérer :
– Si votre femme gagne beaucoup moins, une quotité à 50 % pour chacun peut ne pas suffire à couvrir le capital restant dû en cas de décès ou d’incapacité de la personne qui gagne plus.
– Vous pouvez choisir une répartition inégale, par exemple 70 % pour vous et 30 % pour elle, afin que la personne qui contribue le plus au remboursement soit mieux protégée.
– L’essentiel est que la somme assurée corresponde à la part du prêt que chacun souhaite garantir, pour éviter un reste à charge en cas de sinistre.
Vous pouvez aussi contacter gratuitement nos experts assurance de prêt au 01 82 83 36 33 (appel et service gratuits) pour un conseil personnalisé adapté à votre situation.
Je vous souhaite de trouver la solution la plus sécurisante pour vous deux dans ce beau projet.
Inquiétudes sur la prise en charge d'un prêt immobilier après inaptitude
Bonjour,
J’ai une quotité de 100 pour 100 pour mon prêt immobilier et choisi un forfait mensuel de 100 euros par tranche de 100 euros. Nous remboursons plus de 650 e par mois (dont 109 e d’assurance)
J’ai été déclarée inapte à mon poste le 1er mars 2022 et licenciée le 18 mars 2022 ( 20 ans d’ancienneté). Ma prise en charge a été acceptée mais je ne comprends trop leur réponse car d’après ce que dit leur courrier , le montant mensuel de prise en charge est égal au montant forfaitaire choisi lors de l’ adhésion soit 100e . Pouvez vous m’aiguiller et me rassurer car c’est peu pour rembourser des échéances de prêt.
Merci pour votre aide.
Christelle
Bonjour,
Si j’ai bien compris vous avez souscrit une assurance emprunteur au forfait, et vous avez une quotité à 100% sur votre nom.
Ainsi, avec un remboursement forfaitaire, le remboursement par l’assurance prêt immobilier n’est pas calculé sur votre baisse de revenus comme le cas du remboursement indemnitaire, mais plutôt sur une quotité fixée dans votre contrat et qui se présente sous la forme d’un pourcentage du montant assuré.
Le remboursement forfaitaire correspond donc à la quotité choisie au départ dans votre contrat. Donc si vous êtes couvert à 100%, alors votre échéance de prêt doit être prise en charge dans son intégralité par l’assurance.
Cordialement
Loi Lemoine : Conditions d'assurance pour prêts inférieurs à 200 000 euros
Bonjour,
Il y a une nouvelle loi qui entre en vigueur au 1er juin 2022 interdisant le questionnaire médical pour un prêt en dessous de 200 000 euros par personne (ou 400 000 par couple) si ce dernier est remboursé avant l’âge de 60 ans. Ce dispositif est-il soumis à une condition de quotité d’assurance particulière ? Par exemple est-on obligé d’être seulement assuré à 50% par personne ? Ou peut-on quand même être assuré à 100% par personne en bénéficiant de la loi Lemoine.
Merci beaucoup
Bonjour Madame,
Concernant la loi Lemoine et l’assurance, effectivement si vous empruntez 400 000€ à deux vous pouvez vous assurer à 50% chacun, cela vous permettra de rentrer dans les conditions d’application de la loi Lemoine. En revanche si vous vous assurez à 100% chacun vous ne serez plus dans ces conditions puisque vous serez assurés pour 400K chacun.
Cordialement
Prêt immobilier : prise en charge par l'assurance après décès
J'ai un prêt immobilier avec une assurance a 100 pour 100 pour mon époux décédé depuis peu,et 50 pour cent pour moi.Dois-je payer ou est ce que c'est l'assurance qui prend en charge le remboursement
Bonjour,
Pas d'inquiétude, c'est bien l'assurance qui prend en charge le remboursement !