
Vous avez remboursé votre prêt par anticipation, ou il arrive à son terme, et vous vous demandez ce qu'il advient de votre assurance emprunteur, voire si vous pouvez récupérer des primes ? Selon votre situation, vous pouvez faire ajuster vos cotisations, résilier votre contrat, et parfois vous faire rembourser un trop-perçu. Voici vos droits et les démarches concrètes du remboursement d'assurance prêt immobilier.
Ce qu'il faut retenir
- Remboursement partiel : vos primes doivent être ajustées à la baisse sur le nouveau capital restant dû.
- Remboursement total : vous devez résilier votre assurance, elle ne s'arrête pas seule.
- Les primes payées après la fin du prêt peuvent vous être remboursées, sur demande écrite.
- La clôture de l'assurance est sans frais, seul le prêt peut entraîner des indemnités (IRA).
- C'est le bon moment pour changer d'assurance et économiser, grâce à la loi Lemoine.
Que devient l'assurance en cas de remboursement anticipé ?
Rembourser son prêt par anticipation, partiellement ou totalement, a un impact direct sur l'assurance emprunteur.
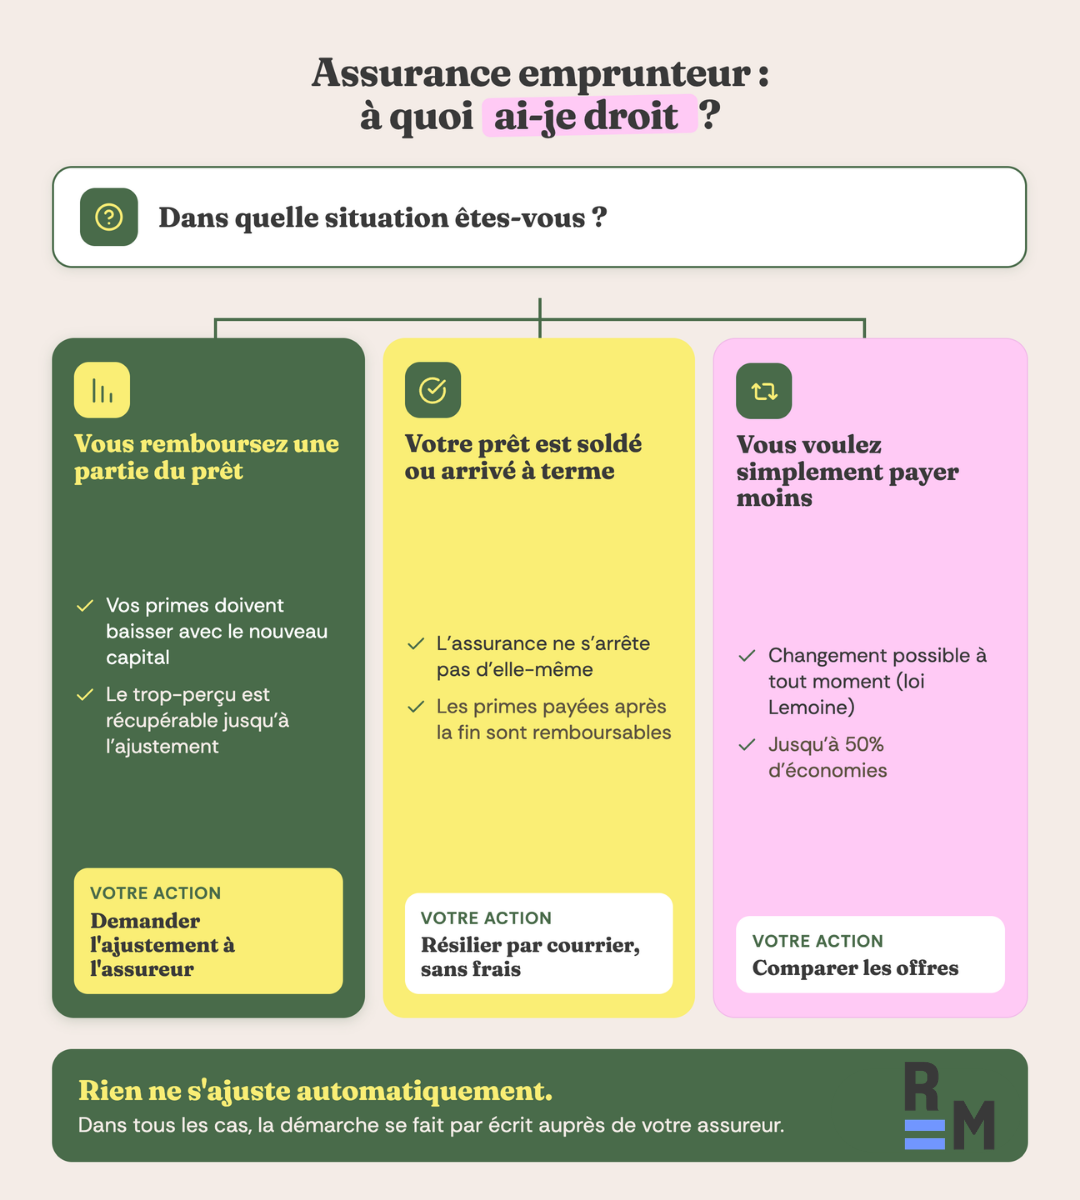
En cas de remboursement partiel, si votre assurance est calculée sur le capital restant dû, le coût de votre assurance doit être réduit pour s'adapter au nouveau montant. La démarche dépend de votre contrat :
- Assurance groupe de la banque : c'est la banque qui informe l'assureur, en tant qu'intermédiaire. L'ajustement prend quelques semaines, et vous pouvez demander le remboursement du trop-payé sur cette période.
- Délégation d'assurance externe : c'est à vous de contacter l'assureur pour faire ajuster les cotisations, en lui envoyant votre numéro d'assuré et le justificatif de remboursement fourni par la banque.
⚠️ Attention ! L'ajustement n'est pas toujours automatique. Beaucoup d'emprunteurs constatent, comme dans les témoignages en bas de page, que leur mensualité de prêt a baissé mais pas leur assurance. Un courrier de demande est souvent nécessaire.
En cas de remboursement total, le prêt est soldé. Votre assurance n'a plus lieu d'être et doit être résiliée.

"Si vous avez un projet de revente ou un remboursement total dans les 8 prochaines années, il est préférable de favoriser la mensualité fixe, qui présente donc un coût total plus important, mais qui est plus économique sur 8 ans."
Comment se faire rembourser le trop-perçu de primes ?
C'est un droit méconnu. Vous pouvez demander le remboursement de primes qui ne sont plus dues. Deux situations ouvrent ce droit.
- Les primes payées après le remboursement du prêt : Si vous avez continué à payer des cotisations après avoir soldé votre crédit, ces primes peuvent vous être remboursées, car plus aucun risque n'était couvert. C'est le cas typique d'un remboursement anticipé total non signalé à temps à l'assureur.
- Le trop-perçu après un remboursement partiel : Entre la date de votre remboursement partiel et l'ajustement effectif de vos cotisations, vous avez pu payer des primes calculées sur l'ancien capital. Ce trop-perçu est récupérable.
La démarche est simple. Adressez une demande écrite à votre assureur, par lettre recommandée avec accusé de réception, accompagnée des justificatifs (attestation de remboursement du prêt, relevés de cotisations). Conservez une copie de votre envoi.
💡 En revanche, attention à une idée reçue. Le fait de ne pas avoir utilisé votre assurance pendant la durée du prêt (aucun sinistre déclaré) ne donne aucun droit à un remboursement des primes. L'assurance a couvert un risque, qu'il se soit réalisé ou non.
Résilier son assurance en fin de prêt ou après remboursement total
Que votre prêt soit soldé par anticipation ou qu'il arrive à son terme prévu, votre assurance emprunteur ne s'arrête pas automatiquement. Vous devez la résilier.

"Attention, beaucoup d’emprunteurs pensent que l’assurance s’arrête toute seule quand le prêt est remboursé. En réalité, tant que vous n’avez pas résilié, les prélèvements peuvent continuer."
Pour résilier, il suffit d'informer votre assureur par courrier recommandé, en joignant l'attestation de l'organisme prêteur confirmant la clôture du crédit. La clôture de l'assurance est sans frais et sans préavis. Vous pouvez utiliser notre modèle de lettre de résiliation.
Quels frais et pénalités en cas de remboursement anticipé ?
Il faut distinguer deux choses : la clôture de l'assurance (sans frais) et le remboursement du prêt (qui peut entraîner des indemnités).
| Situation | Impact sur l'assurance | Frais |
|---|---|---|
| Remboursement partiel | Réajustement des primes à demander | Sur le prêt : oui (IRA) |
| Remboursement total | Résiliation à demander | Sur le prêt : oui, sauf exceptions |
| Changement d'assurance | Nouvelles cotisations, jusqu'à 50 % moins cher | Aucun |
Côté prêt, la banque applique des Indemnités de Remboursement Anticipé (IRA), plafonnées au plus faible des deux montants suivants : 6 mois d'intérêts sur le capital remboursé, ou 3 % du capital restant dû. Ces indemnités sont annulées en cas de vente liée à une mutation professionnelle, un décès ou un licenciement.
"Avant de rembourser par anticipation, il faut faire un vrai calcul : IRA, taux du prêt, rendement de votre épargne. Ce n’est pas toujours la meilleure décision financière."
En profiter pour changer d'assurance et économiser
Un remboursement partiel est aussi l'occasion de revoir votre assurance. Plutôt que de simplement ajuster vos primes, vous pouvez changer d'assurance pour une offre plus compétitive.
Grâce à la loi Lemoine, ce changement est possible à tout moment, sans frais, à garanties équivalentes. À la clé, parfois plus de 50 % d'économies par rapport à un contrat groupe bancaire. Notre comparateur analyse les meilleures offres du marché (prix, garanties, couverture), et nos experts vous accompagnent dans la démarche.
FAQ : remboursement assurance prêt immobilier
Peut-on se faire rembourser son assurance emprunteur ?
Oui, dans deux cas. Les primes payées après le remboursement total du prêt, et le trop-perçu entre un remboursement partiel et l'ajustement des cotisations. La demande se fait par écrit avec justificatifs. En revanche, l'absence de sinistre ne donne pas droit à remboursement.
Que se passe-t-il pour l'assurance en cas de remboursement anticipé ?
En cas de remboursement partiel, les primes sont ajustées à la baisse sur le nouveau capital. En cas de remboursement total, l'assurance doit être résiliée. Elle ne s'arrête pas automatiquement.
Faut-il résilier son assurance quand le prêt est remboursé ?
Oui. Que le prêt soit soldé par anticipation ou arrivé à terme, il faut informer l'assureur par courrier pour résilier, sinon les prélèvements peuvent continuer. La clôture est sans frais.
Y a-t-il des frais pour clôturer l'assurance emprunteur ?
Non, la clôture de l'assurance est sans frais ni préavis. Seul le remboursement anticipé du prêt peut entraîner des indemnités (IRA), plafonnées à 6 mois d'intérêts ou 3 % du capital restant dû.
Comment obtenir le remboursement de mes primes ?
Adressez une demande écrite à votre assureur par lettre recommandée, avec l'attestation de remboursement du prêt et vos relevés de cotisations. Conservez une copie de votre envoi.
Pour en apprendre davantage sur le remboursement anticipé de l'assurance emprunteur
- Code de la consommation — Article L313-47 (remboursement anticipé) et R313-25 (plafond des IRA) Consulter Consulté le 02/09/2026