
Acheter en viager, c'est acquérir un bien en versant un capital de départ (le bouquet) puis une rente au vendeur jusqu'à son décès, souvent sans passer par un prêt bancaire. C'est un moyen d'investir dans l'immobilier avec une décote et des paiements étalés, mais le viager repose sur un aléa, la durée de vie du vendeur. Bien mené, c'est une bonne affaire. Mal évalué, il peut coûter plus cher que prévu.
Ce qu'il faut retenir
- L'acheteur (débirentier) verse un bouquet à la signature, puis une rente au vendeur (crédirentier) jusqu'à son décès.
- Le viager repose sur un aléa : la durée de vie du vendeur, qui doit être imprévisible pour que la vente soit valable.
- Viager occupé ou libre : dans l'occupé, le vendeur reste dans le logement (décote plus forte).
- L'avantage principal : investir avec une décote, sans forcément recourir à un prêt.
- Le risque principal : si le vendeur vit très longtemps, l'opération peut coûter plus cher que sa valeur.
Qu'est-ce que le viager et comment ça marche ?
Le viager est une forme de vente immobilière où l'acheteur paie le bien non pas en une fois, mais sous forme d'une rente versée au vendeur jusqu'à son décès. Une somme initiale, le bouquet, est généralement versée à la signature en complément.
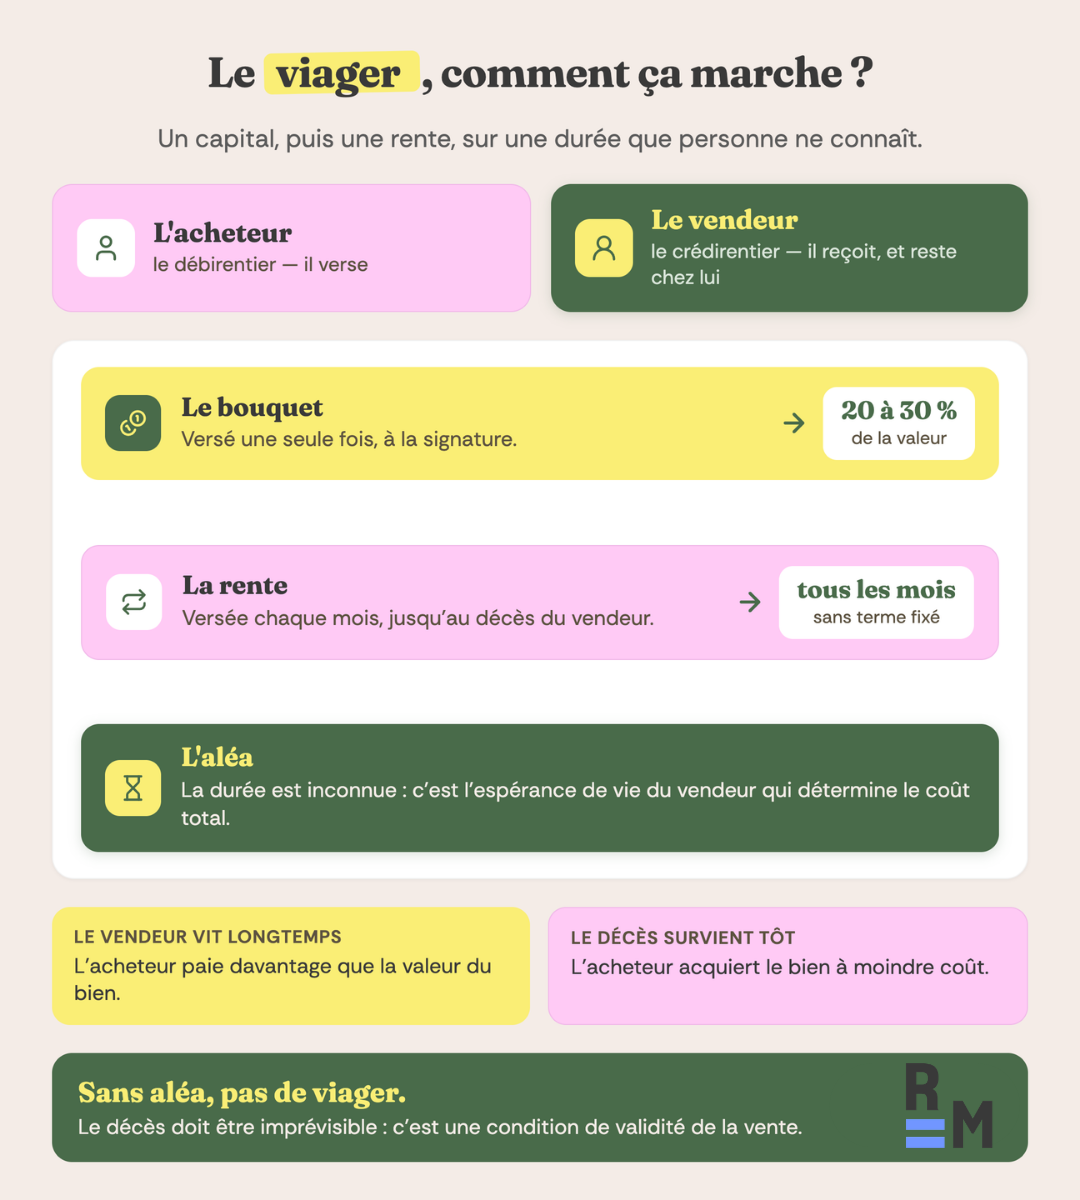
L'acheteur est le débirentier (il doit la rente), le vendeur est le crédirentier (il la reçoit). Ce système permet à l'acheteur d'investir sans payer la totalité du prix au départ, et au vendeur, souvent une personne âgée, de percevoir un complément de revenu à vie tout en pouvant rester dans son logement.
Une condition est essentielle à la validité de la vente. Le décès du vendeur doit être imprévisible. L'acheteur ne doit pas avoir connaissance d'une maladie grave du vendeur au moment de la signature, sous peine de nullité.
C'est cet aléa qui définit juridiquement le viager, et le distingue de la vente à terme, où le paiement s'étale sur une durée fixe et connue d'avance.
Viager libre ou occupé : quelles différences ?
Le choix entre viager libre et occupé change tout, pour l'acheteur comme pour le prix.
| Viager occupé | Viager libre | |
|---|---|---|
| Le vendeur | Reste dans le logement (usufruit ou droit d'usage) | Quitte le logement à la signature |
| L'acheteur | Ne peut disposer du bien qu'au décès (ou départ en maison de retraite) | Dispose du bien immédiatement (habiter ou louer) |
| Le prix | Décote plus forte (le bien est occupé) | Décote plus faible |
| Pour qui ? | Investisseur patient, sans besoin de se loger vite | Acheteur voulant habiter ou louer tout de suite |
Le viager occupé est le plus courant. Le vendeur bénéficie d'une réserve d'usufruit ou d'un droit d'usage et d'habitation, et la décote sur le prix est plus importante. Certains contrats prévoient une jouissance anticipée pour l'acheteur si le vendeur part en maison de retraite.
Le viager libre, plus rare, permet à l'acheteur d'occuper ou de louer le bien dès la signature.
"La question qui revient le plus souvent concerne le montant de la rente. Dans les dossiers que j'ai connus, les discussions portent rarement sur la valeur du bien mais beaucoup plus souvent sur l'espérance de vie retenue et sur le niveau du bouquet initial, qui peuvent faire varier très fortement l'équilibre économique de l'opération."
Pourquoi acheter en viager ? Avantages et risques
C'est la vraie question de l'investisseur. Le viager a des atouts réels, mais aussi des pièges à connaître.
- Les avantages : Vous investissez dans l'immobilier sans avoir à verser la totalité du prix au départ, et souvent sans recourir à un prêt bancaire. Le prix affiché est décoté, surtout en viager occupé, ce qui peut permettre d'acquérir un bien sous sa valeur de marché. Les paiements étant étalés, l'effort de trésorerie est lissé dans le temps.
- Les risques : Le principal est l'aléa lui-même. Si le vendeur vit bien plus longtemps que prévu, le cumul du bouquet et des rentes peut dépasser la valeur du bien. On a vu des viagers durer plus de 25 ans après la signature. À l'inverse pour le vendeur, un décès rapide fait une bonne affaire pour l'acheteur, mais c'est un pari, pas une stratégie. Autre point souvent oublié, en viager occupé, les gros travaux restent à la charge de l'acheteur, qui paie donc pour un bien qu'il n'occupe pas.
💡 Idée reçue à dépasser : le viager n'est pas un « pari macabre » sur la mort du vendeur. C'est un calcul actuariel encadré, où le bouquet, la rente et l'espérance de vie sont évalués par le notaire pour équilibrer l'opération. L'acheteur avisé ne mise pas sur un décès rapide, mais vérifie que les conditions (décote, rente, durée probable) rendent l'investissement cohérent même si le vendeur vit longtemps.
⚠️ Si vous cherchez à vous loger rapidement, le viager occupé n'est pas adapté. Vous ne disposerez du bien qu'au décès du vendeur. Privilégiez alors le viager libre, ou un achat classique.
Comment est calculée la rente viagère ?
La rente correspond à la valeur du bien, convertie en versements réguliers selon plusieurs critères. Elle est calculée par le notaire en fonction de l'âge et l'espérance de vie du vendeur, de la valeur du bien, et des loyers que le logement pourrait générer.
Le bouquet (la somme versée à la signature) vient en déduction. Plus il est élevé, plus la rente est faible, et inversement. Il représente souvent 20 à 30 % de la valeur du bien, mais n'est pas obligatoire. Tout se négocie au moment du contrat.

"Pour certains retraités, recevoir 300 000 € aujourd'hui peut être plus intéressant que percevoir une rente pendant vingt ou trente ans. Le capital peut être transmis, investi ou consommé selon les besoins, alors qu'une rente reste soumise à un aléa et s'interrompt au décès du crédirentier."
Avant de vous engager, vous pouvez utiliser un simulateur de rente viagère en ligne, ou demander les barèmes de calcul à un notaire, qui sont accessibles aux particuliers.
Cas particuliers : viager sans rente et viager familial
Le viager sans rente
L'acheteur verse une seule somme forfaitaire à la signature, sans rente ensuite. L'avantage pour lui, c'est que le montant est connu d'avance, le risque d'un versement trop long disparaît, et c'est le seul type de viager finançable par un prêt bancaire (avec assurance emprunteur).
Le vendeur, lui, profite d'un capital immédiat. Il existe deux formes :
- la vente avec réserve du droit d'usage et d'habitation (le vendeur ne peut pas louer),
- et la nue-propriété avec réserve d'usufruit (le vendeur peut louer et bénéficie d'avantages fiscaux).
Le viager familial
Rien n'interdit de vendre en viager à un enfant ou un proche. Mais deux précautions s'imposent :
- les autres héritiers pourront réclamer une compensation à la succession,
- et l'administration fiscale peut requalifier l'opération en donation déguisée (interdite) si les rentes ne sont pas réellement versées ou sont dérisoires.
Mieux vaut un versement effectif et un montant cohérent.
FAQ : acheter en viager
Acheter en viager est-il un bon investissement ?
Cela peut l'être si la décote et les conditions sont favorables, et si vous acceptez l'aléa sur la durée. Le risque est que le vendeur vive longtemps, faisant dépasser le coût total au-delà de la valeur du bien. C'est un calcul à faire au cas par cas.
Quelle différence entre viager libre et occupé ?
En viager occupé, le vendeur reste dans le logement et l'acheteur n'en dispose qu'à son décès, avec une décote plus forte. En viager libre, l'acheteur dispose du bien dès la signature (habiter ou louer).
Peut-on acheter un viager avec un prêt bancaire ?
Seul le viager sans rente (paiement en une fois) est finançable par un prêt classique. Le viager avec rente, lui, se règle par le bouquet et les rentes, hors financement bancaire traditionnel.
Qu'est-ce que le bouquet dans un viager ?
C'est la somme versée par l'acheteur à la signature, en complément de la rente. Il représente souvent 20 à 30 % de la valeur du bien. Plus le bouquet est élevé, plus la rente est faible.
Que se passe-t-il si le vendeur vit très longtemps ?
L'acheteur continue de verser la rente jusqu'au décès. Si le vendeur dépasse largement son espérance de vie, le total versé peut dépasser la valeur du bien : c'est le principal risque du viager pour l'acheteur.