








En novembre 2026, les meilleurs taux de crédit immobilier s'établissent autour de 3,17 % sur 15 ans, 3,39 % sur 20 ans et 3,47 % sur 25 ans. En moyenne sur le marché, comptez plutôt 3,43 %, 3,62 % et 3,77 % sur les mêmes durées. Deux signaux poussent toujours les taux vers le haut. L'OAT 10 ans, la référence des banques, a passé les 5 % le 21 octobre, une première depuis 2002. Et la BCE n'exclut pas une nouvelle hausse en décembre. Ce baromètre, mis à jour chaque mois, vous donne les taux du moment, leur évolution et ce qui les fait bouger.
Ce qu'il faut retenir
- Meilleurs taux en novembre 2026 : environ 3,17 % sur 15 ans, 3,39 % sur 20 ans, 3,47 % sur 25 ans.
- Taux moyens du marché : 3,43 % sur 15 ans, 3,62 % sur 20 ans, 3,77 % sur 25 ans, toujours en légère hausse.
- Le signal à suivre : l'OAT 10 ans a dépassé 5 % le 21 octobre, son plus haut niveau depuis 2002, ce qui tire les taux de crédit vers le haut.
- Taux d'usure T4 2026 : 5,40 % pour les prêts de 20 ans et plus, en vigueur depuis le 1er octobre.
- La BCE a laissé ses taux inchangés le 29 octobre, après deux hausses en juin et en septembre. Prochain rendez-vous le 17 décembre.
Les taux de crédit immobilier en novembre 2026
Le tableau ci-dessous compare, pour chaque durée d'emprunt, les meilleurs taux du mois et le taux moyen du marché. Les meilleurs taux sont réservés aux profils les plus solides. Le vôtre dépend de votre situation (apport, revenus, gestion de compte).
| Durée | Meilleur taux (novembre 2026) | Taux moyen de marché |
|---|---|---|
| 15 ans | 3,17 % | 3,43 % |
| 20 ans | 3,39 % | 3,62 % |
| 25 ans | 3,47 % | 3,77 % |
Taux hors assurance. Meilleurs taux : baromètre Réassurez-Moi, relevés en novembre 2026 auprès de nos banques partenaires. Taux moyens : moyenne du marché au 1er novembre 2026. Données susceptibles d'évoluer.
Sur 20 ans, BoursoBank et Fortuneo affichent les taux les plus bas de notre baromètre ce mois-ci. Votre taux à vous dépend de votre dossier, tout comme votre capacité d'emprunt. Une simulation vous donne un chiffre personnalisé.
Pourquoi les taux varient d'une région à l'autre
Un même profil peut obtenir un taux différent selon la région où il emprunte, parce que les banques régionales fixent une partie de leur politique commerciale localement.
Plusieurs facteurs expliquent ces écarts. Les caisses régionales des grands réseaux (Crédit Agricole, Caisse d'Épargne, Banque Populaire) ont leur propre marge de manœuvre sur les barèmes et ajustent leurs taux à la concurrence locale.
Dans une région où plusieurs banques se disputent les emprunteurs, les taux ont tendance à être plus bas. Les objectifs commerciaux jouent aussi. Une banque qui veut gagner des parts de marché sur un territoire se montrera plus agressive sur les taux.
L'évolution des taux immobiliers depuis 2024
Avec un peu de recul, les taux du moment se lisent mieux. Le graphique ci-dessous retrace l'évolution des meilleurs taux depuis janvier 2024, sur les trois durées de référence.
Trois grandes phases se dégagent :
- Début 2024, les taux étaient élevés, autour de 3,8 % sur 15 ans et 4 % sur 20 ans, séquelles de la remontée de 2022-2023.
- Courant 2024 et jusqu'à mi-2025, ils ont nettement reflué, jusqu'à un point bas de 2,90 % sur 20 ans au printemps 2025, une fenêtre très favorable pour les emprunteurs.
- Depuis fin 2025, les taux remontent. En novembre 2026, les meilleurs taux vont de 3,17 % sur 15 ans à 3,47 % sur 25 ans.
La tendance de fond reste à la hausse. La suite dépendra surtout de l'OAT 10 ans et des décisions de la BCE, qu'on vous détaille juste en dessous.
Ce qui fait bouger les taux : OAT, taux d'usure et BCE
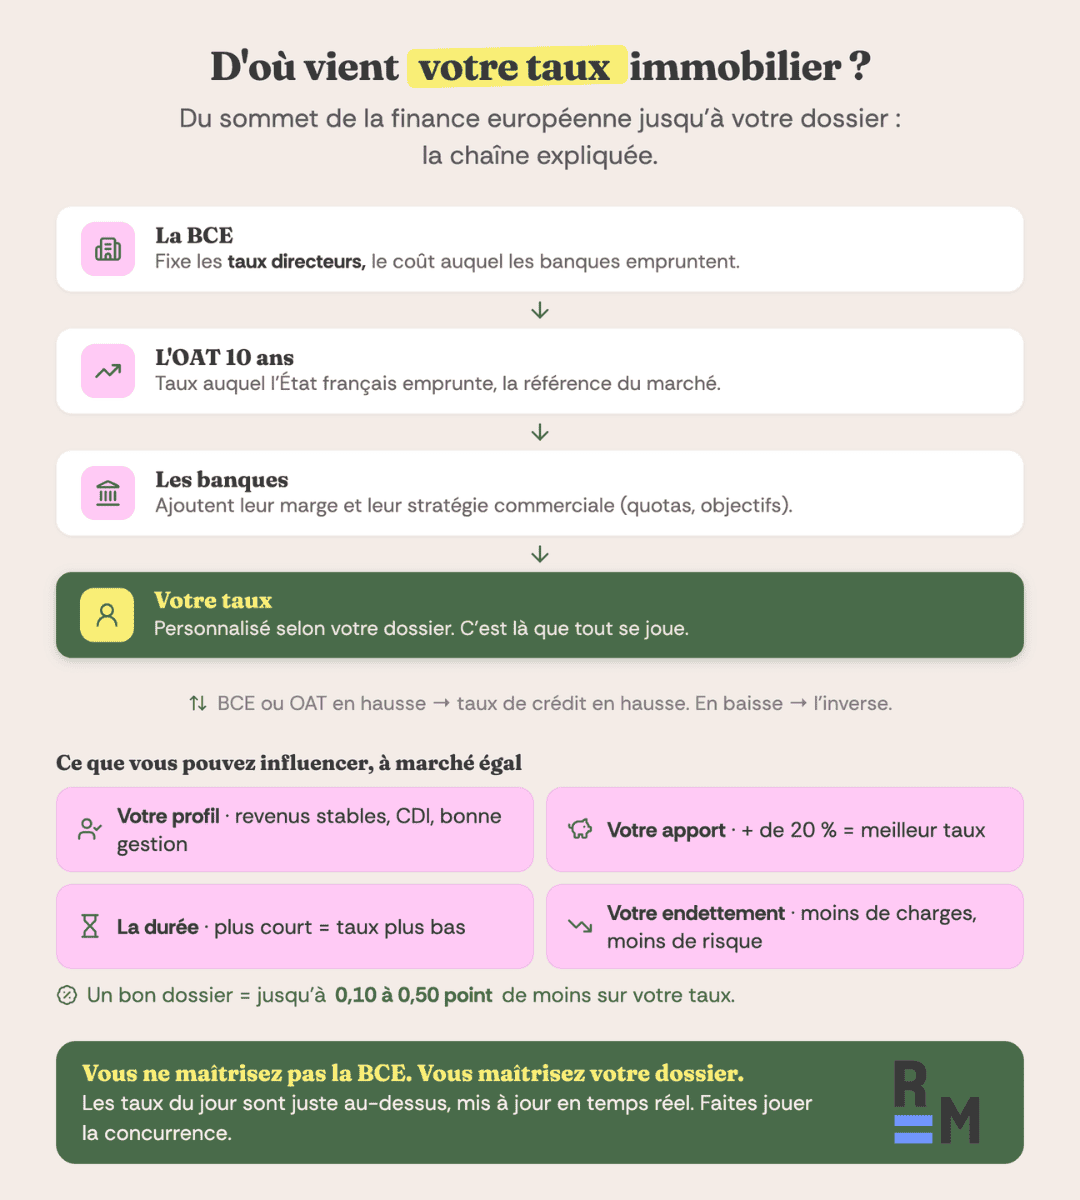
Trois indicateurs déterminent l'évolution des taux immobiliers. En les suivant, vous voyez venir les hausses comme les baisses.
L'OAT 10 ans, la vraie boussole des banques
L'OAT 10 ans (Obligation Assimilable du Trésor) donne le taux auquel l'État français emprunte sur les marchés à 10 ans. C'est la référence que les banques utilisent pour fixer leurs barèmes de prêts à taux fixe, bien plus que les taux directeurs de la BCE.
Fin juillet 2026, l'OAT 10 ans a franchi les 4 %. Elle a atteint 4,43 % le 10 septembre et signé, sur le troisième trimestre, sa plus forte hausse depuis 1987. Le 21 octobre, elle a même passé la barre des 5 %, un niveau inédit depuis juillet 2002, avant de refluer légèrement en fin de mois. Quand l'OAT monte à ce rythme, les barèmes des banques finissent par suivre.
Le taux d'usure, le plafond protecteur
Calculé chaque trimestre par la Banque de France, le taux d'usure est le taux maximal (TAEG, assurance et frais compris) au-delà duquel une banque ne peut pas prêter. Depuis le 1er octobre 2026, il s'établit à 5,40 % pour les prêts de 20 ans et plus (5,29 % au trimestre précédent), 4,68 % de 10 à 20 ans et 4,09 % sous 10 ans. La prochaine révision est prévue au 1er janvier 2027.
La BCE, en toile de fond
La Banque centrale européenne a laissé ses taux directeurs inchangés le 29 octobre 2026, et son taux de dépôt reste à 2,50 %. Elle les avait relevés deux fois cette année, de 0,25 point à chaque fois, le 11 juin (une première depuis 2023) puis le 10 septembre, avec une pause en juillet. Une nouvelle hausse n'est pas exclue lors de sa prochaine réunion, le 17 décembre. Ses décisions influencent surtout le coût de l'argent à court terme. Leur effet sur les prêts immobiliers à taux fixe est plus indirect que celui de l'OAT.
Les données du taux d'usure sont publiées par la Banque de France.

"Les taux élevés ne sont pas toujours une fatalité : les banques les ajustent souvent en fonction de leurs quotas de prêts. Une fois leurs objectifs atteints, elles relèvent les taux pour freiner la demande. Mais dès qu’elles veulent attirer de nouveaux clients, les taux redescendent automatiquement."
Comment obtenir le meilleur taux en 2026 ?
Les taux affichés sont des repères. Votre taux réel, lui, se négocie, et quatre leviers font la différence :
- Soigner son profil : un apport d'au moins 10 %, des comptes bien tenus sur les trois derniers mois et un endettement maîtrisé sous 35 % (assurance comprise) vous ouvrent les meilleures conditions. Renforcez votre apport autant que possible.
- Mettre les banques en concurrence : c'est le rôle d'un courtier, qui compare et négocie à votre place. Pour un accompagnement en ligne sur le prêt, notre partenaire Pretto peut vous y aider.
- Comparer le TAEG, pas seulement le taux : le taux annuel effectif global intègre l'assurance, la garantie et les frais. C'est lui qui reflète le coût réel de votre crédit.
- Optimiser l'assurance emprunteur : c'est le levier le plus sous-estimé, et c'est notre métier. L'assurance entre dans le TAEG et peut représenter jusqu'à 30 % du coût de votre crédit. En la déléguant, à garanties équivalentes, vous réduisez votre coût total sans toucher au taux du prêt. D'après les devis réalisés sur notre comparateur, l'économie estimée médiane avec l'offre sélectionnée tourne autour de 5 000 € sur la durée restante du prêt. Un dossier sur quatre dépasse même les 10 000 €. Et plus il vous reste à rembourser, plus l'économie grimpe. Bonne nouvelle, la délégation d'assurance est possible à tout moment grâce à la loi Lemoine.
"On considère qu’un bon taux se situe autour de 3 %, voire un peu moins si les banques se montrent flexibles."
FAQ : Taux crédit immobilier
Quel est le taux moyen d'un crédit immobilier en novembre 2026 ?
Le taux moyen du marché atteint 3,43 % sur 15 ans, 3,62 % sur 20 ans et 3,77 % sur 25 ans. Les profils les plus solides obtiennent mieux, autour de 3,17 %, 3,39 % et 3,47 % sur les mêmes durées selon notre baromètre.
Les taux immobiliers vont-ils baisser fin 2026 ?
Rien ne l'indique pour l'instant. Après une baisse en 2024-2025, les taux remontent depuis fin 2025. L'OAT 10 ans a dépassé 5 % en octobre, du jamais vu depuis 2002, et la BCE pourrait relever à nouveau ses taux le 17 décembre. Mieux vaut rester prudent d'ici la fin de l'année.
Qu'est-ce que l'OAT 10 ans et pourquoi est-elle importante ?
C'est le taux auquel l'État français emprunte à 10 ans. Les banques s'en servent comme référence pour fixer leurs taux de prêt à taux fixe. Quand l'OAT monte, les taux immobiliers ont tendance à suivre.
Quel est le taux d'usure au quatrième trimestre 2026 ?
Il est de 5,40 % pour les prêts immobiliers à taux fixe de 20 ans et plus, 4,68 % de 10 à 20 ans et 4,09 % sous 10 ans. Ces plafonds, calculés par la Banque de France, s'appliquent jusqu'au 31 décembre 2026 et seront révisés le 1er janvier 2027.
Comment obtenir le meilleur taux immobilier ?
Soignez votre apport et la tenue de vos comptes, mettez les banques en concurrence, comparez le TAEG et optimisez votre assurance emprunteur, qui pèse lourd dans le coût total.