
Acheter ou louer sa résidence principale n'a pas de réponse universelle, tout dépend de la durée pendant laquelle vous comptez occuper le logement, de votre budget et de la ville. En résumé, l'achat immobilier devient plus avantageux que la location au bout d'un certain nombre d'années, le temps d'amortir les frais d'acquisition. En dessous de cette durée, la location reste souvent plus économique et plus souple.
Ce qu'il faut retenir
- L'achat se rentabilise sur la durée, il faut en moyenne une dizaine d'années pour amortir les frais.
- La location offre de la souplesse, idéale si votre situation personnelle ou professionnelle peut évoluer.
- La ville change tout. En zone très tendue (Paris), l'achat met bien plus longtemps à devenir rentable.
- L'achat construit un patrimoine, la location permet d'épargner et de rester mobile.
- Le bon choix dépend de votre horizon : combien de temps comptez-vous rester ?
Acheter ou louer : les avantages et inconvénients
Chaque option a ses forces et ses limites. Il n'y a pas de mauvais choix, seulement un choix adapté à votre situation.
| Acheter | Louer | |
|---|---|---|
| Patrimoine | Vous constituez un capital revendable | Le loyer est une charge sans contrepartie patrimoniale |
| Liberté | Travaux et aménagements libres | Dépend de l'accord du propriétaire |
| Mobilité | Revente plus longue et coûteuse | Préavis de 1 à 3 mois, départ rapide |
| Charges lourdes | À votre charge (taxe foncière, gros travaux) | À la charge du propriétaire |
| Coût d'entrée | Élevé (apport, frais de notaire) | Faible (dépôt de garantie) |
| Sécurité | Vous êtes chez vous, à l'abri d'un congé | Risque de congé du propriétaire |
- En achetant, vous vous constituez un patrimoine plutôt que de payer à fonds perdu. Mais l'achat suppose des frais annexes importants (frais de notaire, frais d'agence, taxe foncière) et vous engage sur le long terme.
- La location, elle, offre une flexibilité précieuse si vous êtes susceptible de déménager, et vous décharge des gros travaux.
À partir de quand l'achat devient-il rentable ?
C'est la vraie question à se poser. Acheter n'a de sens financier que si vous conservez le bien assez longtemps pour amortir les frais d'acquisition. En dessous de ce seuil, la location revient moins cher.
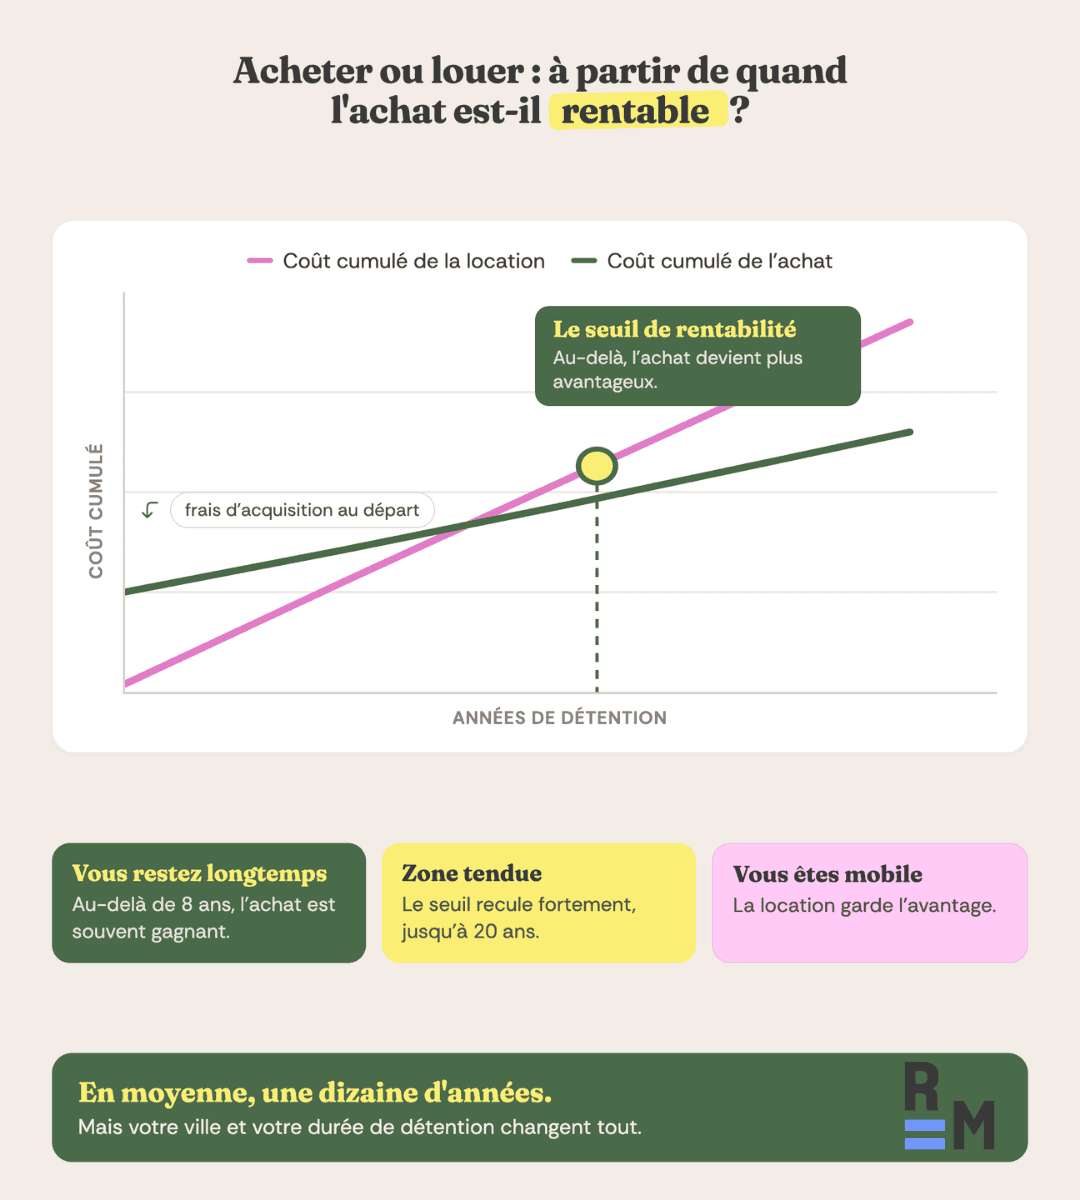
En 2025, il fallait en moyenne 12 ans et 3 mois pour qu'un achat immobilier devienne plus avantageux qu'une location, contre 14 ans et 8 mois un an plus tôt. Cette amélioration s'explique par la baisse progressive des taux, revenus autour de 3,2 % sur vingt ans, et la hausse continue des loyers.
Mais cette moyenne cache d'énormes écarts selon la ville. À Paris, il faut environ 21 ans pour rentabiliser un achat, contre 29 ans un an plus tôt. À Grenoble 7 ans, à Lille un peu moins de 11 ans.
Plus une ville est chère et tendue, plus l'achat met de temps à devenir rentable. À l'inverse, dans les villes où les prix sont modérés et les loyers élevés, l'achat devient vite avantageux.
💡 Si vous comptez rester moins de 6 à 8 ans, la location est souvent le choix le plus raisonnable. Au-delà, l'achat prend l'avantage dans la plupart des villes. Pour votre cas précis, un simulateur reste indispensable.
Acheter ou louer selon votre situation
Au-delà des chiffres, votre projet de vie tranche souvent la question. Quelques repères :
- Mieux vaut plutôt louer si votre situation professionnelle est mobile ou incertaine (mutation possible, période d'essai), vous n'êtes pas sûr de rester plus de quelques années dans la ville, vous vivez dans une zone très tendue où l'achat est hors de portée, ou vous préférez garder votre épargne disponible.
- Mieux vaut plutôt acheter si vous êtes stable professionnellement et géographiquement, vous comptez rester au moins 7 à 8 ans, vous voulez construire un patrimoine ou préparer votre retraite, et vous disposez d'un apport suffisant. C'est particulièrement vrai pour les primo-accédants, qui peuvent bénéficier d'aides comme le prêt à taux zéro.
La capacité d'épargne est souvent le point oublié. Un locataire qui paie un loyer inférieur à une mensualité de crédit peut placer la différence. La comparaison honnête ne se fait donc pas seulement entre loyer et mensualité, mais entre deux stratégies patrimoniales.
Comment utiliser un simulateur acheter ou louer ?
Un simulateur est l'outil d'aide à la décision le plus fiable, car il intègre tous les paramètres de votre situation. Pour l'utiliser, vous aurez besoin de renseigner le prix du bien visé, la durée et le taux de votre prêt, le taux d'assurance emprunteur, les frais d'agence et de notaire, une estimation des travaux et de la taxe foncière, le nombre d'années avant une revente éventuelle, et le montant du loyer actuel ou prévisionnel.
L'outil vous indique alors au bout de combien d'années votre achat devient plus avantageux que la location. C'est le meilleur moyen d'objectiver votre décision, au-delà des moyennes nationales.
Sinon, vous pouvez également estimer la réponse simplement et rapidement avec un calcul simple 👇
Simulation avec notre experte : la formule pour bien choisir
Acheter ou louer après 65 ans ?
La question se pose différemment pour les seniors, davantage exposés à certaines difficultés liées à l'âge.
À partir de 65 ans, les locataires bénéficient d'un droit au maintien dans les lieux (sous conditions de ressources et d'âge du bailleur). Un propriétaire ne peut pas donner congé à un locataire âgé modeste sans lui proposer une solution de relogement. C'est une protection réelle pour le senior locataire. Revers de la médaille, cette protection peut rendre certains propriétaires réticents à louer à une personne âgée.
Dès lors, si vos moyens le permettent, l'achat est souvent la solution la plus protectrice pour un senior. Être propriétaire, c'est être à l'abri d'un congé et d'une hausse de loyer.
Si vous prenez un prêt immobilier, faites jouer la concurrence. Les banques proposent parfois des conditions moins favorables aux seniors, et le coût de l'assurance emprunteur augmente avec l'âge. La délégation d'assurance permet justement de faire baisser cette facture.
FAQ : acheter ou louer
Est-il plus rentable d'acheter ou de louer ?
Sur le long terme, l'achat est généralement plus rentable car il constitue un patrimoine. Mais il faut conserver le bien assez longtemps pour amortir les frais. En moyenne une dizaine d'années, bien davantage dans les villes très chères.
À partir de combien d'années l'achat devient-il rentable ?
En moyenne 12 ans en 2025 selon les études, mais avec de forts écarts. Environ 7 ans dans certaines villes, plus de 20 ans à Paris. En dessous de 6 à 8 ans d'occupation, la location est souvent préférable.
Vaut-il mieux louer si on déménage souvent ?
Oui. Si votre situation peut évoluer (mutation, projet incertain), la location offre une souplesse que l'achat n'a pas. Un préavis de 1 à 3 mois suffit pour partir, sans les frais et délais d'une revente.
Acheter permet-il vraiment de se constituer un patrimoine ?
Oui. Chaque mensualité de crédit rembourse un capital qui vous appartient, contrairement au loyer. À la revente, vous récupérez la valeur du bien, potentiellement avec une plus-value.
Faut-il acheter ou louer quand on est senior ?
Si les moyens le permettent, l'achat est souvent plus protecteur. Le propriétaire est à l'abri d'un congé. Le locataire de plus de 65 ans modeste bénéficie toutefois d'un droit au maintien dans les lieux.