
Les frais de dossier d'un prêt immobilier correspondent aux coûts administratifs facturés par la banque pour étudier et monter votre financement. Ils varient généralement entre 0,3 % et 1,5 % du montant emprunté, souvent sous forme de forfait de 500 à 1 500 €. Bonne nouvelle ! Ils ne sont pas obligatoires et se négocient facilement, jusqu'à être offerts.
Ce qu'il faut retenir
- Les frais de dossier rémunèrent le travail administratif de la banque (étude et montage du prêt).
- Comptez 0,3 à 1,5 % du montant, ou un forfait de 500 à 1 500 € selon la banque.
- Ils ne sont pas obligatoires : certaines banques les offrent, et le PTZ n'en comporte jamais.
- Ils se négocient : un bon dossier ou une offre concurrente permet de les réduire, voire de les supprimer.
- Passer par un courtier dispense souvent des frais de dossier bancaires (mais des frais de courtage s'appliquent).
À quoi correspondent les frais de dossier ?
Quand vous demandez un crédit immobilier, la banque facture des frais de dossier pour couvrir le travail administratif lié à l'étude et à la mise en place de votre financement. Concrètement, ils rémunèrent le temps passé par le conseiller à analyser votre profil emprunteur, vérifier vos justificatifs (revenus, apport, dettes, relevés de compte) et rédiger l'offre de prêt.
Ces frais sont intégrés au TAEG, l'indicateur qui reflète le coût total de votre crédit. Puisqu'ils entrent dans le TAEG, vous pouvez les comparer facilement d'une banque à l'autre.
Attention à ne pas les confondre avec les autres coûts d'un emprunt, qui s'ajoutent : les frais de garantie (hypothèque ou caution), les frais de notaire, le coût de l'assurance emprunteur, et d'éventuels frais d'expertise du bien. Les frais de dossier ne sont donc qu'un poste parmi d'autres.

"J’ai vu des dossiers parfaitement finançables échouer non pas à cause du taux, mais parce que les frais périphériques n’avaient pas été intégrés dès le départ dans le plan de financement."
Comment sont calculés les frais de dossier ?
Chaque banque fixe librement ses frais de dossier. Le montant dépend du capital emprunté, du type de prêt et de la politique tarifaire de l'établissement. Deux modes de calcul coexistent :
- un pourcentage du capital emprunté, généralement compris entre 0,3 % et 1,5 % ;
- un forfait fixe, le plus souvent situé entre 500 € et 1 500 €.
💡 Certaines banques imposent un minimum, d'autres plafonnent leurs frais pour ne pas pénaliser les gros emprunteurs. Par exemple, la Banque Populaire Grand Ouest applique un minimum de 150 €, tandis que la Société Générale et le Crédit Agricole plafonnent respectivement à 1 000 € et 2 500 €.
Certains prêts réglementés ont des règles spécifiques :
| Type de prêt | Frais de dossier |
|---|---|
| Prêt à taux zéro (PTZ) et prêt épargne-logement | Aucun frais de dossier |
| Prêt d'accession sociale (PAS) | Plafonnés à 500 € |
| Prêt locatif social (PLS) | Limités à 700 € |
Quand et comment payer les frais de dossier ?
Les frais de dossier sont toujours à la charge de l'emprunteur. Vous pouvez les régler de deux façons : au comptant grâce à votre apport, ou en les intégrant à votre crédit.
Ils sont prélevés une seule fois, en général au moment de la mise en place du prêt (après acceptation de l'offre, juste avant le déblocage des fonds), ou avec la première mensualité si la banque les intègre au tableau d'amortissement.
Point important et protecteur : les frais de dossier ne sont jamais exigibles avant la signature de l'offre de prêt. Si vous refusez la proposition ou que la vente n'aboutit pas, aucun paiement ne peut vous être réclamé.
💬 Le conseil Réassurez-moi : si votre budget le permet, réglez vos frais de dossier séparément plutôt que de les financer via le prêt. Intégrés au crédit, ils génèrent eux aussi des intérêts, ce qui alourdit inutilement le coût total.
Comment réduire ou négocier les frais de dossier ?
Oui, les frais de dossier se négocient, et c'est même l'un des postes les plus faciles à réduire. Les banques disposent d'une grande marge de manœuvre, surtout dans un contexte concurrentiel. Quatre leviers.
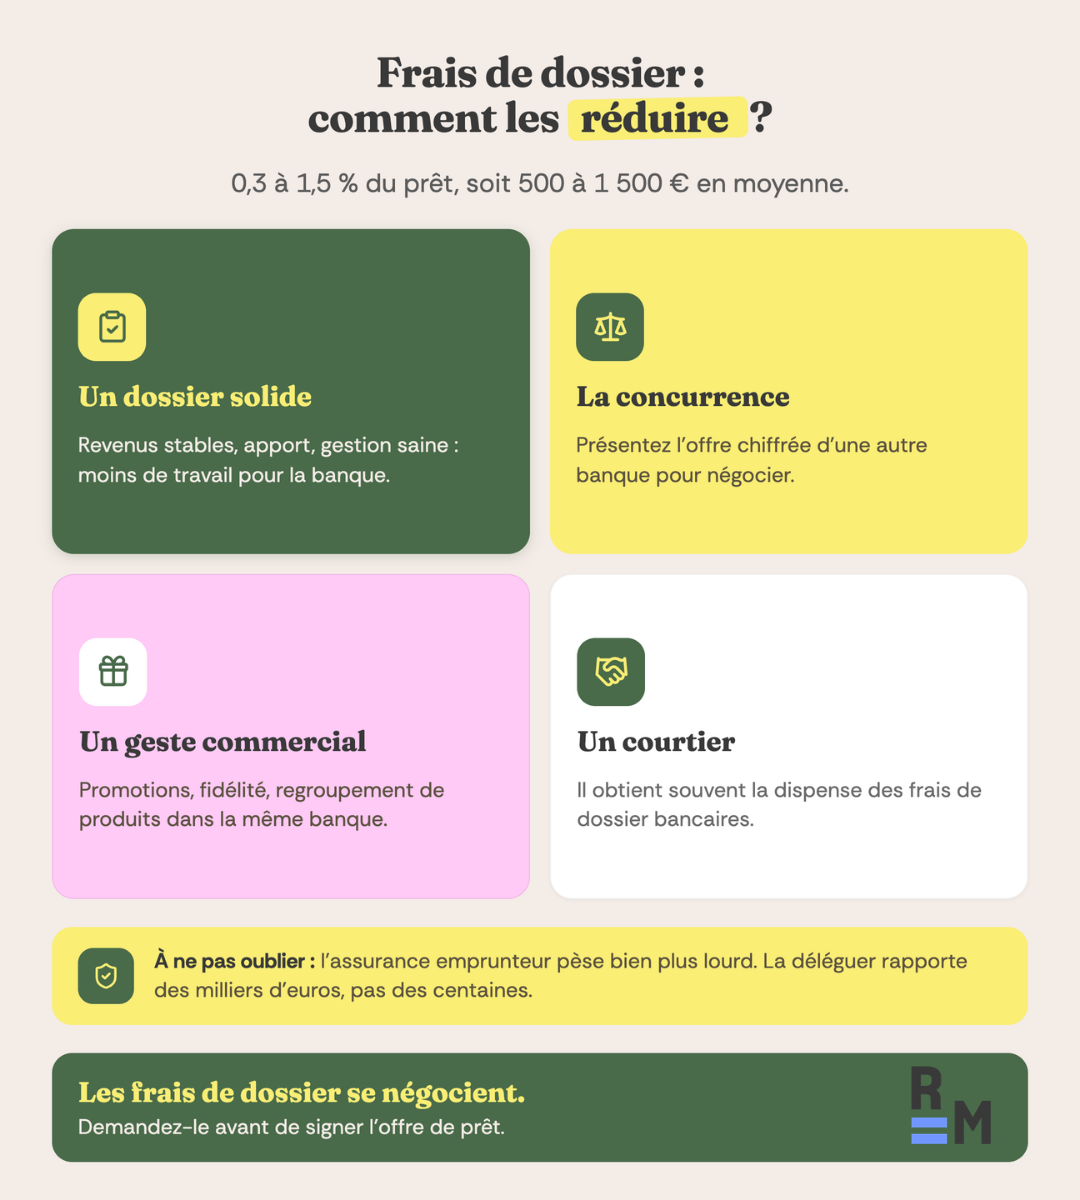
- Soignez votre profil emprunteur : Plus votre dossier est solide, plus la banque est encline à faire un geste pour vous attirer ou vous garder : revenus stables (CDI, fonction publique), apport conséquent (15 à 20 %), gestion de compte exemplaire et taux d'endettement maîtrisé. Un dossier complet et bien préparé réduit le travail de la banque, ce qui justifie une remise.
- Faites jouer la concurrence : Comparez les offres de plusieurs banques et présentez une offre concurrente chiffrée à votre conseiller. C'est l'argument le plus efficace : pour ne pas perdre votre dossier, il s'alignera souvent.
- Profitez d'un geste commercial : Les banques lancent régulièrement des campagnes (rentrée, printemps de l'immobilier) où les frais sont réduits ou offerts. Si vous êtes déjà client ou souscrivez plusieurs produits (compte, assurance habitation, épargne), demandez un geste.
- Passez par un courtier : Le plus souvent, quand vous passez par un courtier, la banque ne facture pas de frais de dossier, car le professionnel a déjà monté et présenté le dossier. En contrepartie, vous réglez des frais de courtage, dus seulement à la signature. Malgré ce coût, le recours au courtier reste souvent avantageux, car il négocie aussi le taux et l'assurance.
"En pratique, les banques valorisent énormément la clarté et la cohérence du montage, parfois bien plus que quelques centaines d’euros de frais. Pensez à bien préparer votre dossier."
💡 N'oubliez pas le levier le plus rentable, souvent négligé : l'assurance emprunteur. Là où les frais de dossier se comptent en centaines d'euros, la délégation d'assurance se compte en milliers. À garanties équivalentes, comparer l'assurance rapporte bien plus que négocier les seuls frais de dossier.
FAQ : frais de dossier d'un prêt immobilier
Les frais de dossier d’un prêt immobilier sont-ils obligatoires ?
Non. Les banques les facturent ou non selon leur politique. Certaines les offrent pour attirer de nouveaux clients ou lors d'opérations spéciales. Les prêts réglementés comme le PTZ ou le prêt épargne-logement n'en comportent jamais.
Combien coûtent les frais de dossier d'un prêt immobilier ?
Entre 0,3 % et 1,5 % du montant emprunté, ou un forfait de 500 à 1 500 € selon la banque. Certains établissements appliquent un minimum, d'autres un plafond.
Comment payer moins cher les frais de dossier ?
Soignez votre dossier, faites jouer la concurrence avec une offre chiffrée, profitez des promotions, ou passez par un courtier (qui dispense souvent des frais de dossier bancaires). La négociation permet fréquemment de les réduire, voire de les supprimer.
Quand doit-on payer les frais de dossier ?
Uniquement après avoir accepté l'offre de prêt, au moment du déblocage des fonds ou avec la première mensualité. Tant que le contrat n'est pas signé, la banque ne peut rien exiger.
Les frais de dossier s'appliquent-ils à un rachat de crédit ?
Oui, mais pas forcément au même montant. Lors d'un rachat ou d'une renégociation, la banque applique de nouveaux frais de dossier, souvent inférieurs, pour couvrir la nouvelle analyse et la mise en place du contrat.