

Faire appel à un courtier immobilier coûte en moyenne 1 % du montant emprunté, avec un minimum souvent fixé autour de 1 500 €. Ces frais de courtage, fixes ou proportionnels, rémunèrent l'intermédiaire qui négocie votre prêt immobilier à votre place. Mais le tarif n'est pas tout ! Un bon courtier vous fait souvent économiser bien plus que ce qu'il vous coûte. Voici les prix pratiqués, qui paie quoi, et comment réduire la facture.
Ce qu'il faut retenir
- Les frais de courtage tournent autour de 1 % du montant du prêt, avec un minimum d'environ 1 500 €.
- Ils sont fixes ou proportionnels au montant emprunté, selon le courtier.
- Le courtier est aussi rémunéré par la banque (commission de 0,5 à 1 %).
- Vous ne payez qu'après le versement des fonds : exiger un paiement avant est illégal.
- Un courtier en ligne est souvent moins cher qu'un courtier en agence.

"J'ai souvent constaté que les meilleurs dossiers n'étaient pas forcément ceux qui obtenaient le taux le plus bas, mais ceux qui arrivaient complets et dans les délais. Un courtier réactif peut faire gagner un temps précieux et éviter que certaines conditions suspensives ne viennent compromettre la vente"
Combien coûte un courtier immobilier ?
Les frais de courtage correspondent à la rémunération que vous versez au courtier immobilier pour son accompagnement et sa négociation. Ils prennent deux formes :
- un pourcentage du montant emprunté (le plus souvent environ 1 %),
- ou un forfait fixe indépendant du montant du prêt.
Dans les faits, la plupart des courtiers appliquent un minimum de facturation autour de 1 500 €, même pour un petit crédit. Le tarif final varie selon plusieurs critères :
- la complexité de votre dossier (revenus irréguliers, prêt sans apport),
- la réputation du courtier,
- et son appartenance ou non à une agence physique.
Voici un comparatif indicatif des frais pratiqués par différents courtiers, pour un prêt de 205 000 € sur 25 ans.
| Courtier | Fonctionnement | TAEG moyen | Délai de traitement | Frais |
|---|---|---|---|---|
| Pretto | En ligne | 3,80 % | 5 jours | 2 205 € |
| Abcourtage | Avec agences | 3,90 % | 40 jours | 1 500 € |
| Empruntis | En ligne | 3,80 % | 15 jours | 4 050 € |
| Ace | Avec agences | 3,90 % | 40 jours | 2 050 € |
| Crédit Courtier de France | En ligne | 4,01 % | 15 jours | 2 100 € |
| Vousfinancer | En ligne | 3,90 % | 20 jours | 2 300 € |
Tarifs indicatifs, à vérifier auprès de chaque courtier.
Le tarif ne doit pas être votre seul critère. Un courtier plus cher mais qui négocie un meilleur taux ou traite votre dossier plus vite peut être plus avantageux au final.
Frais de courtage, frais de dossier, commission : qui paie quoi ?
C'est souvent confus, car plusieurs sommes se cumulent. Distinguons-les clairement :
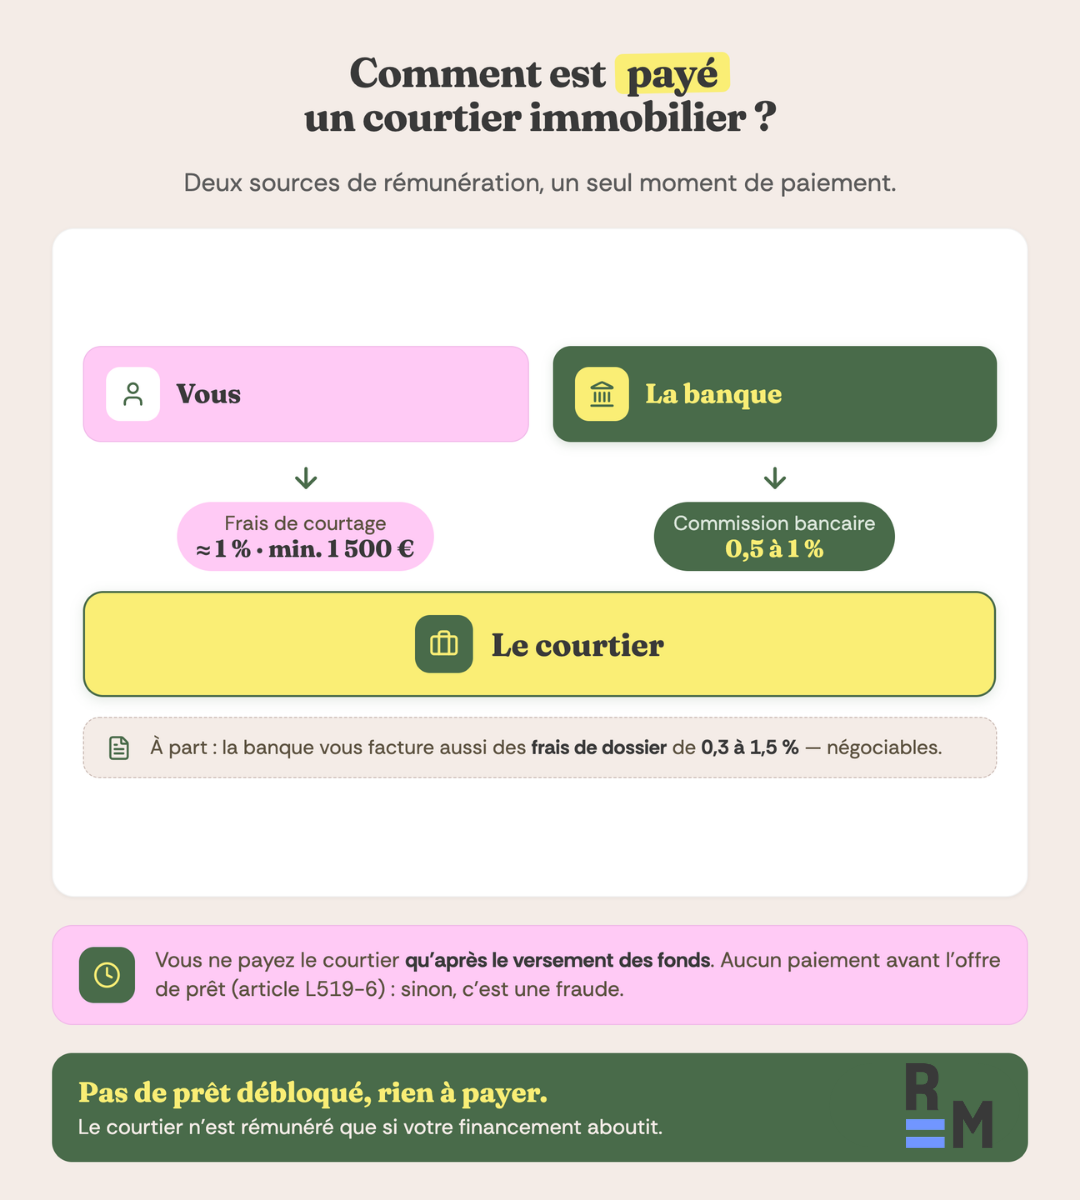
- Les frais de courtage sont ce que vous versez au courtier pour sa prestation. C'est sa rémunération directe.
- La commission bancaire est versée au courtier par la banque, en échange de lui avoir apporté un nouveau client. Elle représente 0,5 à 1 % du montant du crédit. Le courtier est donc rémunéré des deux côtés.
- Les frais de dossier sont facturés par la banque pour traiter votre demande de prêt. Ils représentent en général 0,3 à 1,5 % du prêt, et sont distincts des frais de courtage. Un bon courtier sait d'ailleurs les négocier, voire les faire supprimer.
"Avant de signer un mandat de recherche, je conseille toujours de demander précisément ce qui est compris dans les honoraires. Certains courtiers négocient uniquement le taux du crédit, tandis que d'autres interviennent également sur l'assurance emprunteur, les frais de dossier bancaires ou encore le suivi jusqu'à la signature chez le notaire."
Courtier en agence ou en ligne : quelle différence de prix ?
Le modèle du courtier influence directement son tarif.
- Le courtier en agence (réseau physique ou indépendant) pratique généralement des tarifs plus élevés. Cela s'explique par les rencontres en présentiel, un traitement plus personnalisé, et des charges de structure plus importantes (loyers, personnel). En contrepartie, l'accompagnement humain est souvent plus poussé, ce qui rassure sur les dossiers complexes.
- Le courtier en ligne propose des tarifs plus compétitifs, car ses charges sont réduites. La procédure est dématérialisée et plus rapide. Les délais de traitement tombent parfois à quelques jours, contre plusieurs semaines en agence. Le revers possible, c'est un accompagnement humain moins présent, même si les meilleurs acteurs en ligne proposent un conseiller dédié.
Le bon choix dépend de votre dossier. Simple et standard, le courtier en ligne suffit et coûte moins cher. Complexe ou atypique, l'accompagnement d'une agence peut valoir son surcoût.
Quand et comment payer son courtier ?
C'est un point de protection essentiel, souvent ignoré des emprunteurs. Les honoraires du courtier ne peuvent vous être réclamés qu'après le versement effectif des fonds prêtés, comme le prévoit l'article L519-6 du Code monétaire et financier.
⚠️ Concrètement, cela signifie qu'un courtier n'a pas le droit de vous demander un paiement avant la signature de l'offre de prêt, ni un chèque de caution ou des frais d'ouverture de dossier en amont. Si c'est le cas, il s'agit d'une fraude. Vous pouvez signaler la situation à la DGCCRF ou à la DREETS (Direction régionale de l'économie, de l'emploi, du travail et des solidarités).
Cette règle vous protège. Vous ne payez le courtier que si sa mission aboutit réellement, c'est-à-dire si vous obtenez et débloquez votre prêt. Un courtier dont la recherche n'aboutit pas ne peut rien vous facturer.
Peut-on éviter ou réduire les frais de courtage ?
Oui, plusieurs options existent.
- Se passer de courtier : Vous pouvez démarcher les banques vous-même et utiliser un comparateur en ligne gratuit pour obtenir des offres. Cela dit, faire appel à un courtier débouche souvent sur un coût total plus bas, car il négocie un meilleur taux qui compense ses frais.
- Négocier les frais de courtage : Comme les honoraires ne sont pas réglementés, ils se négocient, surtout si votre dossier est solide (bon apport, revenus stables).
- Ne pas oublier l'assurance emprunteur : C'est le levier d'économie le plus sous-estimé. Là où le courtier prêt vous fait gagner sur le taux, la délégation d'assurance vous fait gagner sur l'assurance, souvent plusieurs milliers d'euros. En tant que courtier en assurance emprunteur, Réassurez-moi vous accompagne gratuitement sur ce volet : nos experts peuvent vous faire économiser jusqu'à 18 000 €.
Pensez enfin à intégrer les autres coûts du crédit dans votre budget : frais de notaire (2-3 % dans le neuf, 7-8 % dans l'ancien), frais de garantie, et intérêts du prêt.
FAQ : prix d'un courtier immobilier
Combien coûte un courtier immobilier ?
En moyenne 1 % du montant du prêt, avec un minimum souvent situé autour de 1 500 €. Les frais peuvent être fixes ou proportionnels, et varient selon la complexité du dossier et le type de courtier (agence ou en ligne).
Un courtier immobilier peut-il être gratuit ?
C'est rare pour un courtier en prêt, dont la prestation a un coût. En revanche, un comparateur en ligne peut être gratuit. Côté assurance emprunteur, Réassurez-moi est un courtier gratuit pour l'emprunteur.
Quand paie-t-on le courtier immobilier ?
Uniquement après le versement effectif des fonds, conformément à l'article L519-6 du Code monétaire et financier. Un courtier qui réclame un paiement avant l'offre de prêt est en infraction.
Le courtier est-il payé par la banque ou par le client ?
Les deux. Vous lui versez des frais de courtage, et la banque lui verse une commission (0,5 à 1 %) pour lui avoir apporté un client.
Vaut-il mieux un courtier en ligne ou en agence ?
Le courtier en ligne est moins cher et plus rapide, idéal pour un dossier standard. L'agence, plus chère, offre un accompagnement humain renforcé, utile pour un dossier complexe.
Pour en apprendre davantage sur les tarifs des courtiers en prêt immobilier
- Code monétaire et financier — Article L519-6 (rémunération de l'intermédiaire après versement des fonds) Lire l'article Consulté le 03/09/2026