
L'équivalence des garanties permet de choisir une assurance emprunteur différente de celle de votre banque, à condition qu'elle couvre les mêmes risques. C'est la seule condition légale que la banque peut exiger pour accepter votre contrat. Elle repose sur une grille de critères définie par le CCSF, dont votre banque retient jusqu'à 11 sur 18.
Ce qu'il faut retenir
- L'équivalence des garanties est la seule condition obligatoire pour choisir ou changer d'assurance emprunteur.
- Votre banque peut retenir 11 critères maximum parmi les 18 critères CCSF.
- Ces critères figurent dans votre Fiche Standardisée d'Information (FSI).
- La banque ne peut pas refuser un contrat qui respecte l'équivalence, ni modifier votre taux.
- En cas de refus, elle doit motiver sa décision par écrit.
Qu'est-ce que l'équivalence des garanties et à quoi sert-elle ?
L'équivalence des garanties signifie que votre nouvelle assurance emprunteur doit offrir un niveau de protection au moins égal à celui exigé par votre banque. Le contrat n'a pas besoin d'être identique. Il peut être moins cher, plus personnalisé ou proposé par un autre assureur. Il doit simplement couvrir les garanties minimales demandées.
C'est cette règle qui rend possible la délégation d'assurance, le droit de choisir une assurance externe plutôt que celle de la banque.
Les exigences varient selon la nature de votre projet :
- Pour un investissement locatif, le poids de l'assurance est moindre : la banque n'exige souvent que les garanties Décès et PTIA, car les loyers peuvent couvrir une partie du prêt en cas de défaillance.
- Pour une résidence principale, la banque demande en général, en plus du Décès et de la PTIA, les garanties ITT et IPT si vous êtes en activité.
Les critères d'équivalence CCSF : 11 sur 18
Depuis la loi Lagarde de 2010, vous n'êtes plus obligé de souscrire l'assurance de votre banque. Mais pendant plusieurs années, rien n'encadrait la notion d'équivalence, et les banques refusaient les délégations en invoquant leurs propres motifs.
Pour mettre fin à ces abus, le Comité Consultatif du Secteur Financier (CCSF) a publié une liste de 18 critères d'équivalence, entrée en vigueur le 1er mai 2015 puis complétée le 1er octobre 2015.
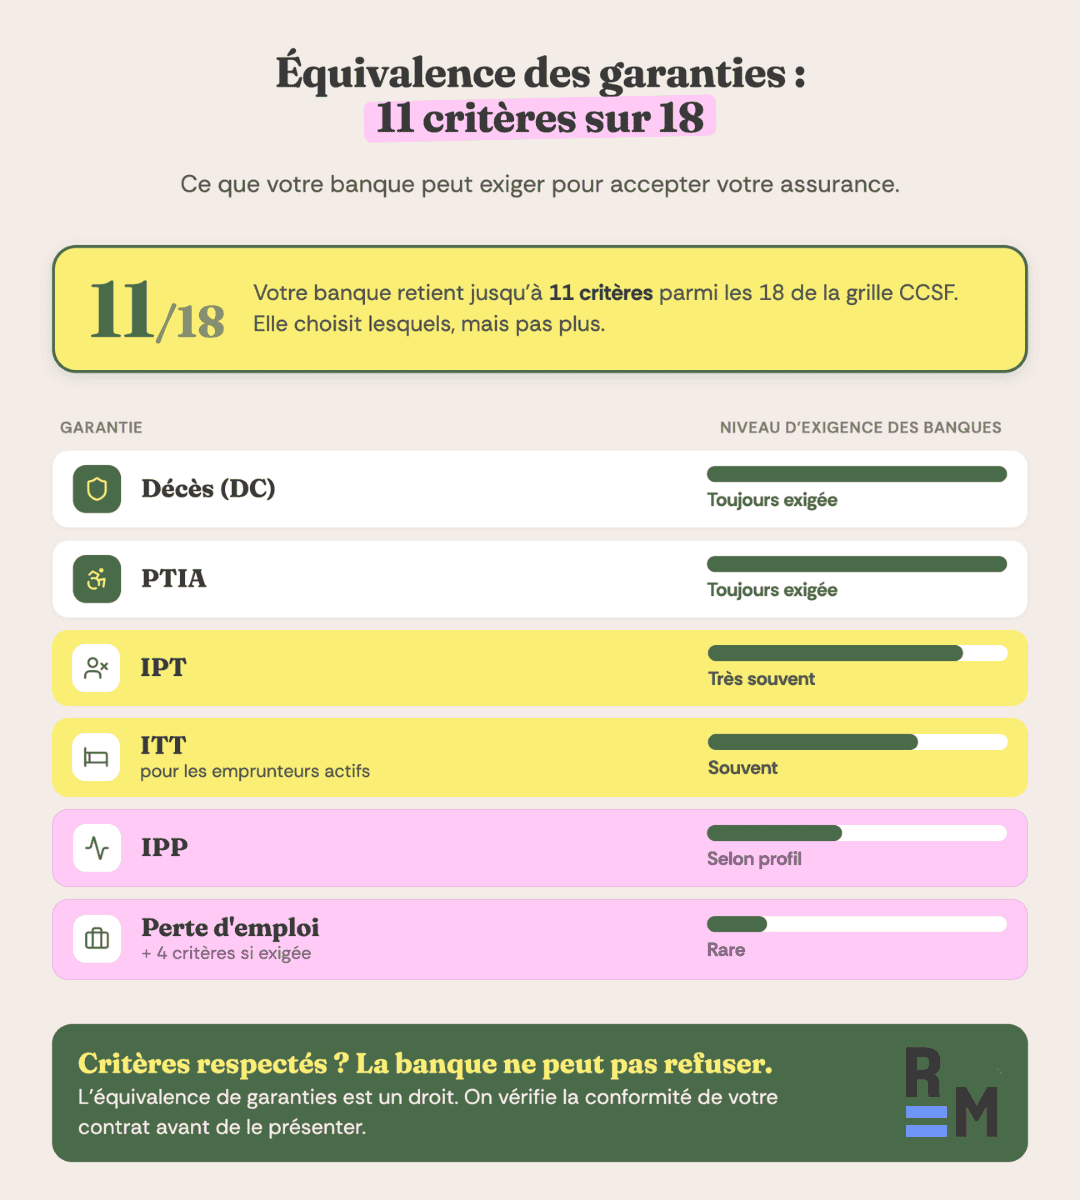
Parmi ces 18 critères, votre banque peut en retenir 11 au maximum pour évaluer votre dossier. Si la garantie perte d'emploi est exigée, elle peut ajouter 4 critères supplémentaires.
Dès lors que votre contrat respecte les critères retenus, la banque ne peut ni refuser votre demande, ni modifier votre taux ou vos conditions.
Les critères exigés varient d'un emprunteur à l'autre, selon le projet, votre situation professionnelle et votre profil. Voici les grandes garanties et leur niveau d'exigence habituel :
| Garantie | Niveau d'exigence habituel |
|---|---|
| Décès (DC) | Toujours exigée |
| Perte Totale et Irréversible d'Autonomie (PTIA) | Toujours exigée |
| Invalidité Permanente Totale (IPT) | Très souvent demandée |
| Incapacité Temporaire de Travail (ITT) | Fréquemment exigée pour les actifs |
| Invalidité Permanente Partielle (IPP) | Selon le profil et la banque |
| Perte d'emploi | Rarement exigée |
La liste complète des 18 critères est issue de l'avis du CCSF du 13 janvier 2015, relayé par la Banque de France.
Comment vérifier l'équivalence via la FSI ?
Pour respecter l'équivalence, encore faut-il savoir ce que votre banque exige exactement. Ces informations figurent dans votre Fiche Standardisée d'Information (FSI), remise dès la première simulation de prêt.
La FSI récapitule les garanties exigées par la banque, les critères CCSF retenus pour votre dossier, la quotité demandée, les conditions minimales et le coût de l'assurance proposée par la banque.
C'est votre document de référence. Il vous suffit de chercher un contrat au moins équivalent.
Deux points essentiels à connaître :
- D'abord, la banque ne peut pas modifier ses exigences en cours de route. Lors d'un changement, elle doit se limiter aux critères figurant sur votre FSI. Un refus fondé sur une exigence absente de ce document peut être contesté.
- Ensuite, l'assureur qui vous propose le nouveau contrat fournit généralement une attestation d'équivalence de garanties, qui facilite l'analyse du dossier par la banque et identifie rapidement les éventuels écarts.
Que faire en cas de refus de la banque ?
Si votre contrat respecte les critères de la FSI, la banque n'a pas le droit de refuser la substitution. Pourtant, certains dossiers font l'objet d'un refus ou d'une demande de complément.
Exemple concret :
Prenons Julien et Léa. Ils proposent à leur banque un contrat de délégation pour leur prêt immobilier et elle le refuse. Ils peuvent agir de deux façons :
- Demander les motifs précis du refus : La banque doit justifier sa décision par écrit. Ils vérifient alors quels critères de la FSI seraient insuffisamment couverts et demandent à leur assureur d'ajuster les garanties concernées.
- Contester le refus si l'équivalence est respectée : Si le contrat répond bien aux critères retenus, le refus peut être contesté. D'abord auprès du médiateur bancaire, puis en signalant la situation à l'Autorité de Contrôle Prudentiel et de Résolution (ACPR).
En 2025, l'affaire du CIC Est, sanctionné par la DGCCRF, a relancé le débat sur l'équivalence de garanties. Malgré la loi Lemoine, certaines banques freinent encore le changement d'assurance.

"Si le CIC a été le premier établissement à faire l’objet d’une amende pour ce motif, il n’est pas le seul à être pointé du doigt pour son manque de diligence."
Comment trouver une assurance équivalente moins chère ?
Respecter l'équivalence ne veut pas dire payer le même prix, au contraire. À garanties égales, une assurance externe est souvent bien moins chère que le contrat de la banque, encore majoritaire sur le marché.
Pour trouver un contrat qui respecte l'équivalence de votre banque tout en réduisant la facture, notre comparateur en ligne vous propose des assurances compatibles selon votre établissement prêteur, avec jusqu'à 50 % d'économies d'après nos chiffres internes.
En passant par nos services, vous bénéficiez de l'accompagnement de nos experts, qui connaissent les critères retenus par chaque banque et identifient rapidement les contrats qui y répondent. Ils se chargent de toutes vos démarches : recherche de la meilleure assurance, échanges avec la banque, souscription dans les délais. Vous gagnez du temps et vous évitez les refus.
FAQ : l'équivalence des garanties de l'assurance emprunteur
Qu'est-ce que l'équivalence de garanties de l'assurance emprunteur ?
C'est le droit de choisir l'assurance emprunteur de votre choix, sans souscrire celle de votre banque. Dès lors que le contrat externe respecte les garanties minimales exigées par la banque, il doit être accepté.
Combien de critères d'équivalence CCSF la banque peut-elle retenir ?
La banque peut retenir 11 critères maximum parmi les 18 critères CCSF pour les garanties principales. Si la perte d'emploi est exigée, elle peut ajouter 4 critères supplémentaires.
La banque peut-elle refuser une assurance équivalente ?
Non. Si votre nouveau contrat respecte l'équivalence des garanties CCSF, la banque ne peut pas refuser la substitution. Un refus doit être motivé par écrit et peut être contesté.
Comment respecter l'équivalence de garanties ?
La FSI que vous remet votre banque détaille les garanties minimales exigées. Il vous suffit de chercher une assurance au moins équivalente. Nos experts peuvent vous orienter vers les contrats adaptés.
Peut-on changer d'assurance emprunteur à tout moment ?
Oui, depuis la loi Lemoine de septembre 2022, à tout moment et sans frais, à condition de respecter l'équivalence des garanties.
Pour en apprendre davantage sur l'équivalence des garanties en assurance emprunteur et les critères CCSF :
- CCSF - Avis du 13 janvier 2015 sur l'équivalence du niveau de garantie Consulter le document Consulté le 13/08/2026