

Salarié ou exploitant agricole, vous êtes couvert par la MSA, c’est-à-dire la Sécurité sociale agricole. Elle rembourse vos dépenses de santé selon les même taux que l'Assurance maladie : un reste à charge est donc généralement présent. Si vous êtes salarié, votre employeur doit vous proposer une mutuelle collective et financer au moins 50 % de la cotisation. En revanche, si vous êtes exploitant, vous êtes libre de choisir votre mutuelle santé individuelle. On vous aide à comparer les offres pour dénicher le meilleur contrat.
Ce qu'il faut retenir
- La MSA est votre régime obligatoire : elle rembourse vos soins selon les règles de l'Assurance maladie.
- Pour un salarié agricole, la mutuelle collective de l'entreprise est obligatoire, sauf en cas de dispense justifiée.
- L'employeur finance au moins 50 % de la cotisation de cette complémentaire collective.
- Pour un exploitant agricole, souscrire une mutuelle individuelle reste facultatif, mais vivement conseillé.
- Hospitalisation, spécialistes, optique et dentaire sont les principaux postes à comparer.
- Mutuelle et prévoyance n'ont pas le même rôle : la première rembourse vos soins, la seconde protège notamment vos revenus.
La mutuelle agricole est-elle obligatoire ?
Tout dépend de votre statut. Être affilié à la MSA ne signifie pas que vous devez obligatoirement souscrire une mutuelle individuelle.
La mutuelle est-elle obligatoire pour un salarié agricole ?
L’adhésion à la Mutualité sociale agricole (MSA) est obligatoire pour tous les salariés et non salariés relevant de ce secteur : agriculteurs, paysagistes, céréaliers, éleveurs, professionnels de l’industrie agroalimentaire. Les exploitants et salariés agricoles doivent donc cotiser au régime d’assurance santé obligatoire MSA (qui correspond à l’Assurance maladie pour les salariés) s’ils remplissent les conditions requises.
Reste à savoir si la mutuelle salarié agricole est obligatoire. La réponse est oui. Depuis le 1er janvier 2016 et la loi ANI, tous les salariés se doivent d’adhérer à la complémentaire santé collective mise en place par leur employeur. L’adhésion à la mutuelle groupe est donc obligatoire pour le salarié agricole. Hormis les cas dans lesquels il pourra demander à en être dispensé.
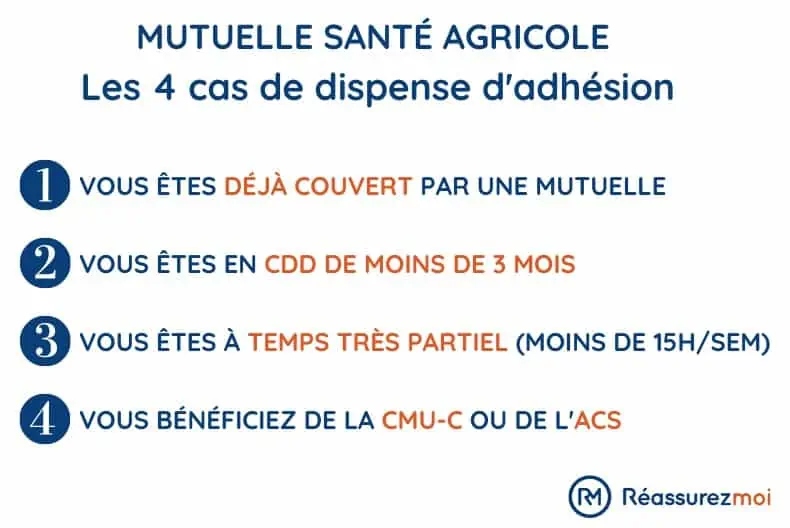
De leur côté, les employeurs agricoles ont l’obligation de mettre en place un tel contrat au bénéfice de leurs salariés et de financer une partie de leurs cotisations.
Rien n’empêche les salariés agricoles couverts par une mutuelle entreprise obligatoire d’améliorer leurs remboursements en souscrivant une surcomplémentaire santé.
La mutuelle est-elle obligatoire pour un exploitant agricole ?
Non. Un exploitant agricole n'a aucune obligation légale de souscrire une complémentaire santé individuelle.
La MSA prend déjà en charge une partie des dépenses médicales. Toutefois, sans mutuelle, le ticket modérateur, certains dépassements d'honoraires et les dépenses non remboursées par le régime obligatoire (ici la MSA) restent à votre charge.
Comment trouver la meilleure complémentaire santé agricole ?
Le meilleur contrat de mutuelle agricole est celui qui présente le meilleur rapport garanties/prix. Il doit être personnalisé et répondre parfaitement à vos besoins en respectant au maximum le budget que vous vous êtes fixé.
Notre comparateur de complémentaires santé en ligne présente de nombreux avantages :
- vous gagnez du temps dans vos recherches ;
- vous accédez en quelques clics à des devis calibrés et compétitifs ;
- vous comparez facilement : toutes les informations essentielles sont consultables ;
- vous bénéficiez de tarifs négociés par Réassurez-moi ;
- vous pourrez souscrire à la meilleure offre directement en ligne.
Réassurez-moi est un courtier sur internet indépendant. Nous ne favorisons aucune offre au détriment d’une autre et ne nous basons que sur des critères objectifs dans la sélection de devis que nous vous présentons.
Quel est le prix d'une mutuelle agricole ?
Il est très difficile d’estimer le tarif moyen d’une mutuelle santé agricole, tant les critères qui participent à la détermination de la cotisation sont nombreux. Globalement, il sera possible de se couvrir à partir de quelques euros par mois, mais les formules plus complètes vous en coûteront plusieurs dizaines.
En règle générale, l’on constate que les mutuelles agricoles sont souvent moins chères que les complémentaires santé « classiques ».
La meilleure solution est de demander plusieurs devis personnalisés, chaque établissement ayant ses propres règles de calcul de la prime. Reste toutefois à connaître les principaux éléments qui seront étudiés par chaque assureur pour vous proposer un prix. En voici quelques-uns :
- votre âge ;
- le niveau de couverture choisi (formules, options, renforts…) ;
- la zone d’implantation de votre exploitation / employeur agricole ;
- la composition de votre foyer (le nombre de personnes à couvrir).
Sachez également que bon nombre d’assureurs proposent des réductions spécifiques. À titre d’illustration, Groupama offre 5 % de réduction sur la cotisation globale dès la 2ème personne assurée, offre la cotisation à partir du 3ème enfant, etc.
N’oubliez pas que, si votre situation financière vous y donne droit, vous pourrez peut-être prétendre à la CSS (Complémentaire santé solidaire).
Les salariés agricoles qui bénéficient d’une mutuelle collective de l’employeur verront a minima 50 % de leur cotisation prise en charge. Cela est donc très avantageux pour eux, puisque leur complémentaire leur coûtera moins cher qu’un contrat individuel à niveau de garanties équivalent.
Quelles garanties choisir pour une mutuelle agriculteur ?
Afin de choisir la formule la plus adaptée à ses besoins et à ceux de sa famille, l’exploitant agricole devra commencer par faire un point précis sur ses besoins :
- quelles sont ses dépenses de santé les plus habituelles ?
- Quelles sont celles pour lesquelles les remboursements de la MSA ne sont pas suffisants ?
- Quels sont les actes non pris en charge par son régime obligatoire ?
Les garanties du contrat devront être sur-mesure et tenir compte des spécificités des professions agricoles (prise en charge des pathologies spécifiques, haut niveau de couverture en hospitalisation au vu des risques d’accidents…).
L’objectif d’une bonne complémentaire santé agricole est de minorer voire de supprimer le reste à charge pour l’assuré et ce, pour un maximum d’actes et de prestations de santé.
Par exemple, en zone rurale, trouver un médecin généraliste peut être difficile. Veillez, si vous êtes concerné, à ce que la mutuelle prenne correctement en charge les frais de transport (médicalisé ou non).
Quelles sont les garanties essentielles pour un agriculteur ?
Commencez par regarder quatre postes :
- hospitalisation : forfait hospitalier, honoraires, dépassements et éventuellement chambre particulière ;
- soins courants : généraliste, spécialistes, analyses et médicaments ;
- dentaire : soins, prothèses et implants ;
- optique : lunettes et lentilles.
Ajoutez ensuite les garanties qui correspondent réellement à vos habitudes : médecines douces, cures thermales, appareils auditifs ou consultations de psychologue, par exemple.
Pour un exploitant, regardez également les services d'assistance proposés après une hospitalisation ou une immobilisation.
Faut-il renforcer la garantie hospitalisation ?
L'hospitalisation mérite une attention particulière, surtout si votre activité repose directement sur votre présence sur l'exploitation.
Vérifiez notamment la prise en charge des dépassements d'honoraires, du forfait hospitalier et de la chambre particulière.
Depuis le 1er mars 2026, le forfait hospitalier est fixé à 23 € par jour en médecine, chirurgie et obstétrique et à 17 € par jour en psychiatrie.
Une mutuelle responsable prend en charge le forfait hospitalier dans les conditions prévues par la réglementation. La chambre particulière reste en revanche une garantie facultative.
Comment lire les remboursements à 100 %, 150 % ou 200 % BR ?
Un remboursement à 100 % BR ne signifie pas que 100 % de votre facture est remboursée.
BR signifie « base de remboursement ». À 100 % BR, la prise en charge cumulée de la MSA et de votre mutuelle atteint généralement au maximum cette base, hors sommes restant obligatoirement à votre charge.
Notre conseil
Une garantie à 150 %, 200 % ou davantage devient intéressante si vous consultez régulièrement des professionnels pratiquant des dépassements d'honoraires. Pour l'optique ou certaines prestations dentaires, les contrats utilisent aussi des forfaits exprimés directement en euros.
Un contrat de mutuelle agricole est hautement modulable : des options et renforts sont toujours disponibles afin d’améliorer les remboursements sur tel ou tel poste ou d’abaisser une garantie jugée inutile. Renforcer ou minorer une garantie a un impact direct sur la cotisation.
Peut-on profiter du 100 % Santé avec une mutuelle agricole ?
Oui. Avec un contrat responsable, vous pouvez accéder aux paniers 100 % Santé en optique, dentaire et audiologie.
Les équipements compris dans ces paniers peuvent être intégralement remboursés par la MSA et votre mutuelle.
- Vous restez libre de choisir des équipements hors panier. Dans ce cas, le remboursement dépend des garanties prévues par votre contrat.
Quid des remboursements de l'assurance santé agriculteur
La plupart des complémentaires santé agricoles disponibles sur le marché assurent une télétransmission avec la MSA. Le tiers payant étendu est donc possible, au moins pour les soins courants : vous n’aurez ainsi pas à avancer les frais.
Lorsque la télétransmission n’est pas active ou pour certaines dépenses de santé, il vous faudra envoyer vos relevés de remboursement à la mutuelle. Sa participation sera alors plus ou moins rapide à vous parvenir.
Parfois, vous devrez faire une demande de prise en charge préalable (en envoyant un ou plusieurs devis), par exemple pour des frais optiques ou dentaires. Tout dépendra là encore du contrat. Le cas échéant, attendez d’avoir un accord avant d’engager les frais !
Certains assureurs proposent, sur leur site, des simulateurs de remboursement MSA / mutuelle. N’hésitez pas à les utiliser a priori d’une dépense de santé importante !
Employeurs agricoles : vos obligations en matière de mutuelle collective
Depuis 2016, les employeurs agricoles se doivent de mettre en place, au profit de leurs salariés, un régime de complémentaire santé obligatoire. Ils doivent y participer financièrement, en prenant en charge a minima 50 % de la cotisation supportée par chacun de leurs employés agricoles.
Ce taux de 50 % est un minimum : l’entreprise peut augmenter ce pourcentage, voire aller jusqu’à assumer l’intégralité des primes de mutuelle santé de ses salariés agricoles.
Par ailleurs, l’employeur, libre de choisir l’organisme assureur, devra tout de même opter pour un niveau de couverture respectant le « panier de soins ». Agrica ou encore Mutualia proposent par exemple des contrats groupe pour les salariés agricoles. La couverture mise en place devra ainsi au moins prévoir :
- la prise en charge intégrale du ticket modérateur ;
- idem pour ce qui est du forfait hospitalier ;
- une prise en charge de 125 % des tarifs de convention pour les soins dentaires ;
- un forfait optique (tous les 2 ans) de 100 € pour la monture et des verres simples, et de 150 € pour des verres complexes.
Au niveau de la procédure de mise en place de la mutuelle groupe, l’employeur doit respecter les dispositions d’un éventuel accord de branche ou d’une convention collective, s’il est concerné par un tel acte. À défaut, il peut par exemple procéder via une DUE (« Décision unilatérale d’entreprise »).
Vous l’aurez compris, les niveaux de remboursement de la MSA (ou de la Sécurité Sociale de manière générale) ne vous permettent pas de vous passer d’une complémentaire santé. À défaut, le reste à charge sera très important, notamment en cas de frais optiques, dentaires ou d’hospitalisation.
FAQ - Mutuelle pour les agriculteurs
Quelle mutuelle choisir quand on est agriculteur ?
Privilégiez une complémentaire adaptée à vos dépenses réelles. Vérifiez en priorité l'hospitalisation, les soins courants, le dentaire et l'optique, puis ajoutez les renforts réellement utiles.
La mutuelle est-elle obligatoire pour un exploitant agricole ?
Non, même si elle reste fortement conseillée. L'exploitant est obligatoirement affilié à la MSA, mais la souscription d'une complémentaire santé individuelle reste facultative.
La MSA rembourse-t-elle comme la Sécurité sociale ?
Oui, pour les soins de santé, la MSA applique globalement les mêmes règles et bases de remboursement que l'Assurance maladie.