
Réussir son achat immobilier tient à une bonne préparation : définir son budget, choisir le bon bien, suivre les étapes dans l'ordre et éviter quelques pièges classiques. De la recherche à la signature chez le notaire, le parcours compte 6 grandes étapes, dont l'obtention de votre prêt immobilier. Voici la méthode pas à pas et nos conseils pour acheter en toute sérénité, surtout s'il s'agit de votre premier achat.
Ce qu'il faut retenir
- Définissez votre budget avant de chercher : capacité d'emprunt, apport et frais de notaire inclus.
- L'achat suit 6 étapes : projet, recherche, offre d'achat, compromis, offre de prêt, acte de vente.
- Ne cédez jamais au coup de cœur, visitez plusieurs fois et vérifiez les diagnostics.
- Sécurisez le compromis avec une condition suspensive d'obtention de prêt.
- L'assurance emprunteur est libre, vous n'êtes pas obligé de prendre celle de la banque.
Bien définir son projet et son budget
Tout achat réussi commence par un projet clair et un budget réaliste. Avant même de visiter, posez les bases.
- Définissez vos besoins : type de bien (maison ou appartement), nombre de pièces, présence d'un extérieur, quartier, proximité des écoles, du travail et des transports. Ces critères guideront votre recherche et compteront aussi à la revente.
- Calculez votre budget : Votre capacité d'emprunt dépend de vos revenus, de votre apport et du taux d'endettement maximal (35 % des revenus). N'oubliez pas d'intégrer les frais de notaire (7 à 8 % dans l'ancien, 2 à 3 % dans le neuf) et de recenser tout ce qui peut constituer votre apport personnel (épargne, aide familiale, prêt à taux zéro).
Devenir propriétaire de sa résidence principale, c'est aussi se constituer un patrimoine. Une fois le crédit remboursé, vos charges de logement baissent et le bien peut être revendu ou transmis. C'est un placement, à condition de bien l'acheter.
Neuf ou ancien : que choisir ?
Le choix entre neuf et ancien dépend de votre budget, de vos priorités et de votre tolérance aux travaux. Chacun a ses atouts.
| Ancien | Neuf | |
|---|---|---|
| Prix | 10 à 15 % moins cher à secteur égal | Plus cher |
| Surface | Plus grande à nombre de pièces égal | Souvent plus compacte |
| Localisation | Souvent en centre-ville | Plutôt en périphérie |
| Travaux | Rénovation fréquente | Clé en main, aucun travaux |
| Confort | Variable (isolation à vérifier) | Normes thermiques et phoniques récentes |
| Frais de notaire | 7 à 8 % | 2 à 3 % |
Dans l'ancien, soyez attentif à la performance énergétique. Un logement classé F ou G (passoire thermique) impose des contraintes et des travaux et sa location est désormais restreinte. Consultez le DPE avant de vous engager.
Estimer le juste prix et bien visiter
Avant de faire une offre, assurez-vous que le prix est cohérent avec le marché et que le bien ne cache pas de mauvaises surprises.
- Estimer le juste prix : Comparez les biens similaires vendus récemment dans le secteur (et pas seulement les prix affichés, souvent surévalués). Les bases de données des notaires et les outils d'estimation en ligne donnent un prix au mètre carré fiable. Les agents immobiliers locaux connaissent aussi très bien les prix pratiqués.
- Bien visiter : Ne cédez jamais à un simple coup de cœur. Visitez plusieurs fois, à des heures différentes, si possible accompagné d'un proche au regard objectif. Vérifiez l'état général, l'exposition, les nuisances sonores, et demandez les documents : montant de la taxe foncière, charges de copropriété, factures d'énergie, PV d'assemblée générale. Ne vous contentez jamais d'affirmations verbales, exigez les justificatifs.
Les 6 étapes de l'achat, de l'offre à la signature
Une fois le bon bien trouvé, l'achat suit un parcours balisé en six étapes.
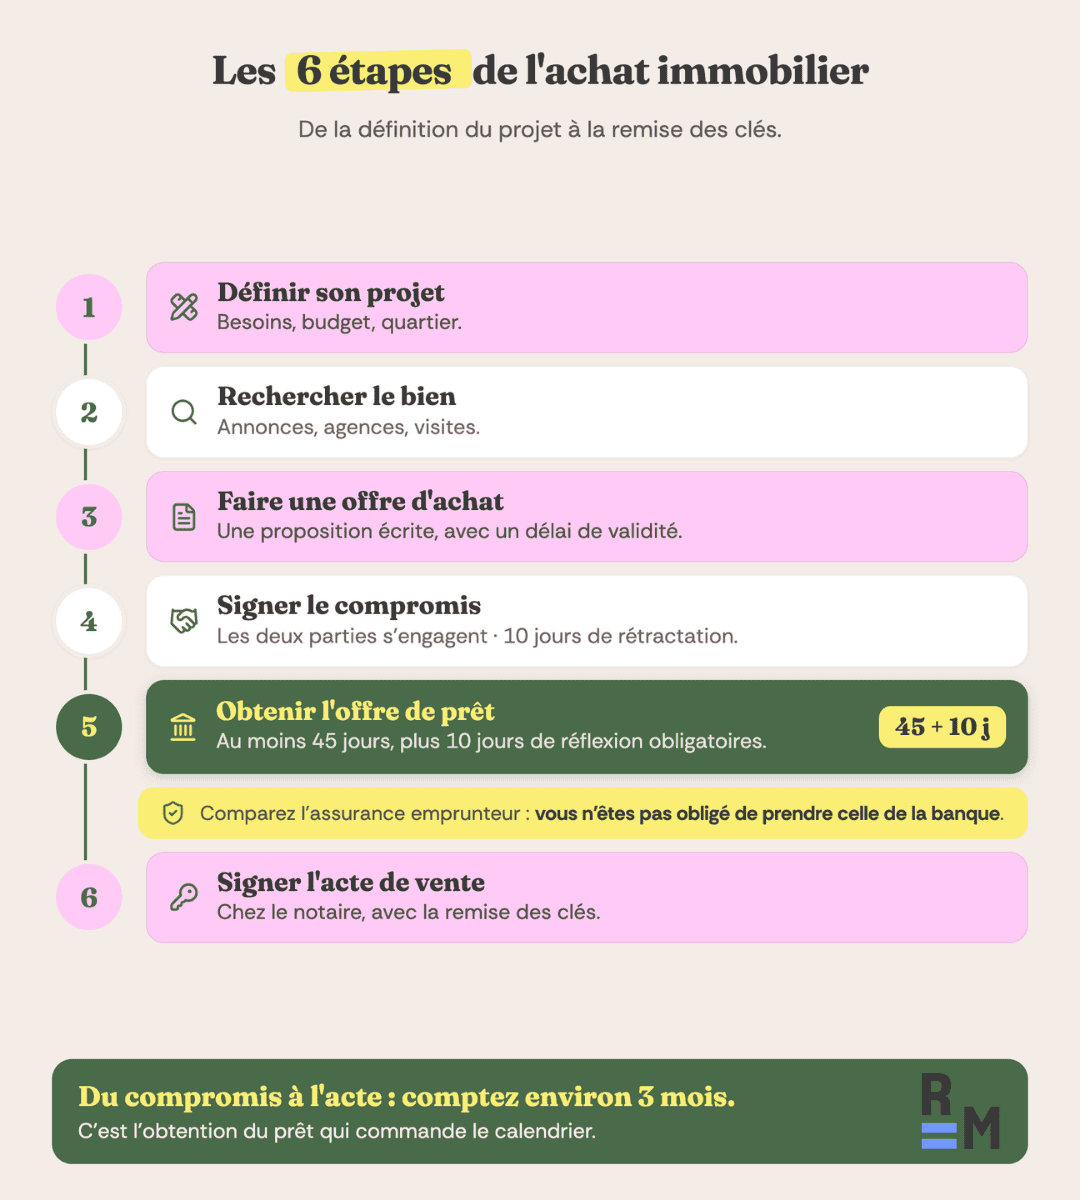
- 1. La définition du projet : Type de bien, budget, quartier (les critères posés en amont).
- 2. La recherche du bien : Annonces, agences, prospection. Pour un premier achat, un professionnel peut sécuriser la démarche.
- 3. L'offre d'achat : Votre proposition écrite, assortie d'un délai de validité. Si le vendeur l'accepte, vous vous engagez vers le compromis.
- 4. Le compromis de vente : L'avant-contrat qui engage les deux parties. L'acheteur dispose de 10 jours de rétractation.
- 5. L'offre de prêt : Le compromis laisse un délai d'au moins 45 jours, souvent 60 jours, pour obtenir votre financement. L'offre de la banque ne peut être acceptée qu'après un délai de réflexion de 10 jours. C'est à ce moment que vous choisissez votre assurance emprunteur. Rappelez-vous que vous n'êtes pas obligé de prendre celle de la banque.
- 6. L'acte de vente : Signé chez le notaire une fois le financement obtenu, il transfère la propriété et donne lieu à la remise des clés.
💡 L'assurance emprunteur peut représenter jusqu'à 30 % du coût de votre crédit. En la déléguant, à garanties équivalentes, vous pouvez économiser plusieurs milliers d'euros sans toucher au taux de votre prêt.
Conseil pour sécuriser votre achat immobilier
Au-delà des étapes, quelques réflexes évitent les erreurs les plus coûteuses :
- Ne négligez pas les conditions suspensives : La plus importante est celle de l'obtention du prêt, elle vous permet de récupérer votre dépôt si votre financement est refusé. Ne signez jamais un compromis sans elle si vous empruntez.
- Vérifiez les diagnostics : Le dossier de diagnostics techniques (DPE, plomb, amiante, électricité) vous informe sur l'état réel du bien et peut révéler des travaux à prévoir, voire justifier une renégociation du prix.
- Anticipez votre financement : Faites une simulation et obtenez un accord de principe avant même de faire une offre : vous serez plus crédible face au vendeur et gagnerez du temps.
- Comparez au-delà du taux : Le coût réel d'un crédit se lit sur le TAEG, qui intègre l'assurance et les frais. Un bon taux avec une assurance chère peut coûter plus qu'un taux moyen bien optimisé.
Pour un premier achat, un courtier peut vous accompagner sur le financement et vous faire gagner du temps comme de l'argent.
FAQ : conseil achat immobilier
Quelles sont les étapes d'un achat immobilier ?
Six étapes : définir son projet, rechercher le bien, faire une offre d'achat, signer le compromis, obtenir l'offre de prêt, puis signer l'acte de vente chez le notaire.
Combien de temps dure un achat immobilier ?
Comptez environ 3 mois entre le compromis et l'acte de vente, le temps d'obtenir le prêt (au moins 45 jours) et de lever les conditions suspensives. La recherche du bien peut, elle, prendre plusieurs mois.
Faut-il acheter dans le neuf ou dans l'ancien ?
L'ancien est souvent moins cher (10 à 15 %), plus grand et mieux situé, mais peut nécessiter des travaux. Le neuf offre le confort et des frais de notaire réduits, mais coûte plus cher. Le choix dépend de votre budget et de vos priorités.
Quel budget prévoir pour un premier achat ?
Au-delà du prix du bien, prévoyez les frais de notaire (7 à 8 % dans l'ancien), les éventuels travaux, et un apport (10 % en moyenne). Votre capacité d'emprunt se calcule sur un taux d'endettement maximal de 35 %.
Est-on obligé de prendre l'assurance de la banque ?
Non. Vous êtes libre de choisir votre assurance emprunteur auprès de l'assureur de votre choix, à condition qu'elle offre des garanties équivalentes. C'est souvent bien moins cher que le contrat de la banque.